Como Avaliar o Retorno dos Títulos de Renda Fixa: O Impacto da Variação das Taxas no Retorno Acumulado
Introdução
A relação entre preços e taxas de juros é provavelmente o conceito mais conhecido da renda fixa. Quando as taxas sobem, os preços dos títulos caem. Quando as taxas caem, os preços sobem.
Embora essa afirmação esteja correta, ela conta apenas parte da história.
Quando um investidor observa que um título caiu 10% devido à elevação das taxas, surge uma pergunta fundamental: qual foi o impacto dessa movimentação sobre o retorno efetivamente obtido pelo investidor?
É justamente nesse ponto que muitos estudos sobre renda fixa se tornam incompletos. O foco costuma recair sobre a evolução dos preços, quando o que realmente importa é a evolução do retorno acumulado.
Neste artigo vamos utilizar os títulos do Tesouro Direto como laboratório para compreender como as variações das taxas influenciam o retorno dos investimentos e por que analisar apenas os preços pode levar a interpretações equivocadas.
Vamos avaliar de forma detalhada os retornos dos títulos do Tesouro Direto analisando a evolução das taxas de mercado, o retorno acumulado a mercado e o retorno na curva (taxa de compra) e comparar com CDI, IPCA e a poupança.
Iremos demonstrar indicadores estatísticos como: drawdown máximo, tempo de recuperação do retorno, volatilidade, amplitude dos retornos, distribuição dos retornos mensais, etc.
Ao final, você irá saber como avaliar corretamente o retorno de um Título de Renda Fixa.
Por Que Analisar Retorno em Vez de Preço?
Quando avaliamos ações, fundos de investimento, ETFs ou mesmo a poupança, normalmente utilizamos o retorno acumulado como medida de desempenho.
Na renda fixa, porém, existe uma tendência de concentrar a análise nas oscilações dos preços dos títulos.
Essa abordagem apresenta diversas limitações.
Primeiro, porque títulos diferentes possuem preços diferentes. Um título pode valer R$ 800, outro R$ 4.000 e outro R$ 12.000. A comparação direta dos preços não nos permite concluir qual investimento apresentou melhor desempenho.
Segundo, porque os preços não capturam integralmente a experiência econômica do investidor. Eles ignoram elementos como pagamentos de juros, misturam a taxa com atualização monetária, desconsideram os reinvestimento dos fluxos recebidos e o próprio carregamento da remuneração contratada.
Já o retorno acumulado permite:
- comparar diferentes títulos;
- comparar renda fixa com qualquer outro investimento como: ações, fundos de investimentos, fundos imobiliários (FII), ETFs, moedas, criptoativos;
- avaliar risco e retorno utilizando métricas estatísticas;
- medir a experiência efetivamente vivida pelo investidor, a final de contas o que importa é o ganho percentual (retorno).
Por esse motivo, ao longo deste estudo utilizaremos o retorno acumulado como principal métrica de análise.
O Tesouro Direto Como Laboratório Para Análise dos Retornos da Renda Fixa
O Tesouro Direto oferece uma excelente oportunidade para estudar os principais mecanismos da renda fixa brasileira.
Através dele podemos analisar três grandes grupos de títulos:
Tesouro Selic
Representa os investimentos pós-fixados e possui comportamento muito próximo ao CDI.
Artigo: Qual a diferença entre a taxa CDI e Selic?
Tesouro Prefixado
Permite observar os efeitos das mudanças nas expectativas de juros futuros.
Tesouro IPCA+
Permite analisar simultaneamente inflação, taxa real e marcação a mercado.
Esses três grupos abrangem os três principais indexadores (Selic/CDI, Prefixado e IPCA+) encontrados nos investimentos de renda fixa disponíveis para os investidores brasileiros. 99% dos investimentos são atrelados a esses 3 indexadores.
Importante destacar que o que vai aprender nesse artigo pode ser aplicado a outros ativos de Renda Fixa como:
Títulos Bancários (Emitidos por Bancos)
CDB (Certificado de Depósito Bancário)
LCI (Letra de Crédito Imobiliário – Isenta de Imposto de Renda)
LCA (Letra de Crédito do Agronegócio – Isenta de Imposto de Renda)
LF (Letra Financeira)
Títulos de Crédito Privado (Emitidos por Empresas)
Debêntures (Títulos de dívida de grandes empresas)
Debêntures Incentivadas (Financiam infraestrutura e são Isentas de IR)
CRI (Certificado de Recebíveis Imobiliários – Isento de IR)
CRA (Certificado de Recebíveis do Agronegócio – Isento de IR
O Que Determina o Retorno de um Título de Renda Fixa?
Muitos investidores associam o desempenho da renda fixa exclusivamente à variação das taxas de mercado.
Na prática, o retorno resulta da combinação de diversos fatores.
Variação das Taxas de Mercado
As alterações nas taxas provocam mudanças nos preços dos títulos.
Quanto maior o prazo e a duration do ativo, maior tende a ser sua sensibilidade a essas mudanças.
É esse efeito que costuma receber mais atenção dos investidores e de fato tem um peso importante.
Carregamento dos Juros Contratados
Mesmo que as taxas de mercado mudem, o título continua acumulando diariamente a remuneração contratada (Taxa de Compra). Podemos observar o efeito do carregamento nos Gráficos na linha do retorno acumulado da Curva.
Esse processo é conhecido como carregamento.
Parte importante do retorno da renda fixa surge simplesmente pela passagem do tempo e pela incorporação dos juros ao investimento.
Atualização do Valor de Referência do Título do Tesouro Direto
Além do carregamento dos juros contratados, alguns títulos possuem mecanismos que atualizam diariamente seu valor de referência.
Tesouro Selic
No Tesouro Selic, a atualização ocorre através do chamado VNA Selic, que incorpora diariamente a remuneração associada à taxa Selic acumulada (atualmente Taxa Selic é igual a Taxa CDI).
Por esse motivo, grande parte da rentabilidade do Tesouro Selic decorre da própria atualização diária desse valor de referência, refletindo o comportamento dos investimentos pós-fixados.
Tesouro IPCA+
Nos títulos indexados à inflação, a atualização ocorre através do VNA IPCA.
Nesse caso, o valor de referência do título incorpora diariamente a inflação acumulada, fazendo com que parte do retorno decorra da atualização monetária do principal.
Sobre esse valor corrigido pela inflação incide ainda a taxa real contratada pelo investidor, o adicional ao IPCA, por isso IPCA+. Costumo chamar os títulos IPCA+ de títulos híbridos por serem pós-fixado (IPCA) + prefixado (taxa pré adicionada).
Por Que É Importante Separar o Retorno do Índice de Referência da Taxa ?
Ao analisarmos a rentabilidade dos títulos, precisamos identificar de onde vem o retorno observado.
No Tesouro Selic, boa parte do ganho está associada à atualização do VNA pela taxa Selic.
No Tesouro IPCA+, parte do retorno vem da atualização inflacionária do VNA e parte da taxa real contratada.
Separar essas componentes ajuda a entender com maior precisão quais fatores efetivamente contribuíram para o resultado do investimento ao longo do tempo.
Artigo: O que é VNA – Valor Nominal Atualizado?
Decaimanto da Duration
Com o passar do tempo, o vencimento do título de renda fixa se aproxima e a duration diminui.
Como consequência, a sensibilidade do título às oscilações das taxas de juros também tende a diminuir.
Esse fenômeno altera gradualmente o comportamento do ativo ao longo de sua vida.
O “Carecamento” dos Títulos com Juros Semestrais
Existe outro aspecto pouco observado pelos investidores. Nos títulos com pagamento periódico de cupons (Tesouro Prefixado com Juros Semestrais, Tesou IPCA com Juros Semestrais, Tesouro Educa+ e Tesouro Renda+ Aposentadoria Extra), parte dos juros acumulados é transferida para o investidor ao longo da vida do papel. Quando ocorre um pagamento de cupom:
- o investidor recebe recursos em conta;
- o preço do título sofre uma redução correspondente;
- não necessariamente ocorreu perda patrimonial.
Parte dos juros que estava incorporada ao preço do título foi retirada e entregue ao investidor. O mercado apelidou esse fenômeno de “carecamento do título”. Por esse motivo, a simples comparação entre o preço de ontem e o preço de hoje pode produzir interpretações equivocadas. Em muitos casos, a redução observada no preço representa apenas uma transferência de patrimônio do título para a conta do investidor. O retorno correto deve considerar simultaneamente a variação do preço e os fluxos recebidos.
O Risco de Reinvestimento
Nos títulos que pagam juros periódicos surge uma variável adicional. Os recursos recebidos ao longo do tempo precisam ser reinvestidos. Consequentemente, o retorno final passa a depender não apenas da taxa originalmente contratada, mas também das taxas disponíveis quando cada pagamento for recebido. Quanto maior a quantidade de fluxos intermediários, maior tende a ser a influência do reinvestimento sobre o resultado final do investimento.
Na nossa apuração de retorno acumulado no período, estamos considerando a reaplicação do juros recebidos (brutos) no mesmo dia de recebimento, à taxa de mercado desse mesmo dia.
Tributação dos Fluxos Intermediários
Os pagamentos periódicos também podem antecipar a incidência de Imposto de Renda para investidores pessoa física. Esse aspecto afeta a capitalização dos recursos ao longo do tempo e merece atenção na análise dos títulos com cupons. Como já abordamos esse tema em profundidade no artigo “Alerta sobre Imposto de Renda no Tesouro Direto”, não entraremos em detalhes neste estudo.
Vamos a Avaliação Prática dos Rendimentos Acumulados do Tesouro Direto
Tesouro Prefixado 2029
Após entendermos os fatores que determinam o retorno dos títulos de renda fixa, vamos colocar os conceitos em prática.
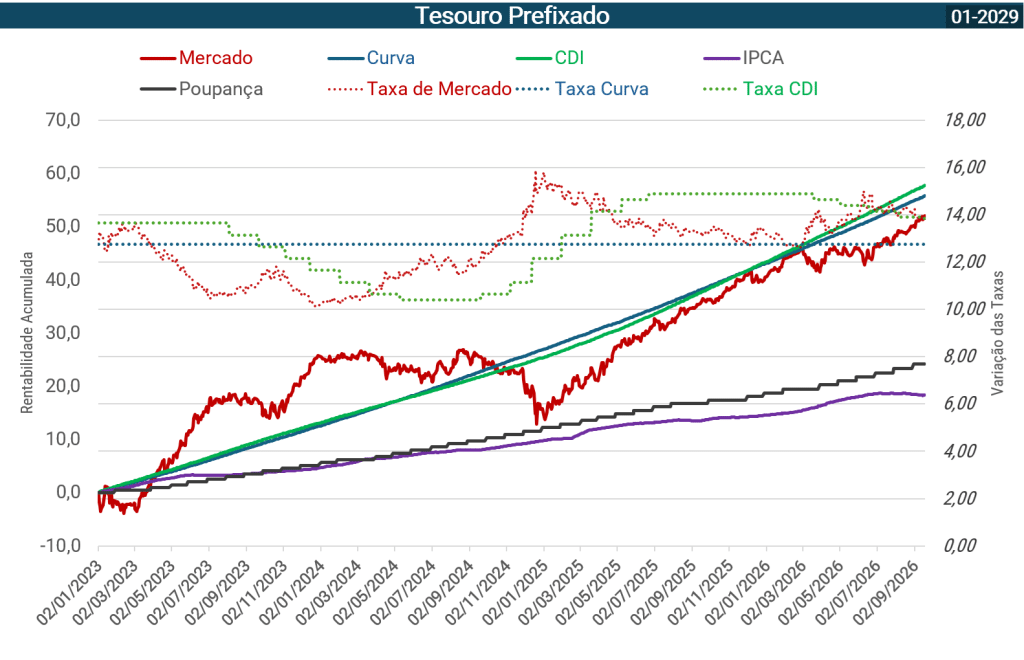
O primeiro ativo analisado será o Tesouro Prefixado com vencimento em janeiro de 2029, considerando o período entre 29/12/2022 e 18/09/2026.
Como vimos anteriormente, nosso foco não será observar apenas a evolução dos preços ou das taxas, mas compreender como as mudanças das taxas impactaram o retorno acumulado do investimento ao longo do tempo.
Vamos desconsiderar todos os custos, taxas e impostos, então o resultado é sempre o Bruto.
Evolução das Taxas e dos Retornos Tesouro Prefixado 2029
O gráfico mostra simultaneamente:
Linhas contínuas (Eixo da Direita no gráfico – Rentabilidade Acumulada)
- Retorno acumulado a mercado;
- Retorno acumulado na curva (taxa contratada);
- Retorno do CDI;
- Retorno do IPCA;
- Retorno da Poupança;
Linhas pontilhadas (Eixo da Esquerda no gráfico – Variação das Taxas )
- Evolução da taxa de mercado do título;
- Taxa contratada na compra.
- Trajetória da Taxa CDI
A primeira observação importante é que o retorno a mercado apresentou oscilações relevantes ao longo do período.
Isso ocorreu porque a taxa negociada pelo mercado sofreu mudanças significativas. A taxa chegou ao mínimo de 10,11% a.a. em dezembro de 2023 e atingiu o máximo de 15,89% a.a. em dezembro de 2024, encerrando o período em 13,97% a.a., acima da taxa de compra de 12,75% a.a.
Como consequência, apesar do título ter entregue um excelente retorno absoluto, a marcação a mercado reduziu parte da rentabilidade em relação ao retorno originalmente contratado.
Retorno a Mercado x Retorno na Curva Tesouro Prefixado 2029
Durante o período analisado, o Tesouro Prefixado 2029 apresentou retorno acumulado a mercado de 52,10% (11,98% ao ano).
Já o retorno acumulado na curva, considerando a manutenção da taxa originalmente contratada, atingiu 55,81% (12,71% ao ano).
A diferença entre os dois resultados reflete o impacto da marcação a mercado. Como a taxa do título encerrou o período em 13,97% a.a., acima da taxa de compra de 12,75% a.a., houve uma redução de aproximadamente 3,7 pontos percentuais no retorno acumulado em relação ao cenário de carregamento puro da curva.
Quem observasse apenas a alta das taxas poderia concluir que o investimento teve um resultado ruim. Foi menor que o esperado e abaixo do CDI, mas ainda positivo por efeito do carregamento principalmente.
Comparação do Tesouro Prefixado 2029 com CDI, IPCA e Poupança
No mesmo período, os principais indicadores de referência apresentaram os seguintes resultados:
- CDI: 57,78% (13,09% a.a.)
- Tesouro Prefixado 2029 a Mercado: 52,10% (11,98% a.a.)
- Tesouro Prefixado 2029 na Curva: 55,81% (12,71% a.a.)
- IPCA: 18,36% (4,65% a.a.)
- Poupança: 24,17% (6,01% a.a.)
Apesar de ter ficado abaixo do CDI no período, o Tesouro Prefixado entregou rentabilidade superior à inflação e à poupança.
Ganho Real do Tesouro Prefixado 2029
Ao descontarmos a inflação medida pelo IPCA, observamos que:
- Retorno Real a Mercado: 28,51% (7,00% a.a.)
- Retorno Real na Curva: 31,65% (7,70% a.a.)
- Ganho Real do CDI: 33,31% (8,07% a.a.)
- Ganho Real da Poupança: 4,91% (1,30% a.a.)
Isso mostra que, mesmo em um período de juros elevados, o Prefixado proporcionou um ganho real relevante para o investidor.
O Papel do Carregamento Tesouro Prefixado 2029
Outro aspecto interessante é observar a linha do retorno na curva.
Ela apresenta uma trajetória bastante suave e crescente ao longo de todo o período.
Isso ocorre porque ela reflete essencialmente o efeito do carregamento da taxa contratada de 12,75% ao ano.
Independentemente das oscilações das taxas de mercado, o título continuou gerando retorno diariamente pela simples passagem do tempo.
Esse comportamento reforça a importância do carregamento como componente estrutural da rentabilidade dos títulos de renda fixa.
Risco e Volatilidade do Tesouro Prefixado 2029
<<Acesse as Estatísticas Completas>>| Dica: clique direito e abra em nova guia/aba/janela para melhor visualização
Embora seja um ativo de renda fixa, o Tesouro Prefixado apresentou oscilações relevantes quando analisado pela ótica da marcação a mercado.
Os principais indicadores estatísticos foram:
- Maior retorno acumulado: 52,10% (11,98% a.a.)
- Menor retorno acumulado: -3,86% (-26,65% a.a.)
- Amplitude total dos retornos: 58,21 pontos percentuais (13,67% a.a.)
- Máximo drawdown: -11,07% (-5,77% a.a.)
- Máximo run-up: 58,21% (13,18% a.a.)
- Volatilidade anualizada: 8,09%
- Máximo período abaixo do pico anterior: 167 dias
Esses números demonstram que mesmo títulos de renda fixa podem experimentar períodos prolongados de recuperação quando as taxas se movem desfavoravelmente.
Uma explicação direta parta quem não conhece o Máximo Drawdown e o Máximo Run-up:
O Que os Retornos Mensais do Tesouro Prefixado 2029 Mostram?
Os retornos mensais evidenciam a influência da marcação a mercado.
O melhor mês do período foi de 2,61%, enquanto o pior registrou perda de -2,32%.
A amplitude mensal alcançou 4,94 pontos percentuais, mostrando que mesmo títulos prefixados podem apresentar movimentos significativos em horizontes curtos quando as expectativas de juros mudam.
Ainda assim, ao longo do período completo, o retorno acumulado permaneceu fortemente positivo.
Conclusão da Análise sobre Tesouro Prefixado 2029
O Tesouro Prefixado 2029 é um excelente exemplo de como a análise baseada apenas em preços ou taxas pode levar a conclusões equivocadas.
Apesar das taxas terem encerrado o período acima da taxa de compra, o investidor acumulou retorno superior a 50%.
O carregamento dos juros contratados compensou boa parte dos efeitos negativos provocados pela elevação das taxas.
A principal lição é clara:
O investidor não deve analisar apenas a direção das taxas de juros. O que realmente importa é como essas mudanças afetam o retorno acumulado do investimento.
Neste caso, a elevação das taxas reduziu o retorno em relação à curva originalmente contratada, mas não impediu que o título entregasse uma rentabilidade expressiva ao longo do período analisado, apesar de ter rendido abaixo do CDI.
Tesouro Prefixado com Juros Semestrais 2029
Após analisarmos o comportamento do Tesouro Prefixado 2029 sem pagamentos intermediários (Bullet), vamos agora avaliar o Tesouro Prefixado com Juros Semestrais 2029, considerando o período entre 29/12/2022 e 18/09/2026.
Embora ambos possuam o mesmo indexador e vencimento semelhante, existe uma diferença importante: neste caso o investidor recebe cupons semestrais ao longo da vida do título.
Essa característica altera significativamente a dinâmica dos retornos, introduzindo o risco de reinvestimento dos fluxos recebidos e o fenômeno que discutimos anteriormente como “carecamento” do título.
Para apuração do retorno acumulado, vamos considerar a reaplicação ( no mesmo dia do recebimento) do Juros recebidos no período no próprio Tesouro Prefixado com Juros 2029. Assim a apuração do retorno no dia leva em consideração os juros recebidos anulando o efeito do “carecamento” no preço.
Como vimos anteriormente, nosso foco não será observar apenas a evolução dos preços ou das taxas, mas compreender como as mudanças das taxas impactaram o retorno acumulado do investimento ao longo do tempo.
Vamos desconsiderar todos os custos, taxas e impostos, então o resultado é sempre o Bruto.
Evolução das Taxas e dos Retornos do Tesouro Prefixado com Juros Semestrais 2029
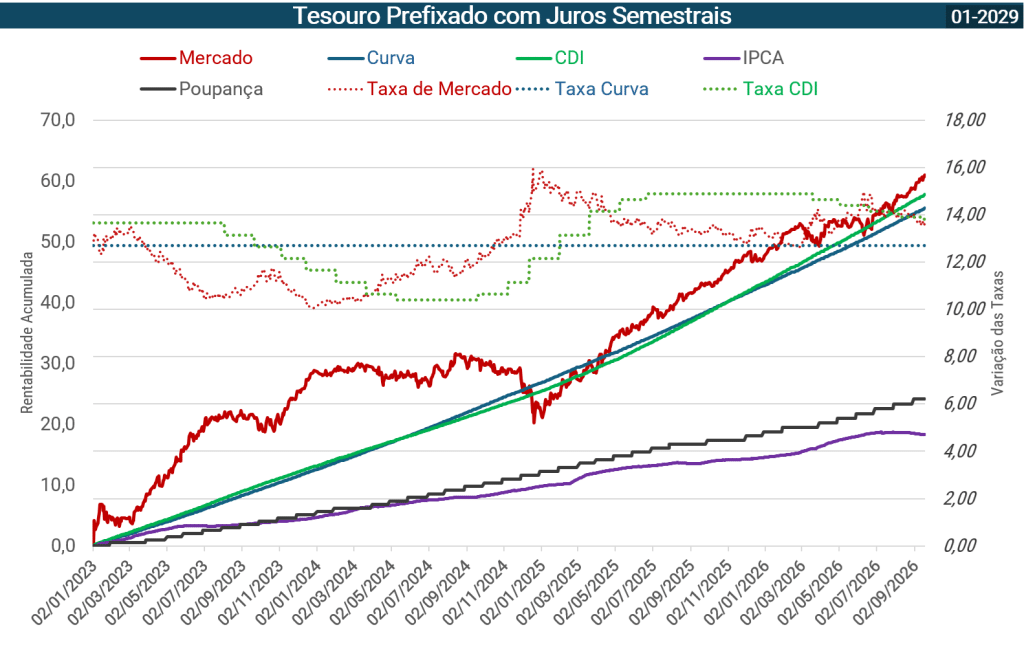
O gráfico mostra simultaneamente:
Linhas contínuas (Eixo da Direita no gráfico – Rentabilidade Acumulada)
- Retorno acumulado a mercado;
- Retorno acumulado na curva (taxa contratada);
- Retorno do CDI;
- Retorno do IPCA;
- Retorno da Poupança.
Linhas pontilhadas (Eixo da Esquerda no gráfico – Variação das Taxas)
- Evolução da taxa de mercado do título;
- Taxa contratada na compra;
- Trajetória da Taxa CDI.
Assim como ocorreu no Tesouro Prefixado 2029 Bullet, o retorno a mercado apresentou oscilações relevantes ao longo do período.
A taxa negociada pelo mercado atingiu mínima de 10,05% a.a. em dezembro de 2023 e máxima de 15,96% a.a. em dezembro de 2024, encerrando o período em 13,75% a.a., acima da taxa de compra de 12,70% a.a.
Esse movimento contribuiu para reduzir parte do retorno que seria obtido caso o investidor carregasse apenas a taxa originalmente contratada.
Entretanto, mesmo com a elevação das taxas ao longo do período, o retorno acumulado permaneceu bastante expressivo graças ao carregamento dos juros e aos cupons recebidos semestralmente.
Retorno a Mercado x Retorno na Curva do Tesouro Prefixado com Juros Semestrais 2029
Durante o período analisado, o Tesouro Prefixado com Juros Semestrais 2029 apresentou retorno acumulado a mercado de 60,95% (13,70% ao ano).
Já o retorno acumulado na curva atingiu 55,55% (12,66% ao ano).
Um aspecto interessante deste estudo é que o retorno a mercado ficou acima do retorno na curva.
Isso ocorreu porque durante parte relevante do período o título foi beneficiado pela marcação a mercado decorrente das oscilações das taxas, gerando ganhos adicionais ao carregamento da taxa originalmente contratada.
Diferentemente do Prefixado Bullet analisado anteriormente, neste caso o investidor não apenas capturou a taxa contratada, como também obteve um ganho adicional decorrente da dinâmica de mercado, com a reaplicação dos juros recebidos a taxas melhores que a taxa de compra.
Outro ponto relevante é que os retornos apresentados já incorporam os cupons pagos ao longo do período. Se analisássemos apenas a evolução dos preços dos títulos, parte importante da rentabilidade seria ignorada.
Comparação do tesouro Prefixado com Juros 2029 com CDI, IPCA e Poupança
No mesmo período, os principais indicadores de referência apresentaram os seguintes resultados:
- CDI: 57,78% (13,09% a.a.)
- Tesouro Prefixado com Juros Semestrais 2029 a Mercado: 60,95% (13,70% a.a.)
- Tesouro Prefixado com Juros Semestrais 2029 na Curva: 55,55% (12,66% a.a.)
- IPCA: 18,36% (4,65% a.a.)
- Poupança: 24,17% (6,01% a.a.)
Ao contrário do Prefixado Bullet, que terminou abaixo do CDI, o Tesouro Prefixado com Juros Semestrais conseguiu superar o CDI no período analisado.
O retorno acumulado a mercado representou aproximadamente 102,55% do CDI, demonstrando um desempenho bastante competitivo.
Além disso, a rentabilidade foi amplamente superior à inflação e à poupança.
Ganho Real do tesouro Prefixado Com Juros 2029
Ao descontarmos a inflação medida pelo IPCA, observamos que:
- Retorno Real a Mercado: 35,99% (8,65% a.a.)
- Retorno Real na Curva: 31,43% (7,65% a.a.)
- Ganho Real do CDI: 33,31% (8,07% a.a.)
- Ganho Real da Poupança: 4,91% (1,30% a.a.)
O ganho real obtido a mercado foi superior ao do CDI no período analisado, resultado bastante expressivo para um investimento em renda fixa.
O Papel do Carregamento no Tesouro Prefixado com Juros Semestrais 2029
Assim como no Prefixado Bullet, o carregamento dos juros contratados continua sendo um dos principais determinantes do retorno.
A diferença é que parte desse carregamento não permanece incorporada ao preço do título até o vencimento.
Periodicamente os juros acumulados são transferidos para o investidor através dos cupons semestrais.
Isso faz com que a evolução do patrimônio esteja distribuída entre:
- valorização do título;
- cupons recebidos;
- reinvestimento dos recursos pagos.
Por esse motivo, a análise baseada em retorno acumulado é muito mais adequada do que a simples análise dos preços.
Fluxos Recebidos do Tesouro Prefixado com Juros 2029 e o Risco de Reinvestimento
Uma característica importante deste título é a existência de pagamentos periódicos de juros.
Durante o período analisado foram pagos 8 cupons semestrais de R$ 48,81 por título, totalizando R$ 390,48 recebidos pelo investidor.
Observe que o valor pago em cupons corresponde a aproximadamente 43,5% do valor originalmente investido de R$ 896,93.
Esse dado chama atenção para uma diferença fundamental entre este título e o Tesouro Prefixado 2029 Bullet.
No Tesouro Prefixado (Bullet, sem juros intermediários):
- não houve pagamentos intermediários;
- toda a rentabilidade permaneceu incorporada ao título;
- não existiu risco de reinvestimento.
Já no Prefixado com Juros Semestrais:
- parte considerável do retorno foi antecipada;
- o investidor recebeu dinheiro periodicamente;
- surgiu a necessidade de reinvestir os cupons recebidos.
Isso significa que o retorno final do investidor dependerá não apenas da taxa originalmente contratada, mas também das taxas disponíveis para reinvestimento dos fluxos recebidos.
Essa característica muitas vezes passa despercebida pelos investidores, mas pode fazer grande diferença em períodos longos.
Risco e Volatilidade do Tesouro Prefixado com Juros Semestrais 2029
<<Acesse as Estatísticas Completas>> | Dica: clique direito e abra em nova guia/aba/janela para melhor visualização
Os principais indicadores estatísticos foram:
- Maior retorno acumulado: 60,95% (13,70% a.a.)
- Menor retorno acumulado: 0,00% (0,00% a.a.)
- Amplitude total dos retornos: 60,95 pontos percentuais (13,73% a.a.)
- Máximo drawdown: -8,64% (-4,48% a.a.)
- Máximo run-up: 56,72% (12,89% a.a.)
- Volatilidade anualizada: 6,76%
- Máximo período abaixo do pico anterior: 165 dias
Comparando com o Prefixado Bullet, percebemos que:
- a volatilidade foi menor;
- o drawdown máximo foi menor;
- a recuperação ocorreu em período semelhante.
Isso ocorre porque os pagamentos periódicos reduzem a duration do ativo e, consequentemente, sua sensibilidade às oscilações das taxas.
Uma explicação direta para quem não conhece o Máximo Drawdown e o Máximo Run-up:
Máximo Drawdown: representa a maior perda acumulada observada no período, medida a partir de um pico anterior de retorno. Em outras palavras, mostra qual foi a pior queda que o investidor precisou suportar antes da recuperação do investimento. Comprar na máxima e vender na mínima.
Máximo Run-up: representa o maior ganho acumulado observado durante o período analisado. Indica o melhor momento já alcançado pelo investimento em relação ao ponto inicial da análise. Comprar na mínima e vender na máxima.
O Que os Retornos Mensais do Tesouro Prefixado com Juros Semestrais 2029 Mostram?
Os retornos mensais continuam evidenciando a influência da marcação a mercado.
O melhor mês do período apresentou retorno de 2,45%, enquanto o pior registrou perda de -1,89%.
A amplitude mensal alcançou 4,33 pontos percentuais, demonstrando que mesmo títulos com pagamentos intermediários continuam sujeitos às oscilações decorrentes das expectativas de juros.
Ainda assim, a volatilidade mensal foi inferior à observada no Prefixado Bullet, reforçando o efeito estabilizador dos cupons semestrais.
Conclusão da Análise sobre o Tesouro Prefixado com Juros Semestrais 2029
O Tesouro Prefixado com Juros Semestrais 2029 é um excelente exemplo de como os pagamentos intermediários alteram a experiência do investidor em renda fixa.
Apesar da taxa ter encerrado o período acima da taxa de compra, o título entregou retorno acumulado de 60,95% (13,70% a.a.), superando inclusive o CDI do período.
Em comparação ao Tesouro Prefixado 2029 Bullet, observamos algumas diferenças importantes:
- maior retorno acumulado no período analisado;
- menor volatilidade;
- menor drawdown;
- recebimento de R$ 390,48 em cupons;
- presença do risco de reinvestimento.
A principal lição continua sendo a mesma:
O investidor não deve analisar apenas a direção das taxas de juros. O que realmente importa é como essas mudanças afetam o retorno acumulado do investimento.
Neste caso, além da marcação a mercado e do carregamento dos juros, os pagamentos semestrais e o reinvestimento dos cupons tiveram papel fundamental na construção do resultado final obtido pelo investidor.
Um alerta importante é que o Tesouro com Juros tem, além do Risco de Reinvestimento, a questão da antecipação tributária ao pagar imposto sobre os cupons recebidos. Artigo: “Alerta sobre Imposto de Renda no Tesouro Direto”.
Tesouro IPCA+ Principal 2045
Após analisarmos os títulos prefixados, vamos agora estudar um dos ativos mais acompanhados pelos investidores de longo prazo: o Tesouro IPCA+ 2045, considerando o período entre 30/12/2021 e 18/09/2026.
Diferentemente dos títulos prefixados, o Tesouro IPCA+ possui dois componentes de retorno:
- atualização monetária pela inflação (IPCA);
- taxa real contratada na compra.
Essa característica permite separar o retorno obtido pela reposição do poder de compra daquele gerado efetivamente acima da inflação.
Além disso, por possuir um prazo muito longo, o Tesouro IPCA+ 2045 apresenta elevada sensibilidade às oscilações das taxas de juros reais, tornando-se um excelente exemplo para estudar o impacto da marcação a mercado sobre os retornos acumulados.
Como vimos anteriormente, nosso foco não será observar apenas a evolução dos preços ou das taxas, mas compreender como as mudanças das taxas impactaram o retorno acumulado do investimento ao longo do tempo.
Vamos desconsiderar todos os custos, taxas e impostos, então o resultado é sempre o Bruto.
Evolução das Taxas e dos Retornos do Tesouro IPCA+ 2045
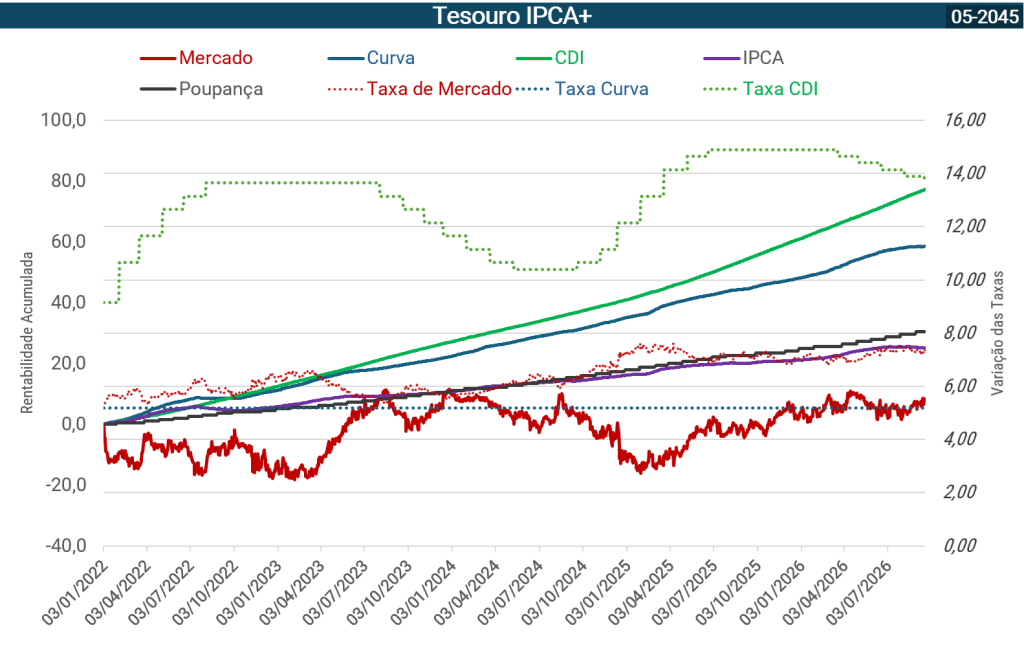
O gráfico mostra simultaneamente:
Linhas contínuas (Eixo da Direita no gráfico – Rentabilidade Acumulada)
- Retorno acumulado a mercado;
- Retorno acumulado na curva (taxa contratada);
- Retorno do CDI;
- Retorno do IPCA;
- Retorno da Poupança.
Linhas pontilhadas (Eixo da Esquerda no gráfico – Variação das Taxas)
- Evolução da taxa de mercado do título;
- Taxa contratada na compra;
- Trajetória da Taxa CDI.
A primeira observação importante é a enorme diferença entre a evolução do retorno a mercado e a evolução do retorno na curva.
A taxa real do título iniciou o período em 5,18% a.a., atingiu mínimo de 5,18% a.a. em janeiro de 2022 e máxima de 7,62% a.a. em abril de 2025, encerrando o período em 7,38% a.a.
O aumento acumulado de aproximadamente 2,20 pontos percentuais foi suficiente para provocar forte impacto negativo na marcação a mercado do título.
Como consequência, mesmo acumulando inflação e juros reais durante todo o período, o investidor viu grande parte do retorno ser consumida pela elevação das taxas reais exigidas pelo mercado.
Retorno a Mercado x Retorno na Curva do Tesouro IPCA+ 2045
Durante o período analisado, o Tesouro IPCA+ 2045 apresentou retorno acumulado a mercado de apenas 8,41% (1,73% ao ano).
Já o retorno acumulado na curva atingiu impressionantes 58,66% (10,31% ao ano).
A diferença entre os dois resultados foi de aproximadamente 50 pontos percentuais.
Esse resultado é extremamente didático.
O investidor efetivamente capturou a inflação acumulada do período, mas a forte elevação das taxas reais provocou uma perda relevante na marcação a mercado.
É exatamente por isso que a análise baseada apenas na taxa contratada pode gerar expectativas equivocadas em horizontes intermediários.
O investidor contratou uma excelente taxa real, mas ainda assim enfrentou um período bastante difícil devido à elevação dos juros reais exigidos pelo mercado.
Comparação do Tesouro IPCA+ 2045 com CDI, IPCA e Poupança
No mesmo período, os principais indicadores de referência apresentaram os seguintes resultados:
- CDI: 77,27% (12,95% a.a.)
- Tesouro IPCA+ 2045 a Mercado: 8,41% (1,73% a.a.)
- Tesouro IPCA+ 2045 na Curva: 58,66% (10,31% a.a.)
- IPCA: 25,17% (4,89% a.a.)
- Poupança: 30,54% (5,83% a.a.)
O contraste é impressionante.
Embora o retorno na curva tenha sido bastante robusto, o retorno efetivamente observado a mercado ficou significativamente abaixo do CDI, da poupança e até mesmo da inflação acumulada.
Ganho Real do Tesouro IPCA+ 2045
Ao descontarmos a inflação medida pelo IPCA, observamos que:
- Retorno Real a Mercado: -13,39% (-3,01% a.a.)
- Retorno Real na Curva: 26,76% (5,17% a.a.) — praticamente o resultado da Taxa de Compra % a.a. (Taxa Real), conforme esperado.
- Ganho Real do CDI: 41,63% (7,68% a.a.)
- Ganho Real da Poupança: 4,29% (0,90% a.a.)
Esses números mostram claramente como a marcação a mercado pode afetar a experiência do investidor.
Apesar de o título ter acumulado inflação durante todo o período, a elevação das taxas reais foi suficiente para gerar perda de poder de compra para quem observava a posição pela ótica de mercado.
O Papel do Carregamento e do VNA IPCA no Tesouro IPCA+ 2045
Uma das características mais interessantes dos títulos IPCA+ é a presença de duas fontes distintas de retorno.
A primeira é a atualização diária do VNA IPCA, responsável por repor a inflação acumulada.
A segunda é o carregamento da taxa real contratada.
O investidor pode observar esse efeito diretamente na curva teórica do título.
Mesmo durante períodos de forte elevação das taxas reais, o retorno na curva continuou crescendo de forma consistente, refletindo a incorporação simultânea da inflação e do juro real contratado.
Esse comportamento mostra que inflação e marcação a mercado são fenômenos distintos e precisam ser analisados separadamente.
Risco e Volatilidade do Tesouro IPCA+ 2045
<<Acesse as Estatísticas Completas>> | Dica: clique direito e abra em nova guia/aba/janela para melhor visualização
Os principais indicadores estatísticos foram:
- Maior retorno acumulado: 11,52% (5,66% a.a.)
- Menor retorno acumulado: -18,24% (-16,68% a.a.)
- Amplitude total dos retornos: 36,39 pontos percentuais (42,46% a.a.)
- Máximo drawdown: -24,77% (-8,83% a.a.)
- Máximo run-up: 36,39% (16,97% a.a.)
- Volatilidade anualizada: 21,74%
- Máximo período abaixo do pico anterior: 682 dias
Esses números mostram que títulos de renda fixa de longo prazo podem apresentar oscilações muito superiores às imaginadas pela maioria dos investidores.
A volatilidade observada foi quase três vezes maior que a do Tesouro Prefixado 2029.
O investidor permaneceu mais de 682 dias abaixo do pico anterior, demonstrando como períodos prolongados de recuperação podem ocorrer em ativos de duration muito elevada.
Uma explicação direta para quem não conhece o Máximo Drawdown e o Máximo Run-up:
Máximo Drawdown: representa a maior perda acumulada observada no período, medida a partir de um pico anterior de retorno. Em outras palavras, mostra qual foi a pior queda que o investidor precisou suportar antes da recuperação do investimento. Comprar na máxima e vender na mínima.
Máximo Run-up: representa o maior ganho acumulado observado durante o período analisado. Indica o melhor momento já alcançado pelo investimento em relação ao ponto inicial da análise. Comprar na mínima e vender na máxima.
O Que os Retornos Mensais do Tesouro IPCA+ 2045 Mostram?
Os retornos mensais deixam clara a influência da marcação a mercado.
O melhor mês apresentou retorno de 5,53%, enquanto o pior registrou perda de -2,72%.
A amplitude mensal alcançou 8,25 pontos percentuais, demonstrando que pequenas mudanças nas taxas reais podem gerar impactos relevantes sobre os retornos acumulados.
Esse efeito é potencializado pela elevada duration do título.
Conclusão da Análise sobre o Tesouro IPCA+ 2045
O Tesouro IPCA+ 2045 é talvez o melhor exemplo da principal mensagem deste artigo.
Mesmo acumulando inflação e juros reais ao longo de todo o período, o retorno a mercado foi profundamente impactado pela elevação das taxas reais.
O investidor contratou uma taxa excelente, mas a forte alta dos juros reais exigidos pelo mercado reduziu significativamente o retorno acumulado observado.
A principal lição é clara:
O investidor não deve avaliar títulos IPCA+ apenas pela inflação acumulada ou pela taxa contratada. O que realmente importa é compreender como as mudanças das taxas reais afetam o retorno acumulado ao longo do tempo.
Neste caso, o aumento das taxas reais transformou um título que acumulava inflação e juros reais em um investimento que apresentou retorno muito inferior ao CDI e até mesmo à inflação durante o período analisado. Isso demonstra o enorme impacto que a marcação a mercado pode exercer sobre títulos de duration elevada.
Tesouro IPCA+ com Juros Semestrais 2045
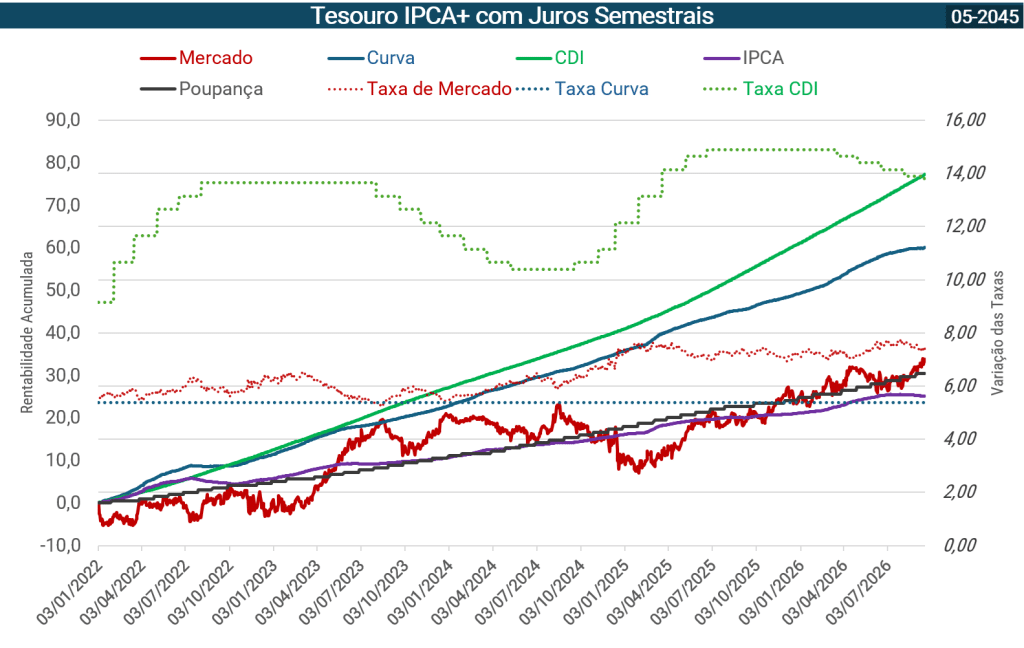
Após analisarmos o comportamento do Tesouro IPCA+ Principal 2045, vamos agora avaliar o Tesouro IPCA+ com Juros Semestrais 2045, considerando o mesmo período entre 30/12/2021 e 18/09/2026.
Os dois títulos possuem exatamente a mesma lógica de remuneração:
- atualização monetária pelo IPCA;
- taxa real contratada na compra.
A principal diferença é que, neste título, parte da rentabilidade é distribuída periodicamente através dos cupons semestrais.
Essa característica reduz parte da duration do ativo ao longo do tempo, introduz o risco de reinvestimento dos fluxos recebidos e altera significativamente a experiência do investidor.
Como vimos anteriormente, nosso foco não será observar apenas a evolução dos preços ou das taxas, mas compreender como as mudanças das taxas impactaram o retorno acumulado do investimento ao longo do tempo.
Vamos desconsiderar todos os custos, taxas e impostos, então o resultado é sempre o Bruto.
Evolução das Taxas e dos Retornos do Tesouro IPCA+ com Juros Semestrais 2045
O gráfico mostra simultaneamente:
Linhas contínuas (Eixo da Direita no gráfico – Rentabilidade Acumulada)
- Retorno acumulado a mercado;
- Retorno acumulado na curva (taxa contratada);
- Retorno do CDI;
- Retorno do IPCA;
- Retorno da Poupança.
Linhas pontilhadas (Eixo da Esquerda no gráfico – Variação das Taxas)
- Evolução da taxa de mercado do título;
- Taxa contratada na compra;
- Trajetória da Taxa CDI.
Assim como aconteceu no Tesouro IPCA+ Principal 2045, observamos forte impacto da elevação das taxas reais ao longo do período.
A taxa real iniciou em 5,38% a.a., atingiu mínima de 5,25% a.a. em agosto de 2023, máxima de 7,77% a.a. em julho de 2026 e encerrou o período em 7,44% a.a.
O aumento acumulado de aproximadamente 2,06 pontos percentuais provocou perdas importantes na marcação a mercado.
Porém, diferentemente do IPCA+ Principal, os pagamentos periódicos de cupons ajudaram a suavizar parte desse impacto.
Retorno a Mercado x Retorno na Curva do Tesouro IPCA+ com Juros Semestrais 2045
Durante o período analisado, o Tesouro IPCA+ com Juros Semestrais 2045 apresentou retorno acumulado a mercado de 33,82% (6,39% ao ano).
Já o retorno acumulado na curva atingiu 60,08% (10,52% ao ano).
A diferença entre os dois resultados foi de aproximadamente 26 pontos percentuais, muito inferior à diferença observada no Tesouro IPCA+ Principal 2045.
Enquanto o IPCA+ Principal apresentou uma diferença próxima de 50 pontos percentuais entre Mercado e Curva, o título com juros semestrais sofreu impacto significativamente menor.
Isso ocorre porque os cupons recebidos ao longo do tempo reduzem gradualmente a duration do papel e diminuem sua sensibilidade às oscilações das taxas reais de mercado.
Ainda houve impacto relevante da marcação a mercado, mas muito menor que o observado no título Principal.
Comparação Tesouro IPCA+ com Juros 2045 com CDI, IPCA e Poupança
No mesmo período, os principais indicadores de referência apresentaram os seguintes resultados:
- CDI: 77,27% (12,95% a.a.)
- Tesouro IPCA+ com Juros Semestrais 2045 a Mercado: 33,82% (6,39% a.a.)
- Tesouro IPCA+ com Juros Semestrais 2045 na Curva: 60,08% (10,52% a.a.)
- IPCA: 25,17% (4,89% a.a.)
- Poupança: 30,54% (5,83% a.a.)
Ao contrário do Tesouro IPCA+ Principal, que praticamente empatou com a inflação, o título com juros semestrais conseguiu apresentar desempenho superior ao IPCA e à poupança.
Entretanto, permaneceu bastante distante do CDI devido ao forte ciclo de juros elevados observado durante o período analisado.
O retorno a mercado representou aproximadamente 42,08% do CDI.
Ganho Real do Tesouro IPCA+ com Juros 2045
Ao descontarmos a inflação medida pelo IPCA, observamos que:
- Retorno Real a Mercado: 6,91% (1,43% a.a.)
- Retorno Real na Curva: 27,89% (5,37% a.a.) — praticamente o resultado da Taxa de Compra % a.a. (Taxa Real), conforme esperado.
- Ganho Real do CDI: 41,63% (7,68% a.a.)
- Ganho Real da Poupança: 4,29% (0,90% a.a.)
Um ponto muito interessante aparece aqui.
Enquanto o Tesouro IPCA+ Principal apresentou ganho real negativo de -13,39%, o Tesouro IPCA+ com Juros Semestrais ainda conseguiu manter ganho real positivo de 6,91%.
Essa diferença evidencia a importância da duração do ativo no impacto da marcação a mercado.
O Papel do Carregamento do Tesouro IPCA+ com Juros 2045 e do VNA IPCA
Assim como no Tesouro IPCA+ Principal, o retorno na curva reflete dois componentes fundamentais:
- atualização monetária do VNA IPCA;
- carregamento da taxa real contratada.
Ao observarmos a curva teórica do título, percebemos uma trajetória bastante consistente de crescimento.
Mesmo em períodos de elevação das taxas reais, o investidor continua acumulando:
- inflação;
- juros reais;
- cupons semestrais.
Esse comportamento ajuda a explicar por que o retorno na curva manteve-se superior a 60% no período.
Fluxos Recebidos pelo Tesouro IPCA+ com Juros 2045 e Risco de Reinvestimento
Uma das características mais importantes deste título é a distribuição periódica dos cupons.
Durante o período analisado foram pagos 10 cupons semestrais, com valores entre R$ 116,87 e R$ 139,08, totalizando R$ 1.141,19 por título.
Esse valor representa aproximadamente 27,7% do valor originalmente investido de R$ 4.125,75.
Trata-se de uma antecipação relevante da remuneração do título.
Contudo, existe uma consequência importante: o surgimento do risco de reinvestimento.
Cada cupom recebido precisa ser reaplicado pelo investidor.
Não existe garantia de que as taxas disponíveis para reinvestimento serão tão atrativas quanto aquelas existentes quando o título foi adquirido.
Essa é uma diferença fundamental em relação ao Tesouro IPCA+ Principal.
Tesouro IPCA+ Principal
- não possui cupons;
- não gera necessidade de reinvestimento;
- toda a rentabilidade permanece incorporada ao ativo.
Tesouro IPCA+ com Juros Semestrais
- distribui parte da rentabilidade ao longo do tempo;
- gera necessidade de reinvestimento;
- parte do resultado final dependerá das taxas disponíveis no futuro.
Além disso, os cupons provocam o chamado carecamento do título, reduzindo periodicamente seu preço sem que isso represente necessariamente perda patrimonial para o investidor.
Risco e Volatilidade do Tesouro IPCA+ com Juros Semestrais 2045
<<Acesse as Estatísticas Completas>> | Dica: clique direito e abra em nova guia/aba/janela para melhor visualização
Os principais indicadores estatísticos foram:
- Maior retorno acumulado: 33,94% (6,43% a.a.)
- Menor retorno acumulado: -5,29% (-23,57% a.a.)
- Amplitude total dos retornos: 41,43 pontos percentuais (8,04% a.a.)
- Máximo drawdown: -13,18% (-4,49% a.a.)
- Máximo run-up: 41,43% (7,68% a.a.)
- Volatilidade anualizada: 12,06%
- Máximo período abaixo do pico anterior: 310 dias
Comparando diretamente com o Tesouro IPCA+ Principal:
| Indicador | IPCA+ Principal | IPCA+ com Juros |
|---|---|---|
| Volatilidade | 21,74% | 12,06% |
| Drawdown Máximo | -24,77% | -13,18% |
| Dias abaixo do pico anterior | 682 | 310 |
Os números mostram claramente como os pagamentos periódicos reduziram o risco de mercado do investimento.
Uma explicação direta para quem não conhece o Máximo Drawdown e o Máximo Run-up:
Máximo Drawdown: representa a maior perda acumulada observada no período, medida a partir de um pico anterior de retorno. Em outras palavras, mostra qual foi a pior queda que o investidor precisou suportar antes da recuperação do investimento. Comprar na máxima e vender na mínima.
Máximo Run-up: representa o maior ganho acumulado observado durante o período analisado. Indica o melhor momento já alcançado pelo investimento em relação ao ponto inicial da análise. Comprar na mínima e vender na máxima.
O Que os Retornos Mensais do Tesouro IPCA+ com Juros Semestrais 2045 Mostram?
Os retornos mensais mostram que a marcação a mercado continua exercendo influência importante sobre o ativo.
O melhor mês apresentou retorno de 3,98%, enquanto o pior registrou perda de -1,67%.
A amplitude mensal alcançou 5,65 pontos percentuais, significativamente menor que os 8,25 pontos percentuais observados no Tesouro IPCA+ Principal.
Essa redução reforça novamente o efeito amortecedor dos cupons sobre a volatilidade do investimento.
Fluxos Recebidos e Reinvestimento dos Cupons do Tesouro IPCA+ com Juros 2045
Uma característica importante deste título é a distribuição periódica de cupons semestrais.
Durante o período analisado foram pagos 10 cupons, totalizando R$ 1.141,19 por título, com pagamentos variando entre R$ 116,87 e R$ 139,08.
Em uma análise tradicional baseada apenas nos preços, esses pagamentos poderiam gerar interpretações equivocadas, pois a cada cupom ocorre o chamado “carecamento” do título, reduzindo seu preço de mercado.
Entretanto, neste estudo os retornos foram calculados considerando o reinvestimento integral dos cupons na própria estratégia do Tesouro IPCA+ com Juros 2045 no momento de cada pagamento.
Dessa forma:
- os cupons permanecem incorporados ao patrimônio total do investidor;
- o efeito do carecamento é neutralizado;
- a comparação com o Tesouro IPCA+ Principal torna-se mais consistente;
- os retornos representam efetivamente a rentabilidade total da estratégia.
Em outras palavras, os R$ 1.141,19 recebidos não foram consumidos nem ficaram parados. Eles continuaram trabalhando a favor do investidor ao longo do período analisado.
Comparação com o Tesouro IPCA+ Principal 2045
Uma comparação interessante pode ser feita com o Tesouro IPCA+ Principal 2045. Os dois tem o mesmo vencimento 2045.
No título Principal:
- não existem pagamentos intermediários;
- não existe carecamento;
- todo o retorno permanece investido no próprio título.
Já no Tesouro IPCA+ com Juros:
- existem pagamentos periódicos de cupons;
- ocorre o carecamento do preço na data dos pagamentos;
- os cupons foram reinvestidos integralmente nesta análise.
Como consequência, a diferença observada entre os dois títulos não está relacionada ao consumo dos fluxos intermediários, mas principalmente a fatores como:
- duration;
- sensibilidade às taxas reais;
- velocidade de recuperação do capital investido;
- perfil de distribuição dos fluxos.
Os resultados observados mostram isso claramente.
| Indicador | IPCA+ Principal 2045 | IPCA+ com Juros 2045 |
|---|---|---|
| Retorno Mercado | 8,41% | 33,82% |
| Retorno Curva | 58,66% | 60,08% |
| Volatilidade | 21,74% | 12,06% |
| Drawdown Máximo | -24,77% | -13,18% |
| Dias abaixo do pico anterior | 682 | 310 |
Observe que os retornos na curva foram muito semelhantes:
- Principal: 58,66%
- Com Juros: 60,08%
Isso mostra que ambos capturaram praticamente a mesma remuneração econômica, O título com Juros reaplicou em taxas maiores do que a taxa real de compra e acabou tendo um retorno total melhor.
A grande diferença apareceu na marcação a mercado.
O Tesouro IPCA+ Principal sofreu muito mais com a abertura das taxas reais porque possui uma duration maior.
Já o Tesouro IPCA+ com Juros Semestrais apresentou comportamento significativamente mais estável, pois parte do fluxo de caixa foi antecipada ao investidor ao longo do período, foi reinvestido em taxas reais melhores.
O Risco de Reinvestimento na Vida Real
Embora esta análise assuma reinvestimento integral dos cupons, vale lembrar que esse resultado depende justamente dessa hipótese.
Na prática, o investidor pode:
- consumir os recursos recebidos;
- deixar os valores parados em conta;
- reinvestir em outros ativos;
- reinvestir no próprio título.
Portanto, o retorno efetivamente obtido por cada investidor pode diferir dos resultados apresentados neste estudo, já que no estudo reaplicamos no mesmo título, no prórprio dia e na taxa de mercado desse dia.
Por isso dizemos que títulos com cupons possuem risco de reinvestimento.
Neste trabalho esse risco foi neutralizado através do reinvestimento imediato dos fluxos recebidos, permitindo comparar os títulos de forma mais consistente e concentrar a análise no efeito das mudanças das taxas de juros sobre o retorno acumulado.
Conclusão da Análise sobre o Tesouro IPCA+ com Juros Semestrais 2045
O Tesouro IPCA+ com Juros Semestrais 2045 mostra como títulos com o mesmo indexador podem proporcionar experiências muito diferentes para o investidor.
Embora tenha sido impactado pela elevação das taxas reais, o título apresentou comportamento significativamente mais estável que o Tesouro IPCA+ Principal.
Em comparação ao Tesouro IPCA+ Principal 2045, observamos:
- maior retorno acumulado a mercado;
- ganho real positivo;
- menor volatilidade;
- menor drawdown;
- menor tempo de recuperação;
- distribuição de R$ 1.141,19 em cupons ao longo do período.
Por outro lado, o investidor passou a conviver com uma variável inexistente no título Principal: o risco de reinvestimento dos fluxos recebidos.
A principal lição continua sendo a mesma:
O investidor não deve analisar apenas a inflação acumulada ou a taxa real contratada. O que realmente importa é compreender como as mudanças das taxas reais afetam o retorno acumulado do investimento.
Neste caso, os pagamentos semestrais ajudaram a reduzir significativamente os efeitos negativos da marcação a mercado, tornando a experiência do investidor muito menos volátil do que aquela observada no Tesouro IPCA+ Principal 2045.
Um alerta importante é que o Tesouro com Juros tem, além do Risco de Reinvestimento, a questão da antecipação tributária ao pagar imposto sobre os cupons recebidos. Artigo: “Alerta sobre Imposto de Renda no Tesouro Direto”.
Tesouro Educa+ 2045
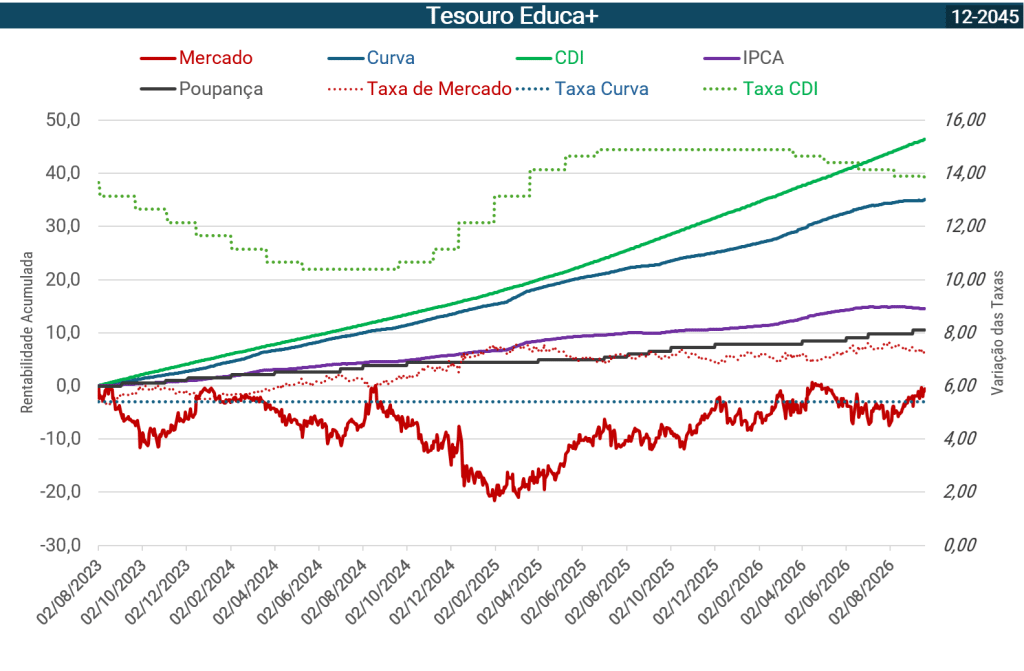
Após analisarmos os títulos IPCA+, vamos agora avaliar o Tesouro Educa+ 2045, considerando o período entre 01/08/2023 e 18/09/2026.
O Tesouro Educa+ possui diversas semelhanças com o Tesouro IPCA+ Principal durante sua fase de acumulação.
Seu objetivo é permitir que o investidor forme uma reserva financeira, como o custeio futuro de despesas educacionais.
Ao atingir a data de conversão escolhida pelo investidor, o patrimônio acumulado passa a ser pago através de 60 parcelas mensais corrigidas pela inflação, equivalentes a cinco anos de renda.
Essa característica faz com que o Tesouro Educa+ funcione como uma solução de planejamento financeiro de longo prazo como para educação, permitindo ao investidor criar uma fonte futura de recursos indexada ao IPCA.
Durante a fase de acumulação o título funciona de forma bastante semelhante a um Tesouro IPCA+ Principal, pois não realiza pagamentos intermediários e acumula a atualização monetária do IPCA acrescida de uma taxa real contratada na compra.
Todo o retorno permanece incorporado ao próprio título até o início da fase de recebimento da renda, potencializando o efeito da capitalização composta ao longo dos anos.
Por possuir prazo muito longo, o título apresenta elevada duration e forte sensibilidade às oscilações das taxas reais de juros. Pequenas alterações nas taxas de mercado podem produzir impactos significativos sobre a marcação a mercado, especialmente durante a fase de acumulação.
Outro aspecto importante é que, diferentemente do Tesouro IPCA+ com Juros Semestrais, do qual o investidor recebe cupons ao longo da vida do título, o Tesouro Educa+ não realiza pagamentos intermediários durante a fase de formação de patrimônio. Dessa forma:
- não existe carecamento do título durante a fase de acumulação;
- não existe risco de reinvestimento dos fluxos recebidos durante a fase de acumulação;
- todo o retorno permanece investido;
- a duration permanece elevada durante boa parte da vida do ativo.
Entretanto, esse comportamento muda quando se inicia a fase de recebimento da renda.
A partir do primeiro pagamento mensal, o patrimônio acumulado passa a ser gradualmente amortizado ao investidor ao longo de 60 parcelas mensais corrigidas pela inflação. Nesse momento ocorre um fenômeno semelhante ao observado nos títulos com cupons: parte do valor econômico deixa de permanecer incorporada ao título e passa a ser transferida ao investidor.
Podemos dizer que o Tesouro Educa+ passa então a sofrer um processo gradual de carecamento por amortização.
A cada parcela recebida:
- o saldo remanescente do título diminui;
- a duration é reduzida;
- a sensibilidade às oscilações das taxas reais diminui;
- parte do patrimônio passa do título para o investidor.
Caso esses recursos não sejam integralmente utilizados para seu objetivo educacional, surge também o risco de reinvestimento, pois os valores recebidos precisarão ser reaplicados em outros investimentos.
Por esse motivo, durante a fase de acumulação o Tesouro Educa+ apresenta características muito próximas às de um Tesouro IPCA+ Principal. Já durante a fase de recebimento da renda, seu comportamento se aproxima mais de um título que realiza amortizações periódicas, reduzindo gradualmente sua exposição às oscilações das taxas reais de juros.
Como vimos anteriormente, nosso foco não será observar apenas a evolução dos preços ou das taxas, mas compreender como as mudanças das taxas impactaram o retorno acumulado do investimento ao longo do tempo.
Vamos desconsiderar todos os custos, taxas e impostos, então o resultado é sempre o Bruto.
Evolução das Taxas e dos Retornos do Tesouro Educa+ 2045
O gráfico mostra simultaneamente:
Linhas contínuas (Eixo da Direita no gráfico – Rentabilidade Acumulada)
- Retorno acumulado a mercado;
- Retorno acumulado na curva (taxa contratada);
- Retorno do CDI;
- Retorno do IPCA;
- Retorno da Poupança.
Linhas pontilhadas (Eixo da Esquerda no gráfico – Variação das Taxas)
- Evolução da taxa de mercado do título;
- Taxa contratada na compra;
- Trajetória da Taxa CDI.
A primeira observação importante é a grande diferença entre o retorno acumulado a mercado e o retorno acumulado na curva.
A taxa real do título iniciou o período em 5,41% a.a., atingiu mínima de 5,30% a.a. em agosto de 2023, máxima de 7,67% a.a. em julho de 2026 e encerrou o período em 7,38% a.a.
A abertura acumulada de aproximadamente 1,97 ponto percentual foi suficiente para provocar forte impacto negativo sobre a marcação a mercado do título.
Como consequência, apesar da inflação acumulada e do carregamento dos juros reais contratados, o investidor enfrentou um período extremamente desafiador.
Retorno a Mercado x Retorno na Curva do Tesouro Educa+ 2045
Durante o período analisado, o Tesouro Educa+ 2045 apresentou retorno acumulado a mercado de -0,50% (-0,16% ao ano).
Já o retorno acumulado na curva atingiu 35,05% (10,10% ao ano).
A diferença entre os dois resultados foi superior a 35 pontos percentuais.
Esse resultado mostra claramente o impacto que a marcação a mercado pode exercer sobre títulos de longo prazo.
Embora o investidor estivesse acumulando inflação mais juros reais contratados diariamente, a forte elevação das taxas reais de mercado consumiu praticamente toda a rentabilidade acumulada no período.
É mais um exemplo de que a taxa contratada e o retorno efetivamente observado podem ser bastante diferentes em períodos intermediários.
Comparação do Tesouro Educa+ 2045 com CDI, IPCA e Poupança
No mesmo período, os principais indicadores de referência apresentaram os seguintes resultados:
- CDI: 46,43% (12,99% a.a.)
- Tesouro Educa+ 2045 a Mercado: -0,50% (-0,16% a.a.)
- Tesouro Educa+ 2045 na Curva: 35,05% (10,10% a.a.)
- IPCA: 14,58% (4,46% a.a.)
- Poupança: 10,56% (3,27% a.a.)
A comparação mostra que o desempenho observado a mercado ficou muito abaixo dos principais referenciais do período.
Enquanto CDI, inflação e poupança apresentaram retornos positivos, a marcação a mercado impediu que o investidor capturasse a remuneração teórica contratada.
Ganho Real do Tesouro Educa+ 2045
Ao descontarmos a inflação medida pelo IPCA, observamos que:
- Retorno Real a Mercado: -13,16% (-4,42% a.a.)
- Retorno Real na Curva: 17,86% (5,40% a.a.) — Taxa de Compra.
- Ganho Real do CDI: 27,80% (8,17% a.a.)
- Ganho Real da Poupança: -3,51% (-1,14% a.a.)
A forte abertura dos juros reais foi suficiente para gerar perda real para o investidor que observou a posição pela ótica de mercado.
O Papel do Carregamento e do VNA IPCA no Tesouro Educa+ 2045
Assim como ocorre nos títulos IPCA+, o retorno do Tesouro Educa+ é formado por dois componentes principais:
- atualização monetária do VNA IPCA;
- carregamento dos juros reais contratados.
Ao observarmos a linha da curva, percebemos uma trajetória consistente e crescente ao longo de todo o período analisado.
Isso demonstra que o investidor continuou acumulando inflação e juros reais diariamente, independentemente das oscilações das taxas de mercado.
A diferença entre curva e mercado mostra exatamente o efeito da marcação a mercado.
Fluxos Recebidos e Risco de Reinvestimento
Uma característica importante do Tesouro Educa+ é que, durante a fase de acumulação, não existem pagamentos intermediários.
Os pagamentos mensais ocorrerão apenas na fase de conversão da reserva financeira em renda educacional que no caso do Tesouro Educa+ 2045 começa em 15/01/2041.
Durante o período analisado:
- Juros recebidos: R$ 0,00
- Não houve cupons;
- Não houve carecamento do título;
- Não existiu risco de reinvestimento.
Sob esse aspecto, o comportamento do Educa+ no período foi semelhante ao do Tesouro IPCA+ Principal.
Todo o retorno permanece incorporado ao próprio título ao longo da fase de acumulação.
Essa característica aumenta o potencial de capitalização de longo prazo, mas também contribui para uma maior sensibilidade às mudanças nas taxas reais de juros.
Risco e Volatilidade do Tesouro Educa+ 2045
<<Acesse as Estatísticas Completas>> | Dica: clique direito e abra em nova guia/aba/janela para melhor visualização
Os principais indicadores estatísticos foram:
- Maior retorno acumulado: 0,62% (0,23% a.a.)
- Menor retorno acumulado: -21,56% (-14,94% a.a.)
- Amplitude total dos retornos: 28,27 pontos percentuais (23,18% a.a.)
- Máximo drawdown: -21,59% (-14,97% a.a.)
- Máximo run-up: 28,27% (9,68% a.a.)
- Volatilidade anualizada: 17,50%
- Máximo período abaixo do pico anterior: 412 dias
Os números mostram que o investidor enfrentou um longo período de desvalorização causado pela abertura das taxas reais.
O drawdown máximo praticamente coincidiu com a pior rentabilidade acumulada observada, indicando que a recuperação ainda não havia ocorrido integralmente até o final do período analisado.
Uma explicação direta para quem não conhece o Máximo Drawdown e o Máximo Run-up:
Máximo Drawdown: representa a maior perda acumulada observada no período, medida a partir de um pico anterior de retorno. Em outras palavras, mostra qual foi a pior queda que o investidor precisou suportar antes da recuperação do investimento. Comprar na máxima e vender na mínima.
Máximo Run-up: representa o maior ganho acumulado observado durante o período analisado. Indica o melhor momento já alcançado pelo investimento em relação ao ponto inicial da análise. Comprar na mínima e vender na máxima.
O Que os Retornos Mensais do Tesouro Educa+ 2045 Mostram?
Os retornos mensais evidenciam um comportamento bastante volátil para um ativo de renda fixa.
O melhor mês do período apresentou retorno de 5,80%, enquanto o pior registrou perda de -2,74%.
A amplitude mensal alcançou 8,54 pontos percentuais, valor bastante elevado para um investimento de renda fixa.
Esse comportamento decorre diretamente da elevada duration do título e da sensibilidade às oscilações das taxas reais de juros.
Conclusão da Análise sobre o Tesouro Educa+ 2045
O Tesouro Educa+ 2045 reforça uma das principais mensagens deste estudo.
Mesmo acumulando inflação e juros reais contratados, o retorno observado pelo investidor pode ser profundamente impactado pelas mudanças das taxas reais de mercado.
Durante o período analisado, a elevação dos juros reais reduziu significativamente a rentabilidade de mercado do ativo, transformando um retorno teórico de 35,05% (10,10% a.a.) em um resultado praticamente nulo de -0,50% (-0,16% a.a.).
O título possui forte potencial de acumulação no longo prazo, mas exige que o investidor compreenda e aceite a volatilidade provocada pela marcação a mercado ao longo do caminho.
A principal lição continua sendo a mesma:
O investidor não deve analisar apenas a inflação acumulada ou a taxa contratada. O que realmente importa é compreender como as mudanças das taxas reais afetam o retorno acumulado do investimento.
Neste caso, a abertura dos juros reais teve impacto suficiente para anular praticamente toda a rentabilidade acumulada durante os três anos analisados, mostrando mais uma vez a importância de avaliar a renda fixa pela ótica do retorno acumulado e não apenas pelas taxas contratadas.
Tesouro Renda+ Aposentadoria Extra 2049
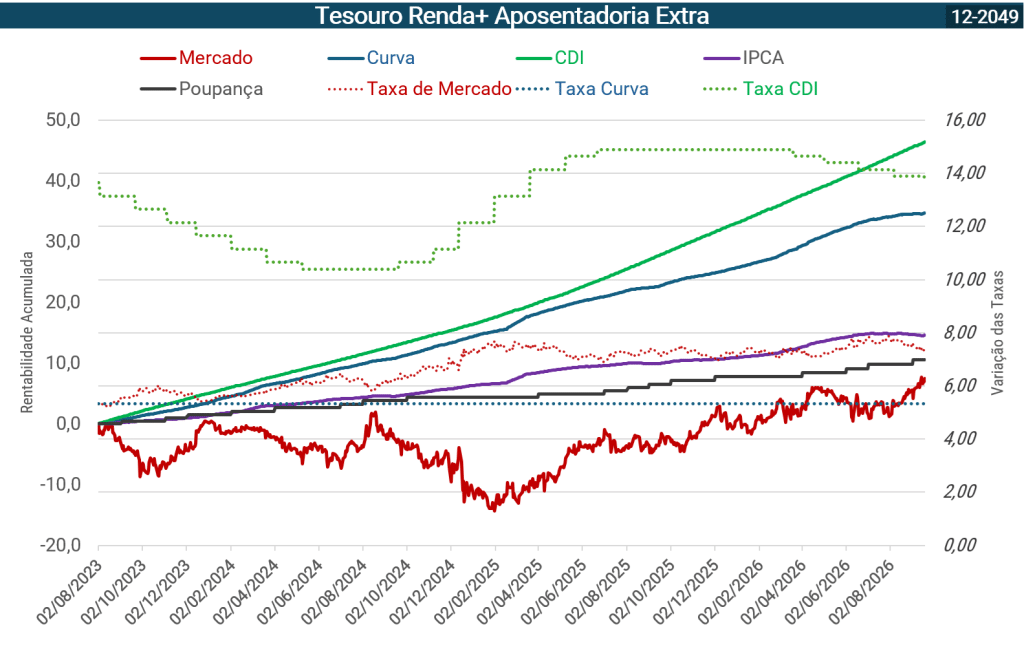
Após analisarmos o Tesouro Educa+, vamos agora avaliar o Tesouro Renda+ Aposentadoria Extra 2049, considerando o período entre 01/08/2023 e 18/09/2026.
O Tesouro Renda+ tem uma estrutura semelhante ao Tesouro Educa+ durante a fase de acumulação. A principal diferença é que, em vez de gerar 60 amortizações mensais destinadas ao custeio da educação, seu objetivo é a formação de uma renda complementar para aposentadoria em 240 amortizações.
Ao atingir a data de conversão escolhida pelo investidor, o patrimônio acumulado passa a ser pago através de 240 parcelas mensais corrigidas pela inflação, equivalentes a vinte anos de renda complementar.
Essa característica faz com que o Tesouro Renda+ se aproxime do conceito de um plano de previdência focado em benefício definido, permitindo ao investidor planejar uma renda futura indexada ao IPCA sem depender da contratação de produtos previdenciários privados.
Durante a fase de acumulação o título funciona de forma bastante semelhante a um Tesouro IPCA+ Principal, pois não realiza pagamentos intermediários e acumula a atualização monetária do IPCA acrescida de uma taxa real contratada na compra.
Todo o retorno permanece incorporado ao próprio título até o início da fase de recebimento da renda, potencializando o efeito da capitalização composta ao longo dos anos.
Por possuir prazo muitíssimo longo, o título apresenta elevada duration e forte sensibilidade às oscilações das taxas reais de juros. Pequenas alterações nas taxas de mercado podem produzir impactos significativos sobre a marcação a mercado, especialmente durante a fase de acumulação.
Outro aspecto importante é que, diferentemente do Tesouro IPCA+ com Juros Semestrais, do qual o investidor recebe cupons ao longo da vida do título, o Tesouro Renda+ não realiza pagamentos intermediários durante a fase de formação de patrimônio. Dessa forma:
- não existe carecamento do título durante a fase de acumulação;
- não existe risco de reinvestimento dos fluxos recebidos durante a fase de acumulação;
- todo o retorno permanece investido;
- a duration permanece elevada durante boa parte da vida do ativo.
Entretanto, esse comportamento muda completamente quando se inicia a fase de recebimento da renda complementar.
A partir da primeira parcela mensal, o patrimônio acumulado passa a ser gradualmente amortizado ao investidor ao longo de 240 pagamentos mensais corrigidos pela inflação. Nesse momento ocorre um fenômeno semelhante ao observado nos títulos com cupons: parte do valor econômico deixa de permanecer incorporada ao título e passa a ser transferida ao investidor.
Podemos dizer que o Tesouro Renda+ passa então a sofrer um processo gradual de carecamento por amortização.
A cada parcela recebida:
- o saldo remanescente do título diminui;
- a duration é reduzida;
- a sensibilidade às oscilações das taxas reais diminui;
- parte do patrimônio passa do título para o investidor.
Caso essas parcelas não sejam integralmente utilizadas para complementar a aposentadoria, surge também o risco de reinvestimento, pois os recursos recebidos precisarão ser reaplicados em outros investimentos.
Por esse motivo, durante a fase de acumulação o Tesouro Renda+ apresenta características muito próximas às de um Tesouro IPCA+ Principal. Já durante a fase de recebimento da renda, seu comportamento se aproxima mais de um título que realiza amortizações periódicas, reduzindo gradualmente sua exposição aos movimentos das taxas reais de juros.
Como vimos anteriormente, nosso foco não será observar apenas a evolução dos preços ou das taxas, mas compreender como as mudanças das taxas impactaram o retorno acumulado do investimento ao longo do tempo.
Vamos desconsiderar todos os custos, taxas e impostos, então o resultado é sempre o Bruto.
Evolução das Taxas e dos Retornos do Tesouro Renda+ Aposentadoria Extra 2049
O gráfico mostra simultaneamente:
Linhas contínuas (Eixo da Direita no gráfico – Rentabilidade Acumulada)
- Retorno acumulado a mercado;
- Retorno acumulado na curva (taxa contratada);
- Retorno do CDI;
- Retorno do IPCA;
- Retorno da Poupança.
Linhas pontilhadas (Eixo da Esquerda no gráfico – Variação das Taxas)
- Evolução da taxa de mercado do título;
- Taxa contratada na compra;
- Trajetória da Taxa CDI.
A primeira observação importante é a grande divergência entre as curvas de Mercado e Curva.
A taxa real iniciou o período em 5,33% a.a., atingiu mínima de 5,21% a.a. em agosto de 2023, máxima de 7,67% a.a. em julho de 2026 e encerrou o período em 7,14% a.a.
A abertura acumulada de aproximadamente 1,81 ponto percentual impactou negativamente a marcação a mercado do título, reduzindo de forma significativa o retorno acumulado observado pelo investidor.
Apesar de o investidor ter acumulado inflação e juros reais durante todo o período, a elevação das taxas reais consumiu grande parte da rentabilidade.
Retorno a Mercado x Retorno na Curva do Tesouro Renda+ Aposentadoria Extra 2049
Durante o período analisado, o Tesouro Renda+ Aposentadoria Extra 2049 apresentou retorno acumulado a mercado de 7,43% (2,45% ao ano).
Já o retorno acumulado na curva atingiu 34,95% (10,18% ao ano).
A diferença entre os dois resultados foi superior a 27 pontos percentuais.
Assim como observamos nos títulos IPCA+ e no Educa+, o investidor continuou acumulando inflação e juros reais contratados diariamente. Entretanto, a abertura das taxas reais fez com que boa parte desse ganho fosse anulada pela marcação a mercado.
Mais uma vez, percebemos que analisar apenas a taxa contratada pode levar a conclusões equivocadas quando o horizonte de análise é inferior ao vencimento do título.
Comparação do Tesouro Renda+ Aposentadoria Extra 2049 com CDI, IPCA e Poupança
No mesmo período, os principais indicadores de referência apresentaram os seguintes resultados:
- CDI: 46,43% (12,99% a.a.)
- Tesouro Renda+ Aposentadoria Extra 2049 a Mercado: 7,43% (2,45% a.a.)
- Tesouro Renda+ Aposentadoria Extra 2049 na Curva: 34,95% (10,18% a.a.)
- IPCA: 14,58% (4,46% a.a.)
- Poupança: 10,56% (3,27% a.a.)
O retorno observado a mercado ficou abaixo do CDI, da inflação e da poupança no período analisado.
Já o retorno na curva permaneceu bastante consistente, refletindo o carregamento da taxa real contratada acrescida da atualização monetária pelo IPCA.
Ganho Real do Tesouro Renda+ Aposentadoria Extra 2049
Ao descontarmos a inflação medida pelo IPCA, observamos que:
- Retorno Real a Mercado: -6,23% (-2,13% a.a.)
- Retorno Real na Curva: 17,78% (5,31% a.a.)
- Ganho Real do CDI: 27,80% (8,17% a.a.)
- Ganho Real da Poupança: -3,51% (-1,14% a.a.)
Os números mostram que o título continuou acumulando ganho real na curva, mas a abertura das taxas foi suficiente para gerar perda real para quem observou o investimento pela ótica da marcação a mercado.
O Papel do Carregamento e do VNA IPCA no Tesouro Renda+ Aposentadoria Extra 2049
Assim como ocorre com os títulos IPCA+, o retorno do Tesouro Renda+ é formado por dois componentes principais:
- atualização monetária do VNA IPCA;
- carregamento da taxa real contratada.
Ao observarmos a linha da curva, percebemos crescimento consistente ao longo de todo o período analisado.
Isso demonstra que, independentemente das oscilações das taxas reais de mercado, o investidor continuou acumulando diariamente inflação e juros reais contratados.
A diferença crescente entre Mercado e Curva representa o impacto da marcação a mercado provocado pela abertura dos juros reais.
Fluxos Recebidos e Risco de Reinvestimento
Uma característica importante do Tesouro Renda+ durante a fase de acumulação é a inexistência de pagamentos intermediários.
O Tesouro Renda+ 2049 começa a amortizar as 240 prestações em 15/01/2030.
Durante o período analisado:
- Juros recebidos: R$ 0,00
- Não houve cupons;
- Não houve carecamento do título;
- Não existiu risco de reinvestimento.
Esse comportamento se aproxima bastante do observado no Tesouro Educa+ e no Tesouro IPCA+ Principal.
Todo o retorno permanece investido dentro do próprio título até o início da fase de conversão em renda mensal.
Por um lado isso maximiza o efeito da capitalização composta. Por outro, aumenta a duration do ativo e sua sensibilidade às oscilações das taxas reais de mercado.
Risco e Volatilidade do Tesouro Renda+ Aposentadoria Extra 2049
<<Acesse as Estatísticas Completas>> | Dica: clique direito e abra em nova guia/aba/janela para melhor visualização
Os principais indicadores estatísticos foram:
- Maior retorno acumulado: 7,43% (2,45% a.a.)
- Menor retorno acumulado: -13,79% (-11,34% a.a.)
- Amplitude total dos retornos: 21,23 pontos percentuais (18,47% a.a.)
- Máximo drawdown: -15,82% (-10,37% a.a.)
- Máximo run-up: 34,52% (11,84% a.a.)
- Volatilidade anualizada: 13,76%
- Máximo período abaixo do pico anterior: 445 dias
Os números mostram que o investidor atravessou um longo período de recuperação em função da abertura das taxas reais.
Apesar de possuir volatilidade inferior à observada no Tesouro IPCA+ Principal 2045, o título ainda apresentou oscilações significativas para um investimento de renda fixa.
Uma explicação direta para quem não conhece o Máximo Drawdown e o Máximo Run-up:
Máximo Drawdown: representa a maior perda acumulada observada no período, medida a partir de um pico anterior de retorno. Em outras palavras, mostra qual foi a pior queda que o investidor precisou suportar antes da recuperação do investimento. Comprar na máxima e vender na mínima.
Máximo Run-up: representa o maior ganho acumulado observado durante o período analisado. Indica o melhor momento já alcançado pelo investimento em relação ao ponto inicial da análise. Comprar na mínima e vender na máxima.
O Que os Retornos Mensais do Tesouro Renda+ Aposentadoria Extra 2049 Mostram?
Os retornos mensais evidenciam a elevada sensibilidade do título às mudanças das taxas reais.
O melhor mês apresentou retorno de 3,59%, enquanto o pior registrou perda de -1,71%.
A amplitude mensal alcançou 5,30 pontos percentuais, mostrando que movimentos relativamente modestos nas taxas reais podem produzir impactos relevantes em títulos de duration elevada.
Esse comportamento é semelhante ao observado no Tesouro Educa+ e nos títulos IPCA+ de prazo longo.
Comparação com o Tesouro Educa+ 2045
O Tesouro Renda+ e o Tesouro Educa+ apresentaram comportamentos bastante parecidos durante o período analisado.
| Indicador | Educa+ 2045 | Renda+ 2049 |
|---|---|---|
| Retorno Mercado | -0,50% | 7,43% |
| Retorno Curva | 35,05% | 34,95% |
| Volatilidade | 17,50% | 13,76% |
| Drawdown Máximo | -21,59% | -15,82% |
| Dias abaixo do pico anterior | 412 | 445 |
As diferenças observadas decorrem principalmente do comportamento das taxas de mercado e das características específicas de cada fluxo futuro.
Em ambos os casos, entretanto, a principal força que determinou o resultado foi a abertura dos juros reais.
Conclusão da Análise sobre o Tesouro Renda+ Aposentadoria Extra 2049
O Tesouro Renda+ Aposentadoria Extra 2049 reforça uma das mensagens mais importantes deste estudo.
Mesmo acumulando inflação e juros reais contratados diariamente, o retorno efetivamente observado pelo investidor pode ser profundamente impactado pelas mudanças das taxas reais de mercado.
Durante o período analisado, a elevação dos juros reais reduziu significativamente a rentabilidade observada, transformando um retorno teórico de 34,95% (10,18% a.a.) em apenas 7,43% (2,45% a.a.).
Por não possuir pagamentos intermediários durante a fase de acumulação, o título não sofre risco de reinvestimento, mas apresenta elevada duração e forte sensibilidade às oscilações das taxas reais.
A principal lição continua sendo a mesma:
O investidor não deve analisar apenas a inflação acumulada ou a taxa contratada. O que realmente importa é compreender como as mudanças das taxas reais afetam o retorno acumulado do investimento.
Neste caso, a marcação a mercado consumiu grande parte dos ganhos acumulados, demonstrando novamente como títulos de prazo muito longo podem apresentar comportamento bastante diferente daquele sugerido apenas pela taxa contratada.
Tesouro Selic 2027
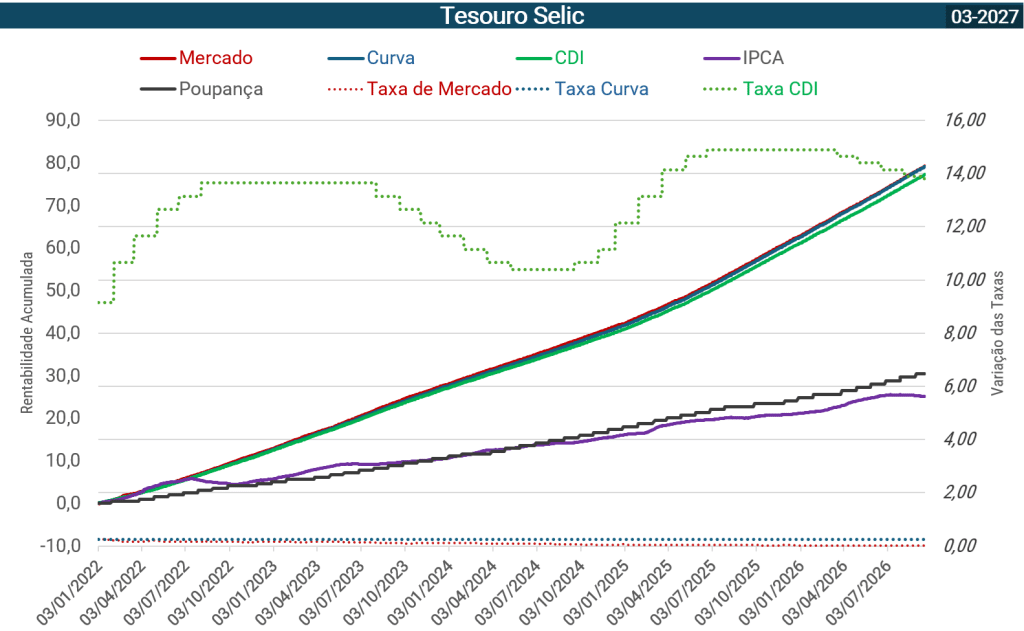
Para finalizarmos as análises individuais dos títulos do Tesouro Direto, vamos agora avaliar o Tesouro Selic com vencimento em março de 2027, considerando o período entre 30/12/2021 e 18/09/2026.
O Tesouro Selic é frequentemente considerado o ativo de menor risco de mercado dentro do Tesouro Direto. Isso acontece porque seu retorno está diretamente relacionado à evolução da taxa Selic, reduzindo significativamente os efeitos da marcação a mercado observados em títulos prefixados e indexados ao IPCA.
Como veremos, esse comportamento aparece claramente nos gráficos e indicadores estatísticos.
Vamos desconsiderar todos os custos, taxas e impostos, então o resultado é sempre o Bruto.
Evolução das Taxas e dos Retornos Tesouro Selic 2027
O gráfico mostra simultaneamente:
Linhas contínuas (Eixo da Direita no gráfico – Rentabilidade Acumulada)
- Retorno acumulado a mercado;
- Retorno acumulado na curva (taxa contratada);
- Retorno do CDI;
- Retorno do IPCA;
- Retorno da Poupança;
Linhas pontilhadas (Eixo da Esquerda no gráfico – Variação das Taxas)
- Evolução da taxa de mercado do título;
- Taxa contratada na compra;
- Trajetória da Taxa CDI.
A primeira observação importante é a enorme proximidade entre as curvas de Retorno a Mercado, Retorno na Curva e CDI.
Diferentemente do Tesouro Prefixado, praticamente não existem oscilações relevantes provocadas pela marcação a mercado.
Isso ocorre porque a taxa do Tesouro Selic variou muito pouco durante todo o período analisado. A taxa iniciou em 0,25% a.a., atingiu mínima de 0,01% a.a., máxima de 0,25% a.a. e encerrou o período em apenas 0,02% a.a.
Como consequência, a rentabilidade observada refletiu quase integralmente o carregamento dos juros e a atualização diária do VNA Selic.
Retorno a Mercado x Retorno na Curva Tesouro Selic 2027
Durante o período analisado, o Tesouro Selic 2027 apresentou retorno acumulado a mercado de 79,25% (13,21% ao ano).
Já o retorno acumulado na curva atingiu 79,16% (13,20% ao ano).
A diferença entre os dois resultados foi praticamente inexistente.
Isso mostra uma característica importante do Tesouro Selic: a marcação a mercado possui influência muito pequena sobre o retorno do investidor quando comparada aos títulos prefixados e IPCA+.
Enquanto no Prefixado observamos diferenças significativas entre Mercado e Curva, aqui as duas linhas praticamente se sobrepõem durante todo o período analisado.
Comparação do Tesouro Selic 2027 com CDI, IPCA e Poupança
No mesmo período, os principais indicadores de referência apresentaram os seguintes resultados:
- CDI: 77,27% (12,95% a.a.)
- Tesouro Selic 2027 a Mercado: 79,25% (13,21% a.a.)
- Tesouro Selic 2027 na Curva: 79,16% (13,20% a.a.)
- IPCA: 25,17% (4,89% a.a.)
- Poupança: 30,54% (5,83% a.a.)
O Tesouro Selic entregou praticamente o mesmo retorno do CDI, ficando apenas 0,62 ponto percentual abaixo no período analisado.
Em contrapartida, superou amplamente a inflação e a poupança.
O resultado é exatamente o esperado para um investimento que acompanha o comportamento da taxa básica de juros da economia.
Ganho Real do Tesouro Selic 2027
Ao descontarmos a inflação medida pelo IPCA, observamos que:
- Retorno Real a Mercado: 43,21% (7,94% a.a.)
- Retorno Real na Curva: 43,14% (7,92% a.a.)
- Ganho Real do CDI: 41,63% (7,68% a.a.)
- Ganho Real da Poupança: 4,29% (0,90% a.a.)
O período analisado foi marcado por juros reais elevados no Brasil.
Como consequência, o Tesouro Selic proporcionou um ganho real bastante expressivo para um investimento considerado de baixíssimo risco de mercado.
O Papel do Carregamento e do VNA Selic
Outro aspecto interessante é observar a trajetória praticamente perfeita das curvas de retorno.
Ao contrário do Prefixado, praticamente não existem períodos de queda.
Isso ocorre porque a maior parte da rentabilidade do Tesouro Selic deriva da atualização diária do VNA Selic, combinada ao carregamento dos juros contratados.
O investidor não depende de fechamento de taxas para obter retorno.
A própria evolução da Selic incorporada diariamente ao título é suficiente para gerar crescimento contínuo do patrimônio.
Esse comportamento ajuda a explicar por que o Tesouro Selic é frequentemente utilizado como referência de baixo risco dentro das carteiras de renda fixa.
Risco e Volatilidade do Tesouro Selic 2027
<<Acesse as Estatísticas Completas>> | Dica: clique direito e abra em nova guia/aba/janela para melhor visualização
Os principais indicadores estatísticos foram:
- Maior retorno acumulado: 79,25% (13,21% a.a.)
- Menor retorno acumulado: -0,05% (-3,89% a.a.)
- Amplitude total dos retornos: 79,33 pontos percentuais (13,26% a.a.)
- Máximo drawdown: -0,01% (-0,05% a.a.)
- Máximo run-up: 79,33% (13,23% a.a.)
- Volatilidade anualizada: 0,15%
- Máximo período abaixo do pico anterior: 2 dias
Os números mostram de forma clara como o Tesouro Selic praticamente elimina o risco de mercado para o investidor que acompanha o ativo diariamente.
A volatilidade observada foi extremamente baixa e a pior perda acumulada registrada durante todo o período foi praticamente desprezível.
Uma explicação direta para quem não conhece o Máximo Drawdown e o Máximo Run-up:
Máximo Drawdown: representa a maior perda acumulada observada no período, medida a partir de um pico anterior de retorno. Em outras palavras, mostra qual foi a pior queda que o investidor precisou suportar antes da recuperação do investimento. Comprar na máxima e vender na mínima.
Máximo Run-up: representa o maior ganho acumulado observado durante o período analisado. Indica o melhor momento já alcançado pelo investimento em relação ao ponto inicial da análise. Comprar na mínima e vender na máxima.
O Que os Retornos Mensais do Tesouro Selic 2027 Mostram?
Os retornos mensais reforçam o perfil de estabilidade do ativo.
O melhor mês do período registrou retorno de 1,28%, enquanto o pior apresentou ganho de 0,67%.
Ou seja, mesmo o pior mês analisado continuou apresentando resultado positivo.
A amplitude mensal foi de apenas 0,62 ponto percentual, demonstrando a baixa variabilidade típica dos investimentos atrelados à Selic.
A volatilidade mensal observada foi de apenas 0,16%, muito inferior à observada no Tesouro Prefixado.
Conclusão da Análise sobre Tesouro Selic 2027
O Tesouro Selic 2027 representa o exemplo mais próximo de um investimento livre de oscilações relevantes dentro do Tesouro Direto.
Ao longo do período analisado, a diferença entre o retorno a mercado e o retorno na curva foi praticamente inexistente.
O investidor capturou quase integralmente a evolução da taxa Selic e do CDI, com baixíssima volatilidade e sem enfrentar períodos significativos de perda.
A principal lição é clara:
O Tesouro Selic mostra que nem todo título de renda fixa sofre impactos relevantes das variações das taxas de mercado. Em ativos pós-fixados de baixa duration, o retorno acumulado é determinado principalmente pelo carregamento dos juros e pela atualização diária do VNA Selic.
Neste caso, a análise confirma por que o Tesouro Selic é amplamente utilizado como referência de liquidez, reserva de oportunidade e investimento conservador dentro das carteiras de renda fixa.
Levar a vencimento Investimentos do Tesouro Direto
Tesouro Prefixado 2026: O Que Acontece Quando o Investidor Leva o Título Até o Vencimento?
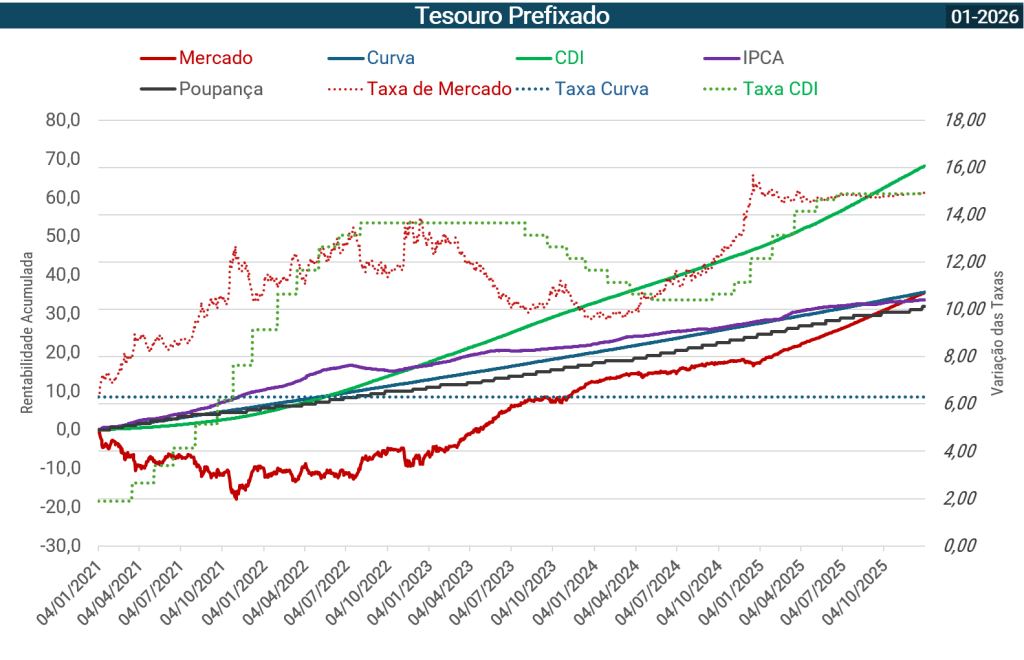
Até agora analisamos diversos títulos que ainda não haviam chegado ao vencimento durante o período estudado.
O Tesouro Prefixado 2026 permite observar uma situação diferente e extremamente importante para os investidores de renda fixa: o comportamento de um título que foi efetivamente carregado até o vencimento.
A análise considera o período entre 30/12/2020 e 02/01/2026, abrangendo toda a vida do investimento desde a compra até seu resgate.
Neste estudo, o investidor comprou o título com taxa de 6,30% ao ano e permaneceu investido até receber o valor de face de R$ 1.000,00 por título no vencimento.
Vamos desconsiderar todos os custos, taxas e impostos, então o resultado é sempre o Bruto.
A Grande Lição do Tesouro Prefixado 2026
A principal lição deste estudo aparece logo nos números finais.
Durante o período analisado:
- Retorno Mercado: 35,51% (6,28% a.a.)
- Retorno Curva: 35,53% (6,28% a.a.)
Os dois resultados são praticamente idênticos.
Isso aconteceu porque o investidor carregou o título até o vencimento.
Nesse cenário, todas as oscilações provocadas pela marcação a mercado desaparecem gradualmente e o preço converge para o valor de resgate previamente conhecido.
Em outras palavras:
Para quem leva o Tesouro Prefixado até o vencimento, o fator dominante deixa de ser a marcação a mercado e passa a ser a taxa contratada no momento da compra.
Mas as Taxas do Tesouro Prefixado 2026 Oscilaram Muito Durante o Caminho
Embora o resultado final tenha sido exatamente o contratado, o caminho percorrido foi bastante turbulento.
A taxa do título:
- começou em 6,30% a.a.
- atingiu mínima de 6,28% a.a.
- alcançou máxima de 15,69% a.a.
- terminou em 14,94% a.a.
A abertura acumulada foi de impressionantes 8,64 pontos percentuais.
Se analisássemos apenas a evolução das taxas, seria natural imaginar que o investimento tivesse produzido um resultado extremamente negativo.
No entanto, isso não aconteceu.
O motivo é simples: conforme o vencimento se aproxima, o efeito da marcação a mercado perde relevância e o preço do título converge para seu valor de resgate.
O Que os Gráficos Tesouro Prefixado 2026 Mostram?
O gráfico traz uma das imagens mais didáticas de toda a série.
Ao longo do período observamos:
- fortes oscilações do retorno a mercado;
- elevada volatilidade nos primeiros anos;
- grande abertura das taxas;
- recuperação gradual do investimento nos anos finais.
Mas ao chegar ao vencimento, as curvas de Mercado e Curva praticamente se encontram.
Esse comportamento mostra exatamente o conceito de convergência ao vencimento.
Não importa qual tenha sido a trajetória das taxas durante a vida do título.
Ao final, quem permaneceu investido recebeu exatamente aquilo que contratou.
Comparação do Tesouro Prefixado 2026 com CDI, IPCA e Poupança
No mesmo período os principais indicadores acumularam:
- CDI: 68,19% (10,98% a.a.)
- Tesouro Prefixado 2026: 35,51% (6,28% a.a.)
- IPCA: 33,65% (5,98% a.a.)
- Poupança: 31,89% (5,70% a.a.)
O Prefixado ficou bastante abaixo do CDI.
Isso ocorreu porque a compra foi realizada em um ambiente de juros historicamente baixos.
Posteriormente, o Brasil enfrentou um forte ciclo de alta de juros, elevando significativamente a remuneração dos investimentos pós-fixados.
Por outro lado, o título ainda conseguiu superar a inflação e a poupança no período.
Ganho Real do Tesouro Prefixado 2026
Ao descontarmos a inflação medida pelo IPCA, observamos:
- Retorno Real do Prefixado: 1,40% (0,28% a.a.)
- Ganho Real do CDI: 25,85% (4,71% a.a.)
- Ganho Real da Poupança: -1,31% (-0,26% a.a.)
Embora modesto, o Prefixado conseguiu preservar e ampliar ligeiramente o poder de compra do investidor.
O Papel da Duration no Tesouro Prefixado 2026
Outro aspecto extremamente interessante deste estudo é observar o comportamento da duration.
No início da aplicação, o título ainda possuía aproximadamente cinco anos até o vencimento.
Nessa fase as variações das taxas provocavam impactos significativos sobre o preço.
À medida que o vencimento se aproximava:
- a duration diminuiu;
- a volatilidade foi reduzida;
- o impacto das taxas foi perdendo importância;
- o carregamento passou a dominar o retorno.
Esse fenômeno fica claramente visível no gráfico.
Risco e Volatilidade do Tesouro Prefixado 2026
<<Acesse as Estatísticas Completas>> | Dica: clique direito e abra em nova guia/aba/janela para melhor visualização
Os principais indicadores estatísticos foram:
- Maior retorno acumulado: 35,51% (6,28% a.a.)
- Menor retorno acumulado: -17,88% (-20,88% a.a.)
- Amplitude total dos retornos: 65,02 pontos percentuais (12,83% a.a.)
- Máximo drawdown: -17,49% (-20,43% a.a.)
- Máximo run-up: 65,02% (10,55% a.a.)
- Volatilidade anualizada: 6,31%
- Máximo período abaixo do pico anterior: 566 dias
Esses números mostram que, embora o resultado final tenha sido o contratado, o caminho não foi tranquilo.
O investidor precisou conviver com uma perda acumulada superior a 17% em determinados momentos da trajetória.
A Diferença Entre Marcação a Mercado e Risco Real de Perdas no Tesouro Prefixado 2026
Uma interpretação equivocada bastante comum é confundir volatilidade temporária com perda permanente de capital.
Durante o período analisado, o investidor observou momentos em que o retorno acumulado chegou a aproximadamente -18%.
Entretanto, como o título foi levado até o vencimento, essa perda nunca foi realizada.
A queda refletia apenas a nova precificação imposta pelo mercado diante da elevação dos juros.
Quando o vencimento chegou, a perda desapareceu naturalmente.
Por esse motivo, para investidores que pretendem carregar o título até o vencimento, o verdadeiro risco não é a volatilidade da marcação a mercado.
O verdadeiro risco é contratar uma taxa insuficiente para atingir seus objetivos financeiros ou não superar um índice de referência de comparação (por exemplo, o CDI)
Conclusão da Análise sobre o Tesouro Prefixado 2026
O Tesouro Prefixado 2026 é um bom exemplo para entendermos o comportamento de toda a série de retornos.
Durante sua vida, o título enfrentou uma das maiores altas de juros da história recente do Brasil.
A taxa saiu de aproximadamente 6,30% para quase 15% ao ano, provocando fortes oscilações na marcação a mercado.
Mesmo assim, o investidor que permaneceu até o vencimento recebeu exatamente o retorno contratado no momento da compra.
A principal lição é clara:
A marcação a mercado afeta o caminho do investimento. O vencimento determina o destino final.
Para quem pretende vender antes do vencimento, as oscilações das taxas são extremamente importantes.
Para quem pretende carregar o título até o fim, a taxa contratada na compra tende a ser muito mais relevante do que todas as oscilações observadas ao longo do percurso.
Tesouro Selic 2025: O Que Acontece Quando o Investidor Leva o Título Até o Vencimento?
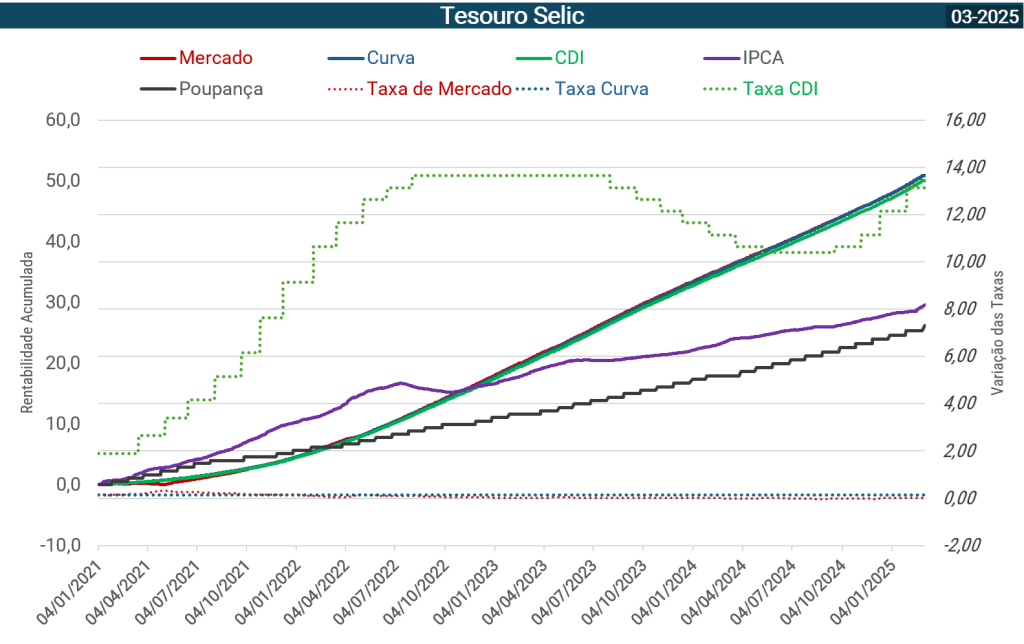
Analisamos diversos títulos prefixados e indexados ao IPCA que apresentaram oscilações relevantes ao longo da sua vida devido à marcação a mercado.
O Tesouro Selic 2025 permite observar uma situação bastante diferente.
Neste estudo acompanhamos o título desde 30/12/2020 até 05/03/2025, incluindo todo o período até seu vencimento.
O investidor manteve o título durante um dos períodos mais turbulentos da política monetária brasileira, passando por taxas Selic próximas de 2% ao ano, seguido de um dos maiores ciclos de aperto monetário da história recente do Brasil.
Mesmo nesse ambiente, o comportamento do Tesouro Selic foi extremamente previsível.
Vamos desconsiderar todos os custos, taxas e impostos, então o resultado é sempre o Bruto.
A Grande Lição do Tesouro Selic 2025
A principal conclusão deste estudo aparece imediatamente nos números finais.
Durante o período analisado:
- Retorno Mercado: 50,92% (10,40% a.a.)
- Retorno Curva: 50,92% (10,40% a.a.)
Não existe diferença entre os dois resultados.
Isso ocorre porque o Tesouro Selic possui baixíssima sensibilidade às oscilações das taxas de mercado.
Além disso, quando o título é carregado até o vencimento, qualquer pequeno efeito de marcação a mercado desaparece completamente.
Em outras palavras:
No Tesouro Selic, o retorno obtido pelo investidor tende a ser praticamente igual à evolução da própria Selic acumulada ao longo do período.
Mas a Selic Variou Muito Durante o Caminho
Embora o spread de negociação do título tenha oscilado muito pouco, a Selic passou por mudanças extremamente significativas.
Ao longo do período:
- a Selic saiu do piso histórico de aproximadamente 2% a.a.;
- atingiu patamares próximos de 14% a.a.;
- voltou a sofrer reduções posteriormente;
- encerrou o período em torno de 13% a.a.
Foi um dos ciclos monetários mais intensos da história recente brasileira.
Mesmo assim, o investidor praticamente não percebeu volatilidade relevante no retorno acumulado.
O motivo é simples.
A própria Selic é o indexador do título.
Portanto, quando os juros sobem, o investidor passa a receber uma remuneração maior em vez de sofrer perdas relevantes de marcação a mercado.
O Que os Gráficos do Tesouro Selic 2025 Mostram?
O gráfico do Tesouro Selic é provavelmente o mais simples de interpretar de toda a série.
Observamos:
- Mercado e Curva praticamente sobrepostos durante toda a vida do título;
- crescimento contínuo do patrimônio;
- baixa influência das oscilações das taxas de mercado;
- trajetória extremamente próxima ao CDI.
Ao contrário do Prefixado 2026 e dos títulos IPCA+, não observamos ciclos longos de recuperação nem períodos significativos de perdas temporárias.
O retorno acumulado cresceu quase continuamente ao longo do tempo.
Comparação do Tesouro Selic 2025 com CDI, IPCA e Poupança
Durante o mesmo período observamos:
- Tesouro Selic 2025: 50,92% (10,40% a.a.)
- CDI: 50,07% (10,25% a.a.)
- IPCA: 29,63% (6,44% a.a.)
- Poupança: 26,19% (5,75% a.a.)
O Tesouro Selic entregou aproximadamente 97,51% do CDI.
Essa pequena diferença decorre principalmente do spread de negociação e dos critérios de cálculo utilizados.
Na prática, o investidor capturou praticamente toda a evolução do CDI ao longo do período.
Além disso, o desempenho foi muito superior à inflação e à poupança.
Ganho Real do Tesouro Selic 2025
Ao descontarmos a inflação medida pelo IPCA, observamos:
- Ganho Real do Tesouro Selic: 16,42% (3,72% a.a.)
- Ganho Real do CDI: 15,77% (3,58% a.a.)
- Ganho Real da Poupança: -2,65% (-0,64% a.a.)
O período foi marcado por juros reais bastante elevados.
Como consequência, o investidor do Tesouro Selic conseguiu preservar o poder de compra e ainda obter um ganho real relevante.
O Papel do VNA Selic e do Carregamento no Tesouro Selic 2025
O comportamento do Tesouro Selic é bastante diferente daquele observado nos títulos prefixados e IPCA+.
Grande parte da rentabilidade observada decorre de dois fatores:
- atualização diária do VNA Selic;
- carregamento dos juros acumulados.
O investidor não depende de fechamento de taxas para gerar retorno.
A própria atualização diária do título faz com que o patrimônio evolua continuamente ao longo do tempo.
Por isso, os retornos Mercado e Curva permanecem praticamente idênticos durante toda a vida do investimento.
Fluxos Recebidos e Risco de Reinvestimento
Assim como ocorre no Tesouro IPCA+ Principal e nos títulos Prefixados sem cupons, o Tesouro Selic não realiza pagamentos intermediários.
Durante todo o período analisado:
- Juros recebidos: R$ 0,00
- Não houve cupons;
- Não houve carecamento do título;
- Não existiu risco de reinvestimento.
Todo o retorno permaneceu incorporado ao próprio ativo até o vencimento.
Essa característica simplifica bastante a análise e permite que o investidor capture integralmente os efeitos da capitalização composta.
Risco e Volatilidade do Tesouro Selic 2025
<<Acesse as Estatísticas Completas>> | Dica: clique direito e abra em nova guia/aba/janela para melhor visualização
Os principais indicadores estatísticos foram:
- Maior retorno acumulado: 50,92% (10,40% a.a.)
- Menor retorno acumulado: -0,02% (-1,78% a.a.)
- Amplitude total dos retornos: 50,95 pontos percentuais (10,44% a.a.)
- Máximo drawdown: -0,22% (-0,65% a.a.)
- Máximo run-up: 50,95% (10,41% a.a.)
- Volatilidade anualizada: 0,25%
- Máximo período abaixo do pico anterior: 35 dias
O pior drawdown observado durante mais de quatro anos foi de apenas 0,22%.
A volatilidade anualizada foi de apenas 0,25%, um número extremamente baixo quando comparado aos demais títulos estudados.
A Diferença Entre Marcação a Mercado e Risco Real
O Tesouro Selic talvez seja o melhor exemplo para mostrar que nem toda renda fixa possui risco relevante de marcação a mercado.
Ao longo de todo o período analisado:
- a volatilidade foi mínima;
- os drawdowns foram praticamente inexistentes;
- o retorno acumulado evoluiu de forma contínua.
Por esse motivo, o Tesouro Selic costuma ser utilizado como:
- reserva de emergência;
- reserva de liquidez;
- referência para comparação de outros investimentos;
- componente defensivo das carteiras.
Conclusão da Análise sobre o Tesouro Selic 2025
O Tesouro Selic 2025 é o exemplo mais puro de um investimento carregado até o vencimento.
Durante mais de quatro anos, o investidor atravessou um dos maiores ciclos de alta da Selic da história recente do Brasil e capturou praticamente toda essa remuneração.
Diferentemente dos títulos Prefixados e IPCA+, as oscilações da marcação a mercado tiveram impacto praticamente nulo sobre o resultado final.
A principal lição é clara:
Quando o Tesouro Selic é carregado até o vencimento, o retorno do investidor é determinado fundamentalmente pela própria evolução da Selic acumulada ao longo do período.
Por isso, entre todos os títulos analisados nesta série, o Tesouro Selic é aquele que apresentou a menor volatilidade, o menor drawdown e a maior previsibilidade de retorno ao longo do caminho até o vencimento.
Tesouro IPCA+ 2026: O Que Acontece Quando o Investidor Leva o Título Até o Vencimento?
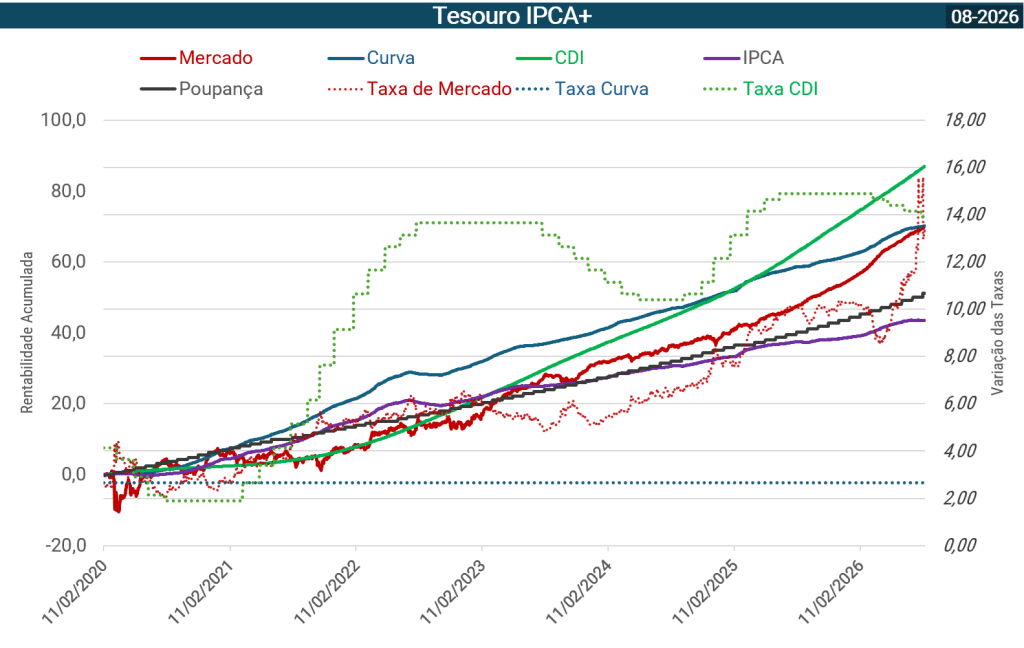
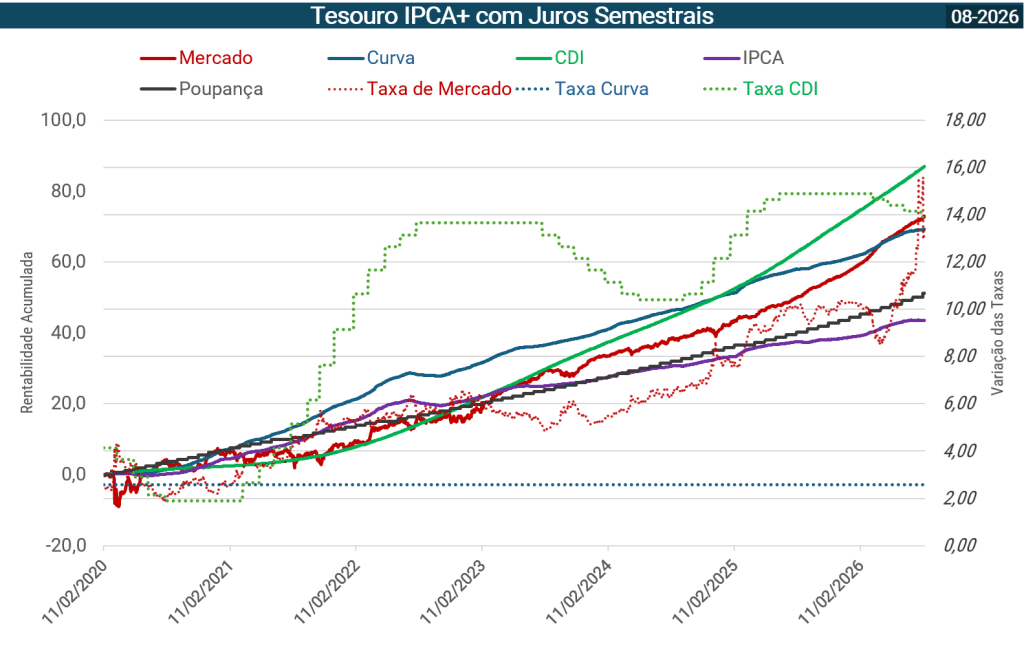
Até agora analisamos diversos títulos de renda fixa em períodos intermediários, nos quais a marcação a mercado provocou diferenças significativas entre o retorno observado no mercado e o retorno teórico da curva.
O vencimento dos títulos Tesouro IPCA+ Principal 2026 e Tesouro IPCA+ com Juros Semestrais 2026 nos permite observar uma situação bastante diferente.
Neste estudo acompanhamos os dois títulos desde a compra em fevereiro de 2020 até o vencimento em agosto de 2026.
Apesar de possuírem estruturas de fluxo bastante diferentes, ambos foram carregados até o vencimento.
Essa análise é extremamente valiosa porque permite responder uma dúvida muito comum dos investidores:
O que realmente acontece quando um título IPCA+ é mantido até o vencimento?
Vamos desconsiderar todos os custos, taxas e impostos, então o resultado é sempre o Bruto.
A Grande Lição do vencimento do Tesouro IPCA+ 2026
A primeira observação importante é que os retornos a mercado e na curva convergiram praticamente para os mesmos valores no vencimento.
Tesouro IPCA+ Principal 2026
- Retorno Mercado: 70,12% (8,53% a.a.)
- Retorno Curva: 70,13% (8,53% a.a.)
Tesouro IPCA+ com Juros Semestrais 2026
- Retorno Mercado: 72,96% (8,81% a.a.)
- Retorno Curva: 69,27% (8,45% a.a.)
Observe que as diferenças finais foram muito pequenas.
Ao chegar ao vencimento, a marcação a mercado perde relevância e o retorno passa a refletir fundamentalmente:
- a inflação acumulada no período;
- a taxa real contratada na compra.
Essa é uma das características mais importantes dos títulos IPCA+.
As oscilações de mercado podem ser fortes ao longo do caminho, mas seu impacto tende a desaparecer à medida que o vencimento se aproxima.
Mas as Taxas Reais Subiram Fortemente
O período analisado foi marcado por uma das maiores elevações dos juros reais da história recente.
No Tesouro IPCA+ Principal:
- Taxa de entrada: 2,65% a.a.
- Taxa de saída: 13,32% a.a.
- Abertura: 10,67 pontos percentuais
No Tesouro IPCA+ com Juros:
- Taxa de entrada: 2,57% a.a.
- Taxa de saída: 13,32% a.a.
- Abertura: 10,75 pontos percentuais
Em qualquer análise de curto prazo esse movimento teria provocado enorme destruição de valor.
Entretanto, ao serem carregados até o vencimento, ambos os títulos conseguiram entregar praticamente a remuneração contratada originalmente.
Esse é um excelente exemplo da diferença entre:
- volatilidade temporária;
- perda permanente de capital.
Comparação dos Tesouro IPCA+ 2026 com CDI, IPCA e Poupança
Durante o mesmo período observamos:
| Indicador | Principal 2026 | Com Juros 2026 |
|---|---|---|
| Retorno Mercado | 70,12% (8,53% a.a.) | 72,96% (8,81% a.a.) |
| CDI | 86,98% (10,13% a.a.) | 86,98% (10,13% a.a.) |
| 43,58% (5,73% a.a.) | 43,58% (5,73% a.a.) | |
| Poupança | 51,10% (6,57% a.a.) | 51,10% (6,57% a.a.) |
Os dois títulos ficaram abaixo do CDI.
Isso ocorreu porque a compra foi realizada em um ambiente de juros reais historicamente baixos e posteriormente o Brasil enfrentou um forte ciclo de aperto monetário.
Mesmo assim, ambos apresentaram desempenho amplamente superior à inflação e à poupança.
Ganho Real dos Tesouro IPCA+ 2026
Ao descontarmos a inflação do período observamos:
Tesouro IPCA+ Principal 2026
- Ganho Real: 18,48% (2,65% a.a.)
Tesouro IPCA+ com Juros Semestrais 2026
- Ganho Real: 20,46% (2,91% a.a.)
Uma prova é bastante interessante sobre levar até o vencimento.
Apesar de todas as oscilações observadas no mercado ao longo dos seis anos analisados, os investidores capturaram praticamente o ganho real contratado na compra.
Mais uma vez, o vencimento eliminou quase completamente o impacto das alterações das taxas. De fato o Principal recebeu a taxa comprada!
Fluxos Recebidos e Risco de Reinvestimento
É aqui que aparece a principal diferença entre os dois títulos.
Tesouro IPCA+ Principal 2026
- Não houve pagamentos intermediários;
- Não houve carecamento do título;
- Não existiu risco de reinvestimento;
- Todo o retorno permaneceu incorporado ao investimento.
Tesouro IPCA+ com Juros Semestrais 2026
- Houve 14 pagamentos semestrais;
- Total recebido em cupons: R$ 1.668,33 por título;
- O investidor recebeu aproximadamente 41% do valor originalmente aplicado em fluxos intermediários;
- Surgiu o risco de reinvestimento.
Os cupons começaram em:
- R$ 97,62 em fevereiro de 2020
e terminaram em:
- R$ 140,21 em agosto de 2026.
Esses pagamentos reduziram periodicamente o valor econômico incorporado ao título, fenômeno que chamamos de carecamento.
Por isso, a simples observação dos preços não seria suficiente para medir corretamente a rentabilidade do ativo.
Nesta análise, assim como nos estudos anteriores, os cupons foram considerados reinvestidos na própria estratégia do Tesouro IPCA+ com Juros 2026.
Dessa forma neutralizamos o efeito do carecamento e conseguimos comparar os dois títulos de maneira consistente.
Comparação dos Indicadores de Risco dos Tesouro IPCA+ 2026
| Indicador | Principal 2026 | Com Juros 2026 |
|---|---|---|
| Volatilidade | 6,52% | 5,85% |
| Drawdown Máximo | -11,32% | -9,92% |
| Máximo Run-up | 89,91% | 90,06% |
| Dias abaixo do pico anterior | 234 | 225 |
| Menor Retorno Acumulado | -10,42% | -9,00% |
Os números mostram que os cupons ajudaram a reduzir levemente o risco do investimento.
O título com juros apresentou:
- menor volatilidade;
- menor drawdown;
- menor perda acumulada;
- recuperação ligeiramente mais rápida.
Isso ocorre porque os pagamentos intermediários reduzem a duration do ativo ao longo do tempo.
Mais Estatísticas: Tesouro IPCA+ Principal 2026 | Tesouro IPCA+ com Juros 2026
A Principal Diferença Entre Tesouro IPCA+ Principal 2026 e Tesouro IPCA+ com Juros 2026
Observando os resultados finais fica claro que a decisão entre os dois ativos não esteve relacionada à expectativa de retorno.
Os retornos finais foram muito parecidos.
A verdadeira diferença esteve no fluxo de caixa.
O Tesouro IPCA+ Principal concentra toda a remuneração no vencimento.
Já o Tesouro IPCA+ com Juros Semestrais distribui parte da remuneração ao longo da vida do título.
Consequentemente:
- o Principal maximiza a capitalização dentro do próprio título;
- o título com Juros gera renda periódica;
- o Principal não possui risco de reinvestimento;
- o título com Juros exige decisões periódicas de reinvestimento;
- o Principal tende a apresentar volatilidade um pouco maior;
- o título com Juros tende a ser ligeiramente mais estável.
Conclusão da Análise dos Títulos IPCA+ 2026
Durante mais de seis anos, os investidores enfrentaram uma elevação superior a dez pontos percentuais nas taxas reais de mercado.
Apesar disso, aqueles que permaneceram investidos até o vencimento capturaram praticamente a remuneração contratada na compra.
A principal lição é simples:
A marcação a mercado afeta o caminho. O vencimento determina o destino final.
Para quem pretende carregar o título até o vencimento, a diferença entre o Tesouro IPCA+ Principal e o Tesouro IPCA+ com Juros está muito mais relacionada ao perfil de fluxo de caixa desejado do que à expectativa de retorno final do investimento.
Lembre-se sempre da questão tributária dos titulos do Tesouro Direto com Juros Intermediários (pagam cupons). Leiam o artigo: “Alerta sobre Imposto de Renda no Tesouro Direto”.
Muito obrigado pela audiência!
Aqui no Renda Fixa Prática possuímos vários artigos práticos sobre a Renda Fixa. Vale muito a leitura, confirma lá em Artigos!
A excelência é uma utopia, sempre há algo a melhorar!
Me mande um email com suas críticas, correções, sugestões, dúvidas e também elogios!
A Renda é Fixa, mas os Preços Balançam
Renda Fixa Nunca Morre!
Forte abraço
Receba nossos Artigos assim que forem produzidos!
Preencha abaixo:
Jefferson Figueiredo, CGA CGE
Sou Especialista de Renda Fixa e Gestor de ativos há mais 17 anos. O objetivo do Renda Fixa Prática é ajudar na compreensão dos ativos de Renda Fixa.