Análise do Mercado de Renda Fixa e Tesouro Direto: Semana 421

Highlights (Resumo): Alta nas Taxas de Juros.
Ao longo da semana, o mercado de renda fixa brasileiro foi marcado por um movimento consistente de abertura da curva de juros, especialmente nos vencimentos intermediários e longos, refletindo a combinação de fatores domésticos e externos que elevaram a percepção de risco. No cenário local, o rebaixamento da recomendação do Brasil pelo JPMorgan, a saída de fluxo estrangeiro, a divulgação de pesquisas eleitorais indicando vantagem de Lula e as dúvidas sobre a condução fiscal no próximo governo impulsionaram o prêmio exigido pelos investidores. Do lado econômico, embora indicadores de atividade, como serviços e varejo, tenham reforçado a percepção de desaceleração da economia e sustentado a expectativa de mais um corte de 0,25 p.p. da Selic em setembro, o IPCA de julho veio acima do esperado, reduzindo o espaço para interpretações mais otimistas sobre a inflação. No exterior, as tensões entre Estados Unidos e Irã mantiveram o petróleo em patamares elevados, pressionando expectativas inflacionárias globais, enquanto preocupações com o déficit fiscal americano mantiveram os rendimentos dos Treasuries longos em alta. Como resultado, os DIs curtos permaneceram relativamente estáveis, ancorados pela perspectiva de flexibilização monetária, enquanto os vértices longos acumularam forte alta ao longo da semana, refletindo o aumento da cautela com os riscos fiscais, políticos e geopolíticos.
Destaques: Fiscal, Eleições, Petróleo.
Expectativas de mercado para o Copom no DI Futuro da B3
Expectativas de mercado para o Copom no DI Futuro da B3
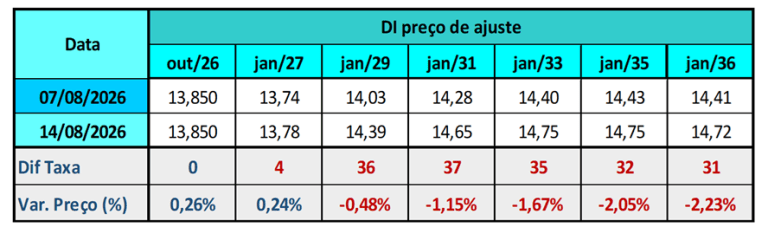
Variação Semanal das Taxas de Juros Futuros DI B3
📉 Expectativas de Mercado para a Selic (DI Futuro da B3)
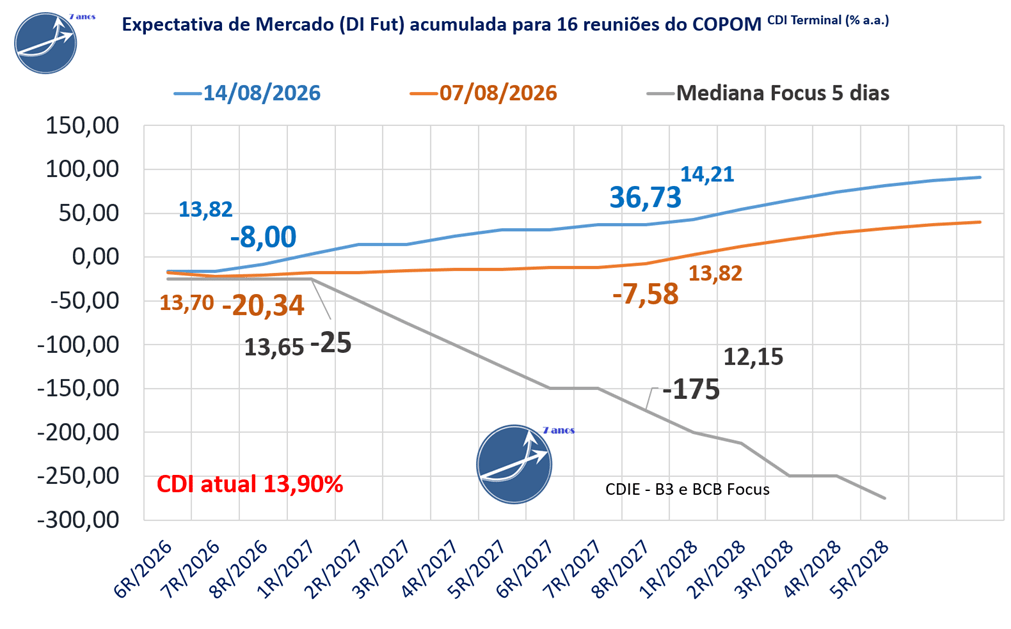
| O mercado de juros futuros (DI da B3) passou a indicas expectativas de altas na taxa Selic em relação à sexta-feira anterior. Para o horizonte até a 8R/2027, a projeção acumulada de queda passou de -7,6 para +36,7 pontos-base de alta. Para as próximas 3 reuniões do Copom, a expectativa de corte reduziu de -20,3 para -8 pontos-base, com o CDI projetado para o fim de 2026 em 13,82%, ante 13,70% na semana anterior. |
📊 Expectativas dos economistas(Boletim Focus-Mediana dos últimos 5 dias)
| Para 2026, a mediana Focus aponta um CDI terminal de 13,65%, equivalente a -25 pontos-base de corte. . Para o horizonte até a 8R/2027, a projeção acumulada considera -175 pontos-base de queda e CDI terminal de 12,15% a.a.. |
Expectativas de Mercado do Relatório Focus Bacen
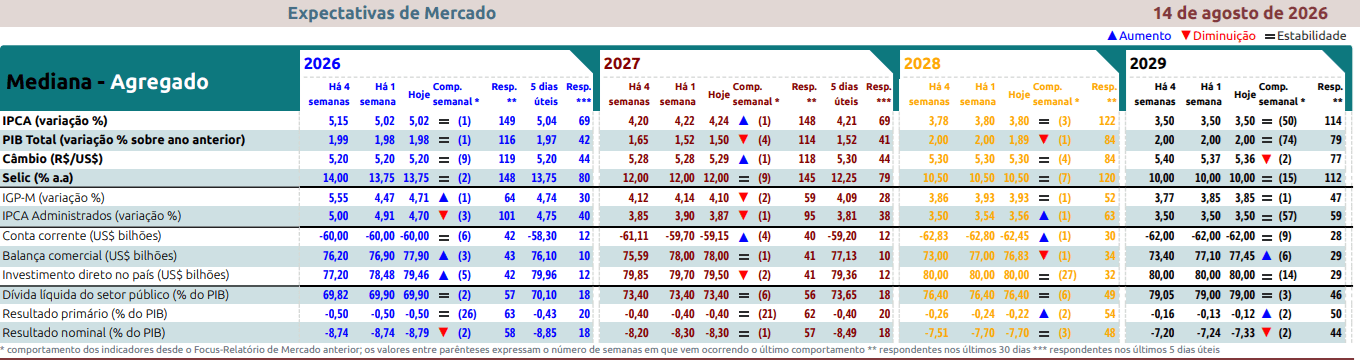
No Relatório de Mercado Focus da semana, a projeção para a inflação oficial de 2026 subiu de 5,02% para 5,02%. Há um mês, a mediana era de 4,44% , acima do intervalo de tolerância superior, que vai até 4,50%, e do alvo central de 3,0%. Para 2027, a projeção subiu de 4,22% para 4,24%, enquanto há um mês estava em 4,00%.
A mediana da Taxa Selic – Meta (% a.a.) projetada para o fim de 2026 se manteve em 13,75%, há um mês atrás era 12,50%. Para o final de 2027 se manteve em 12,00%, há um mês atrás era 10,50%.
Resumos diários do Mercado de Juros e Renda Fixa na semana
Resumo Semanal dos Juros Futuros – 10/08/2026 à 17/08/2026
Segunda-feira (10/08/2026)
O mercado de juros iniciou a semana sob forte influência do cenário externo, com a escalada das tensões entre Estados Unidos e Irã elevando significativamente os preços do petróleo e reacendendo preocupações com inflação global persistente e juros elevados por mais tempo nas principais economias. A percepção de que um acordo para reabertura do Estreito de Ormuz estava mais distante fez o Brent avançar cerca de 5%, pressionando os Treasuries americanos e, por consequência, a curva de juros brasileira. No ambiente doméstico, o resultado da pesquisa BTG/Nexus, que mostrou Lula à frente nas intenções de voto, contribuiu para o aumento do prêmio de risco fiscal e para a inclinação da curva, sobretudo nos vértices longos. Os contratos de DI encerraram o dia em alta, com destaque para os vencimentos mais longos, refletindo a combinação de incertezas eleitorais, preocupações fiscais e deterioração do cenário internacional. Os investidores também adotaram postura cautelosa à espera da divulgação da ata do Copom e do IPCA de julho, buscando sinais sobre os próximos passos da política monetária brasileira.
Terça-feira (11/08/2026)
Os juros futuros avançaram de forma expressiva ao longo do pregão, especialmente nos vencimentos intermediários e longos, em um movimento impulsionado pela piora da percepção de risco em relação ao Brasil. O principal fator foi o rebaixamento da recomendação do país pelo JPMorgan, de overweight para neutra, estimulando a saída de fluxo estrangeiro e ampliando a aversão ao risco dos investidores. Paralelamente, novas pesquisas eleitorais mantiveram Lula na liderança, intensificando receios sobre o quadro fiscal futuro. O IPCA de julho veio acima das expectativas do mercado, embora tenha mostrado desaceleração em relação ao mês anterior, reforçando a cautela com a trajetória da inflação. A ata do Copom manteve aberta a discussão sobre a próxima decisão de Selic, sem sinalizar claramente novos cortes ou estabilidade. Além disso, a valorização do dólar e a continuidade da alta do petróleo reforçaram preocupações inflacionárias. Nesse contexto, a curva de juros voltou a embutir prêmios mais elevados, refletindo a combinação de risco fiscal, incerteza política, saída de capital estrangeiro e dúvidas quanto ao ciclo de afrouxamento monetário.
Quarta-feira (12/08/2026)
O comportamento da curva de juros brasileira foi marcado por uma diferenciação clara entre os vértices curtos e longos. Enquanto os contratos mais próximos seguiram precificando majoritariamente um corte de 0,25 ponto percentual da Selic em setembro, os vencimentos intermediários e longos continuaram pressionados pelo aumento do prêmio de risco fiscal e eleitoral. A divulgação da Pesquisa Mensal de Serviços confirmou um cenário de atividade econômica enfraquecida, sustentando as apostas de flexibilização monetária. No cenário internacional, o índice de preços ao consumidor dos Estados Unidos veio alinhado às expectativas e favoreceu o recuo dos rendimentos dos Treasuries de curto prazo. Contudo, preocupações relacionadas ao déficit fiscal americano impulsionaram novamente os títulos mais longos, especialmente o Treasury de 30 anos, reforçando a percepção de que riscos fiscais passaram a ser uma preocupação global, não restrita ao Brasil. O avanço do dólar frente ao real e a manutenção das incertezas sobre os próximos passos do Federal Reserve também contribuíram para a abertura da curva doméstica, principalmente nos vencimentos de prazo mais longo.
Quinta-feira (13/08/2026)
Os juros futuros longos voltaram a subir, demonstrando que as medidas fiscais recentemente aprovadas pelo Congresso, especialmente o PLP dos Combustíveis, não foram suficientes para reduzir as preocupações dos investidores em relação à trajetória das contas públicas. Embora a ponta curta da curva tenha permanecido relativamente estável, sustentada pela perspectiva de desaceleração econômica e por uma possível continuidade dos cortes de juros, os vértices mais longos continuaram exigindo prêmio adicional de risco. O ambiente político permaneceu como um dos principais vetores de preocupação, diante da disputa eleitoral acirrada. Somou-se a isso uma nova fonte de incerteza externa: a decisão dos Estados Unidos de incluir o Brasil entre países considerados relevantes para a integração econômica com a China, gerando receios de possíveis tensões comerciais adicionais entre Brasília e Washington. No exterior, o índice de preços ao produtor dos EUA ajudou a reduzir expectativas de aperto monetário pelo Fed, mas um leilão de Treasuries de 30 anos com elevada taxa de retorno limitou o alívio dos juros globais. O resultado foi uma curva doméstica ainda mais inclinada, refletindo a combinação de riscos fiscais, eleitorais e geopolíticos.
Sexta-feira (14/08/2026)
O mercado encerrou a semana com forte deterioração dos ativos domésticos e mais uma sessão de alta dos juros futuros, consolidando cinco pregões consecutivos de abertura da curva. Ao longo da semana, os vértices intermediários acumularam mais de 30 pontos-base de elevação, enquanto os vencimentos mais longos avançaram mais de 40 pontos-base. O movimento refletiu uma combinação de fatores: o rebaixamento da recomendação do Brasil pelo JPMorgan, a continuidade da saída de investidores estrangeiros, pesquisas eleitorais favoráveis a Lula, preocupações fiscais persistentes e o aumento das tensões comerciais entre Brasil e Estados Unidos após o início do processo de reciprocidade comercial pelo governo brasileiro. O ambiente externo também foi desfavorável, com nova alta dos rendimentos dos Treasuries e valorização do petróleo devido à falta de avanços nas negociações entre EUA e Irã. A forte alta do dólar ao longo da semana contribuiu para ampliar as expectativas inflacionárias e pressionar ainda mais a curva de juros. O mercado passou a acompanhar também o expressivo vencimento de NTN-Bs previsto para a semana seguinte, evento que poderia influenciar as estratégias de emissão do Tesouro Nacional em um ambiente já marcado por elevada volatilidade e sensibilidade às questões fiscais e eleitorais.
Fonte: Broadcast
Principais indicadores para acompanhamento da Renda Fixa e Tesouro Direto
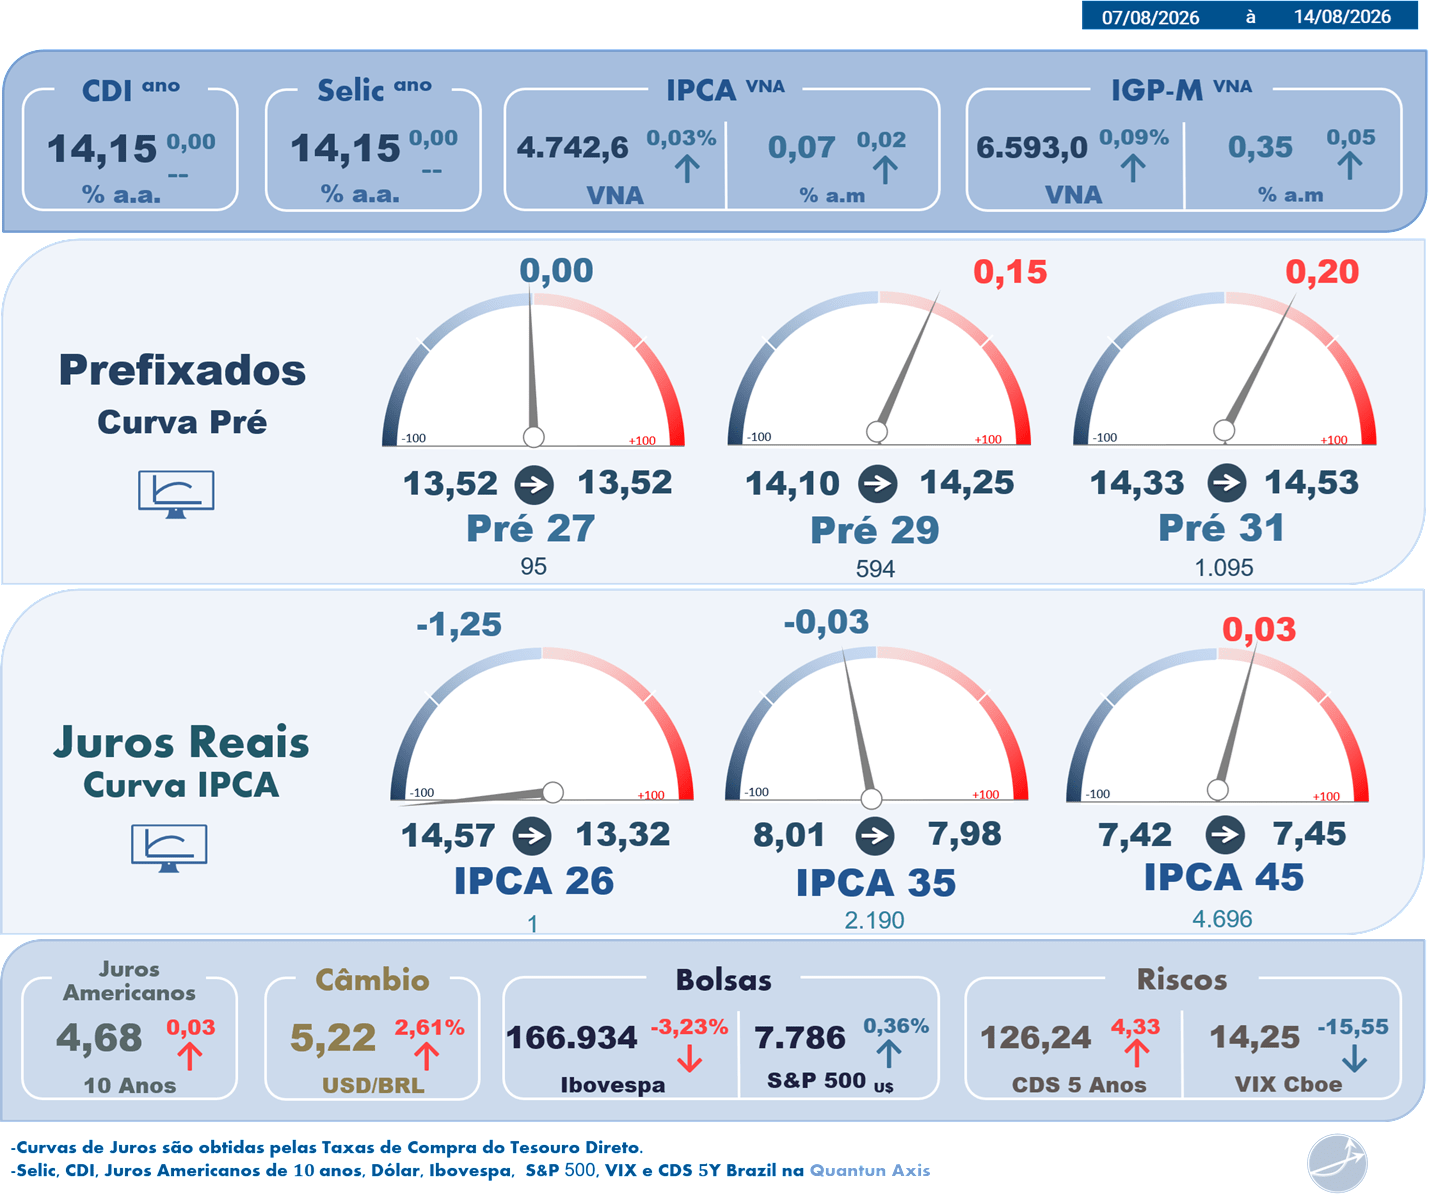
Tabela de Risco de Mercado (Risco de Taxa de Juros ) Tesouro Direto
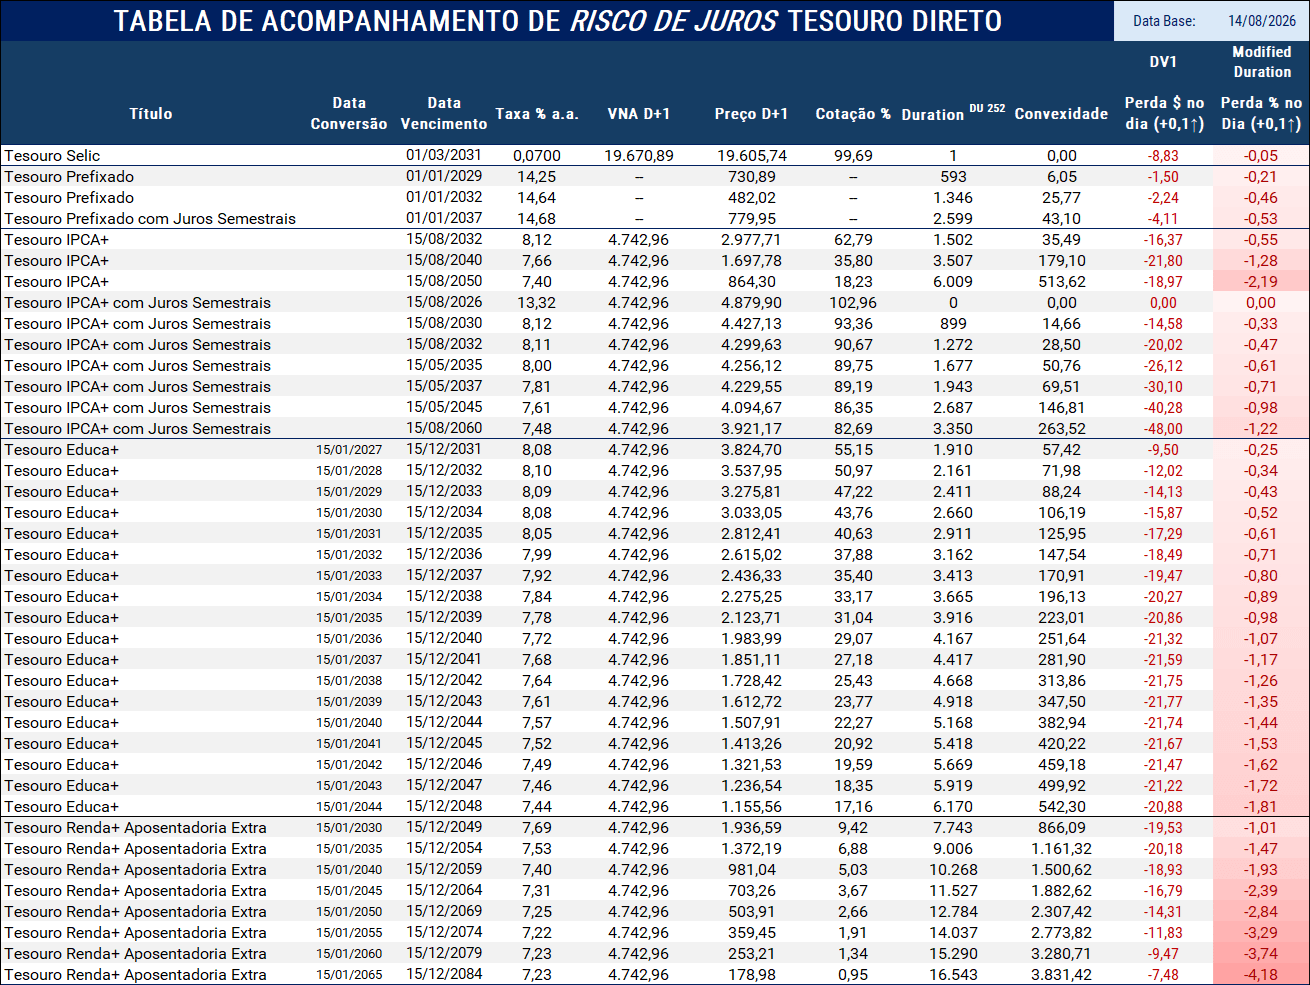
Duration (Duração)
A duration mede o prazo médio financeiro do título e, na prática, indica o quanto o preço reage a variações na taxa de juros. Quanto maior a duration, maior a sensibilidade do preço.
Convexidade
A convexidade complementa a duration ao capturar a não linearidade da relação entre preço e taxa de juros.
Enquanto a duration mede a sensibilidade local (linear), a convexidade mostra como essa sensibilidade muda à medida que a taxa se desloca, tornando-se especialmente relevante em:
- Títulos longos,
- Títulos com pagamentos concentrados no final,
- Cenários de movimentos mais amplos de juros.
Na prática, a convexidade explica por que títulos longos: perdem mais valor quando a taxa sobe, mas também ganham mais quando a taxa cai.
Perda $ no dia (+0,1↑)
Valor, em reais, da variação no preço do título para uma alta de 0,1 ponto percentual na taxa de juros (Ex: 10,00% para 10,10%).
Traduz risco em termos monetários.
Perda $ no dia (+0,1↑)
Impacto percentual no preço do título em um cenário de alta de 0,1% na taxa (Ex: 10,00% para 10,10%).
Traduz risco em termos retorno (rentabilidade).
Observações:
- Os rótulos Modified Duration e DV1 (Dollar Value of 0,1) são utilizados neste material exclusivamente por convenção e uso consagrado de mercado, facilitando a leitura e a comparação entre títulos.
- Importante destacar que os resultados apresentados não decorrem de estimativas ou aproximações baseadas nessas métricas.
- Tanto o Perda $ no dia (+0,1↑) quanto a Perda % no Dia (+0,1↑) são obtidos a partir do recálculo integral dos preços dos títulos, considerando uma elevação efetiva de 0,1 ponto percentual na taxa de juros (Ex: 10,00 para 10,10).
- Dessa forma, os números refletem impactos reais de preço, já incorporando integralmente os efeitos de fluxo de caixa, prazo e convexidade. É acompanhamaneto da marcação à mercado na prática.
Fonte: Broadcast
A excelência é uma utopia, sempre há algo a melhorar!
Deixe suas críticas, correções, sugestões, dúvidas e também elogios!
Faça Contato!
contato@rendafixapratica.com.br
Forte abraço
Gestor de Investimentos e Especialista em Investimentos de Renda Fixa