Análise do Mercado de Renda Fixa e Tesouro Direto: Semana 424

Highlights (Resumo): Forte Queda nas Taxas de Juros
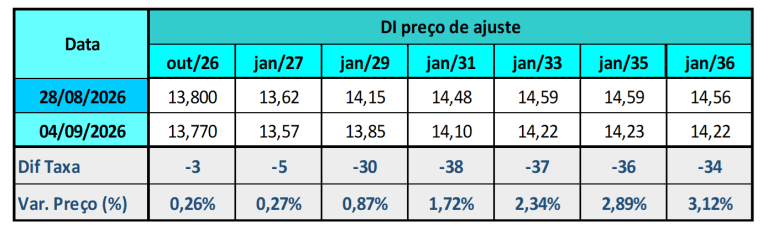
O mercado de renda fixa apresentou uma semana amplamente positiva, marcada por forte fechamento da curva de juros, principalmente nos vértices intermediários e longos. O principal vetor foi o chamado “trade eleitoral”, impulsionado por sucessivas pesquisas indicando uma disputa presidencial cada vez mais acirrada entre Lula e Flávio Bolsonaro, cenário que levou os investidores a reduzir os prêmios de risco embutidos nos títulos em função da percepção de maior probabilidade de uma agenda econômica mais comprometida com o ajuste fiscal a partir de 2027. Paralelamente, os indicadores econômicos divulgados ao longo da semana reforçaram o diagnóstico de desaceleração da atividade, com destaque para a composição mais fraca do PIB do segundo trimestre, a retração do consumo das famílias e o crescimento abaixo do esperado da produção industrial de julho. Esses dados fortaleceram as apostas de continuidade do ciclo de flexibilização monetária pelo Banco Central, com a curva passando a precificar praticamente 100% de probabilidade de corte de 0,25 ponto percentual da Selic na reunião de setembro e aumento das chances de novas reduções nos encontros seguintes. No cenário internacional, embora o conflito entre Estados Unidos e Irã tenha elevado o preço do petróleo e o payroll americano tenha reacendido dúvidas sobre a trajetória dos juros nos Estados Unidos, o impacto externo ficou em segundo plano diante dos fatores domésticos. Ao final da semana, a curva acumulava fechamento próximo de 30 pontos-base nos vencimentos intermediários e longos, refletindo uma combinação favorável de expectativa de política monetária mais branda, desaceleração econômica e redução dos riscos percebidos pelo mercado.
Destaques: Eleições, Selic e Desaceleração Econômica.
Expectativas de mercado para o Copom no DI Futuro da B3
Expectativas de mercado para o Copom no DI Futuro da B3
Variação Semanal das Taxas de Juros Futuros DI B3
📉 Expectativas de Mercado para a Selic (DI Futuro da B3)
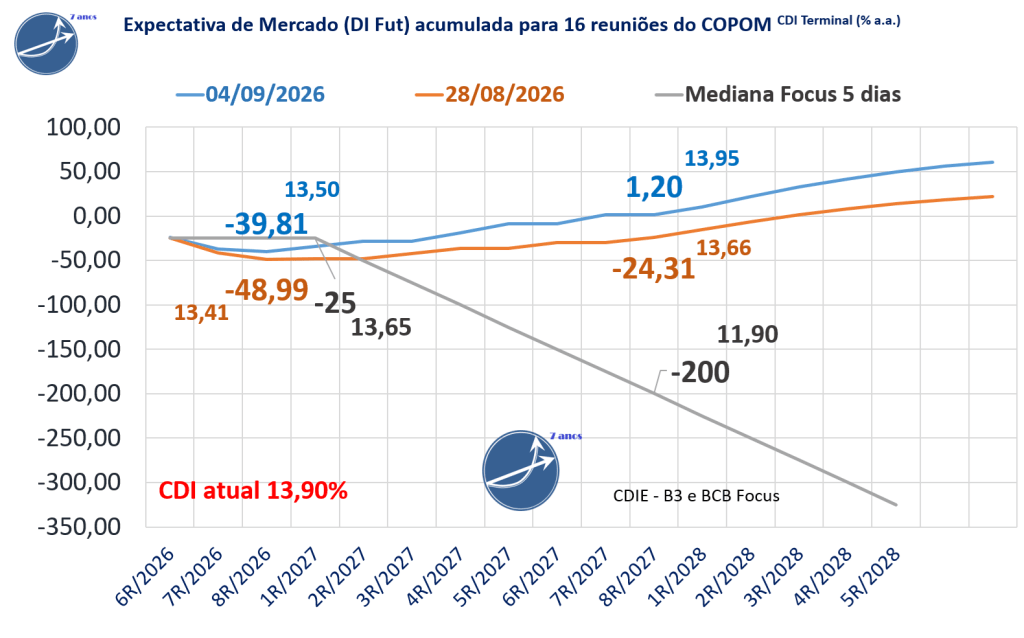
O mercado de juros futuros (DI da B3) reduziu suas expectativas de cortes na taxa Selic em relação à sexta-feira anterior. Para o horizonte até a 8R/2027, a projeção acumulada de queda passou de -24 para +1,2 pontos-base. Para as próximas 3 reuniões do Copom,a expectativa de corte aumentou de -49 para -40 pontos-base, com o CDI projetado para o fim de 2026 em 13,50%, ante 13,41% na semana anterior. |
📊 Expectativas dos economistas(Boletim Focus-Mediana dos últimos 5 dias)
Para 2026, a mediana Focus aponta um CDI terminal de 13,65%, equivalente a -25 pontos-base de corte. . Para o horizonte até a 8R/2027, a projeção acumulada considera -200 pontos-base de queda e CDI terminal de 11,90% a.a.. |
Expectativas de Mercado do Relatório Focus Bacen
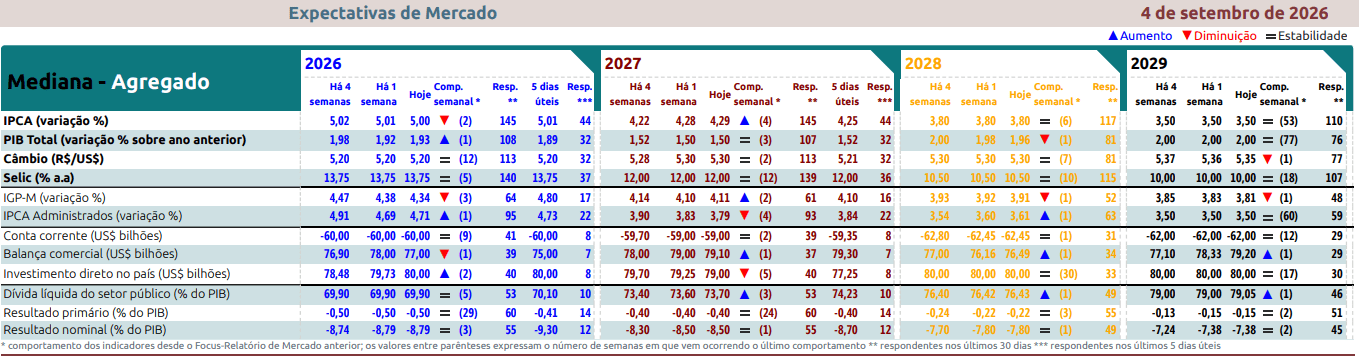
No Relatório de Mercado Focus da semana, a projeção para a inflação oficial de 2026 caiu de 5,01% para 5,00%. Há um mês, a mediana era de 4,44% , acima do intervalo de tolerância superior, que vai até 4,50%, e do alvo central de 3,0%. Para 2027, a projeção subiu de 4,28% para 4,29%, enquanto há um mês estava em 4,00%.
A mediana da Taxa Selic – Meta (% a.a.) projetada para o fim de 2026 se manteve em 13,75%, há um mês atrás era 12,50%. Para o final de 2027 se manteve em 12,00%, há um mês atrás era 12,00%.
Resumos diários do Mercado de Juros e Renda Fixa na semana
Resumo Semanal dos Juros Futuros – 31/08/2026 à 04/09/2026
Segunda-feira (31/08/2026)
O mercado de juros iniciou a semana com comportamento misto, refletindo a forte influência do cenário político doméstico sobre os ativos locais. Durante a maior parte do pregão, os contratos de DI registraram leve fechamento, sustentados pela estabilidade das projeções de inflação no Relatório Focus e por novas pesquisas eleitorais que mostraram uma disputa presidencial mais equilibrada entre o presidente Lula e o senador Flávio Bolsonaro. A percepção de aumento das chances de alternância de poder foi interpretada pelos investidores como potencialmente favorável à agenda fiscal, reduzindo os prêmios de risco da curva. No entanto, no período da tarde houve uma reversão parcial desse movimento após a divulgação da decisão do TSE de restringir a atuação eleitoral de Renan Santos, fato que gerou dúvidas sobre o ambiente institucional e aumentou a percepção de insegurança jurídica. O resultado foi uma abertura dos vértices intermediários e longos da curva, enquanto a ponta curta permaneceu praticamente estável. O ambiente externo teve influência limitada, apesar da alta do petróleo e da elevação dos rendimentos dos Treasuries após novos desdobramentos do conflito entre Estados Unidos e Irã. No fechamento do mês de agosto, a curva acumulou inclinação positiva: os juros curtos recuaram cerca de 20 pontos-base diante da expectativa de continuidade dos cortes da Selic, enquanto os vencimentos mais longos sofreram pressão da postura mais dura do Federal Reserve e das preocupações fiscais de longo prazo.
Terça-feira (01/09/2026)
Os juros futuros apresentaram forte fechamento ao longo da sessão, mesmo diante do agravamento das tensões geopolíticas entre Estados Unidos e Irã e da disparada do petróleo, que chegou a subir cerca de 5% durante a tarde. Mais uma vez, o mercado doméstico prevaleceu sobre os fatores externos. O principal gatilho para a queda das taxas foi a divulgação de pesquisas eleitorais mostrando empate técnico entre Lula e Flávio Bolsonaro em um eventual segundo turno, reforçando as apostas de mudança de governo em 2027. Na visão dos investidores, esse cenário aumenta a probabilidade de uma condução econômica mais comprometida com reformas e disciplina fiscal. No campo econômico, o PIB do segundo trimestre cresceu 0,5%, ligeiramente acima da expectativa de mercado, mas a composição do dado foi considerada fraca. O consumo das famílias perdeu força e o crescimento esteve concentrado na agropecuária e na indústria extrativa, setores menos sensíveis ao ciclo econômico. Essa leitura fortaleceu a expectativa de continuidade do processo de flexibilização monetária pelo Banco Central. Ao final do pregão, a curva já precificava praticamente 100% de probabilidade de um corte de 0,25 ponto percentual na Selic na reunião de setembro, enquanto aumentava a expectativa de novas reduções nas reuniões seguintes.
Quarta-feira (02/09/2026)
A sessão foi marcada por mais um movimento expressivo de fechamento da curva de juros, impulsionado pela combinação de fatores políticos e sinais crescentes de desaceleração econômica. Durante o início da tarde, algumas taxas chegaram a recuar mais de 20 pontos-base, embora posteriormente tenham devolvido parte dos ganhos. No cenário político, a pesquisa Quaest apontou empate técnico entre Lula e Flávio Bolsonaro no segundo turno, fortalecendo a percepção de que a eleição de 2026 poderá ser bastante disputada. Além disso, notícias envolvendo o ministro Alexandre de Moraes e o banco Master contribuíram para aumentar as especulações sobre possível desgaste institucional e fortalecimento da oposição. No campo macroeconômico, os investidores reagiram positivamente à divulgação da produção industrial de julho, que avançou apenas 0,2%, abaixo do esperado. O resultado se somou ao PIB divulgado na véspera, reforçando a avaliação de que a atividade econômica está perdendo ritmo de forma mais consistente. Essa combinação aumentou as apostas de continuidade do ciclo de cortes da Selic e reduziu os prêmios de risco dos contratos intermediários e longos. O mercado passou a enxergar um ambiente mais favorável para a flexibilização monetária, especialmente diante do enfraquecimento dos componentes ligados à demanda doméstica.
Quinta-feira (03/09/2026)
Os juros futuros registraram o terceiro pregão consecutivo de queda, sustentados simultaneamente pelo ambiente político interno e pela melhora do cenário externo. Diferentemente dos dias anteriores, desta vez a redução dos rendimentos dos Treasuries americanos também contribuiu para o movimento, após declarações do dirigente do Federal Reserve Christopher Waller sinalizarem uma postura menos agressiva para a política monetária dos Estados Unidos. O mercado passou a reduzir as apostas em uma alta adicional de juros pelo Fed, favorecendo os ativos de renda fixa globalmente. No Brasil, as pesquisas eleitorais continuaram apontando empate técnico entre Lula e Flávio Bolsonaro, mantendo vivo o chamado “trade eleitoral” que tem beneficiado os ativos domésticos. Outro fator positivo foi o sucesso do leilão de títulos prefixados do Tesouro Nacional, que apresentou forte demanda e absorção pelo mercado, contribuindo para o fechamento da curva. Além da questão política, os investidores seguiram repercutindo os dados recentes de inflação mais comportada e desaceleração da atividade econômica, reforçando a percepção de espaço para novos cortes da Selic. Ao final do dia, a precificação dos contratos indicava praticamente certeza de redução de 0,25 ponto percentual na reunião de setembro do Copom e aumento das chances de um novo corte em novembro.
Sexta-feira (04/09/2026)
O último pregão da semana foi marcado por volatilidade inicial causada pela divulgação do payroll norte-americano, que mostrou criação de empregos acima da expectativa e reacendeu preocupações com a possibilidade de manutenção de juros elevados nos Estados Unidos por mais tempo. Apesar do estresse momentâneo e da alta das probabilidades de aperto monetário pelo Federal Reserve, os juros futuros brasileiros voltaram a fechar em queda. Os investidores mantiveram foco em dois vetores domésticos que dominaram toda a semana: a desaceleração da economia brasileira e o aumento da competitividade eleitoral de Flávio Bolsonaro frente ao presidente Lula. Os dados recentes de PIB e produção industrial passaram a ser interpretados como evidências de que a atividade está enfraquecendo mais rapidamente do que o previsto, ampliando o espaço para cortes adicionais da Selic. Paralelamente, novas pesquisas eleitorais, como Datafolha, Quaest e PoderData, reforçaram a percepção de disputa acirrada para 2026, reduzindo os prêmios de risco de longo prazo. O movimento acumulado ao longo da semana foi expressivo, com queda próxima de 30 pontos-base nos vértices intermediários e longos da curva. Mesmo em um ambiente internacional ainda desafiador, os investidores privilegiaram a leitura de um cenário doméstico mais favorável para o mercado de renda fixa, fundamentado em menor pressão inflacionária, desaceleração econômica e perspectivas de maior disciplina fiscal no próximo ciclo político.
Fonte: Broadcast
Principais indicadores para acompanhamento da Renda Fixa e Tesouro Direto
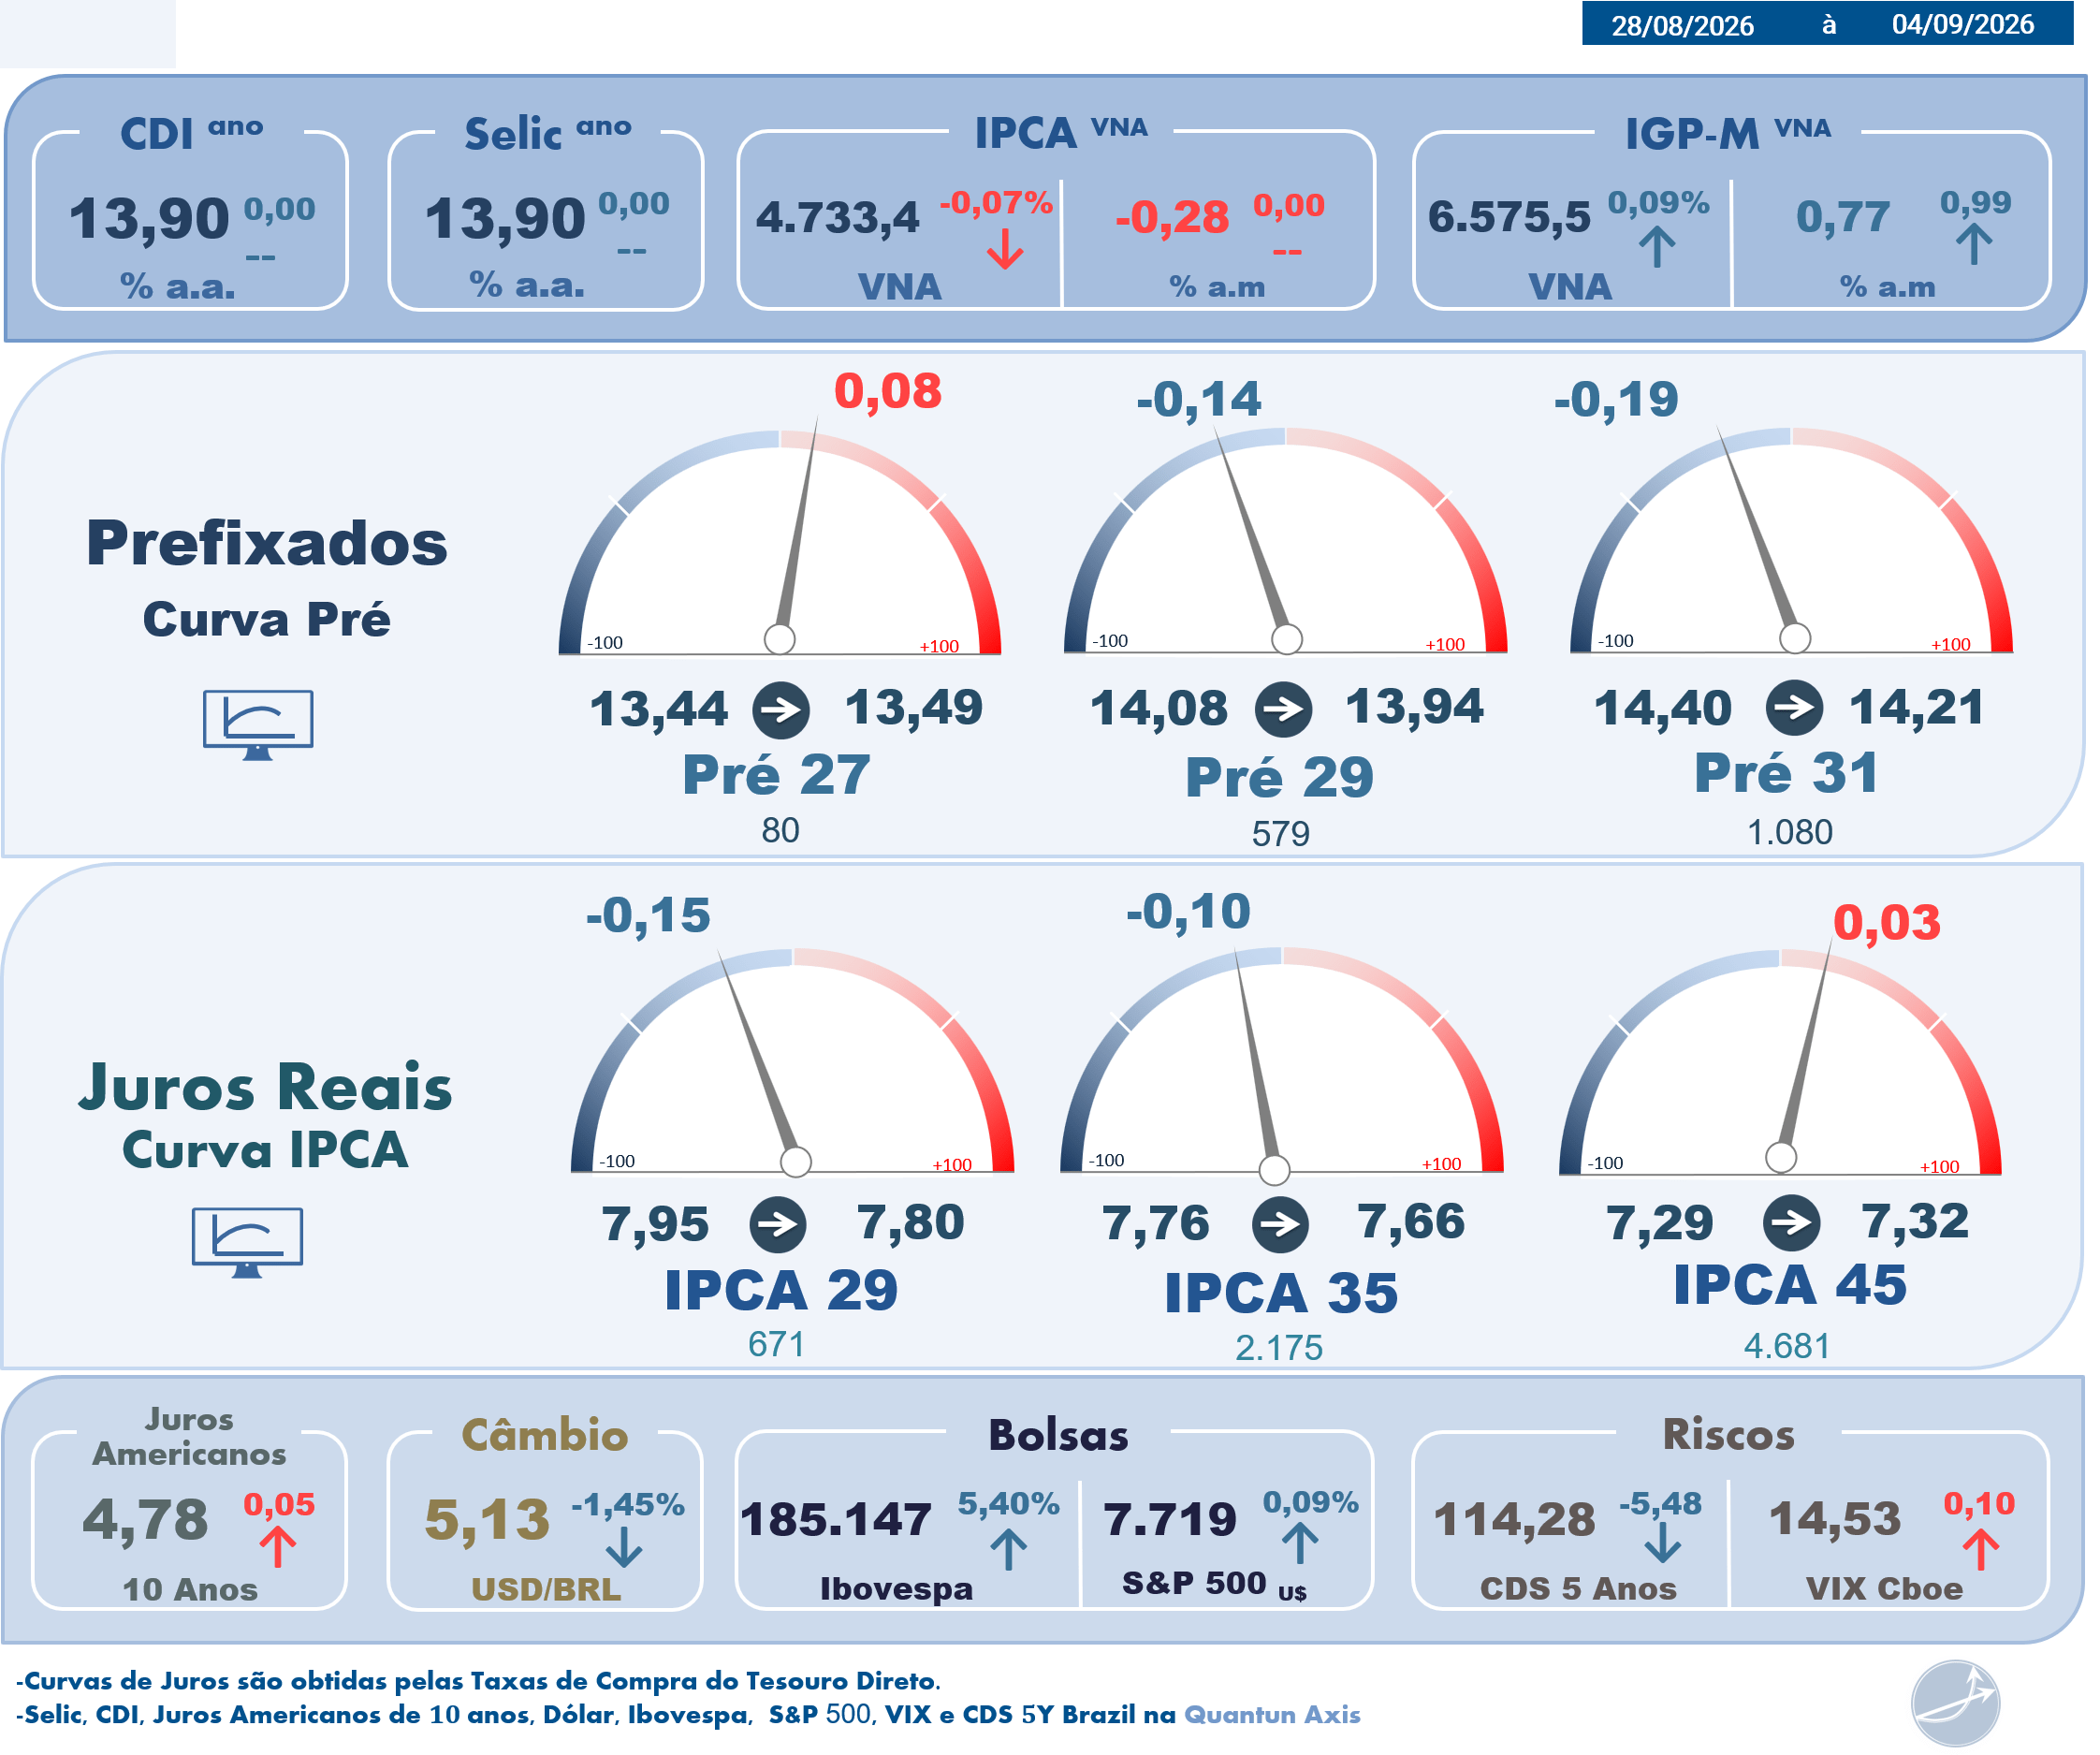
Tabela de Risco de Mercado (Risco de Taxa de Juros ) Tesouro Direto
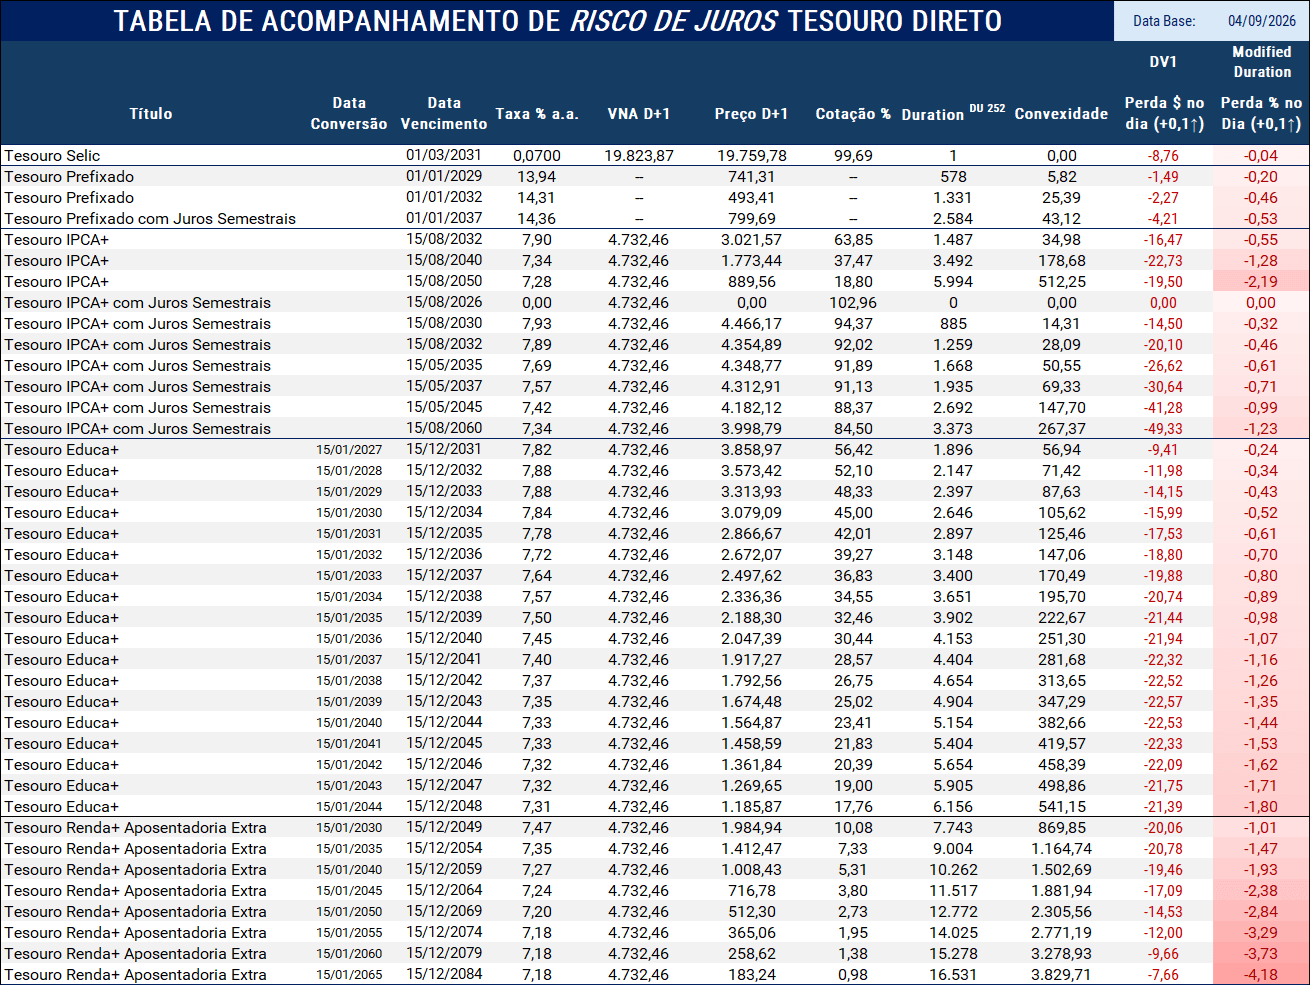
Duration (Duração)
A duration mede o prazo médio financeiro do título e, na prática, indica o quanto o preço reage a variações na taxa de juros. Quanto maior a duration, maior a sensibilidade do preço.
Convexidade
A convexidade complementa a duration ao capturar a não linearidade da relação entre preço e taxa de juros.
Enquanto a duration mede a sensibilidade local (linear), a convexidade mostra como essa sensibilidade muda à medida que a taxa se desloca, tornando-se especialmente relevante em:
- Títulos longos,
- Títulos com pagamentos concentrados no final,
- Cenários de movimentos mais amplos de juros.
Na prática, a convexidade explica por que títulos longos: perdem mais valor quando a taxa sobe, mas também ganham mais quando a taxa cai.
Perda $ no dia (+0,1↑)
Valor, em reais, da variação no preço do título para uma alta de 0,1 ponto percentual na taxa de juros (Ex: 10,00% para 10,10%).
Traduz risco em termos monetários.
Perda $ no dia (+0,1↑)
Impacto percentual no preço do título em um cenário de alta de 0,1% na taxa (Ex: 10,00% para 10,10%).
Traduz risco em termos retorno (rentabilidade).
Observações:
- Os rótulos Modified Duration e DV1 (Dollar Value of 0,1) são utilizados neste material exclusivamente por convenção e uso consagrado de mercado, facilitando a leitura e a comparação entre títulos.
- Importante destacar que os resultados apresentados não decorrem de estimativas ou aproximações baseadas nessas métricas.
- Tanto o Perda $ no dia (+0,1↑) quanto a Perda % no Dia (+0,1↑) são obtidos a partir do recálculo integral dos preços dos títulos, considerando uma elevação efetiva de 0,1 ponto percentual na taxa de juros (Ex: 10,00 para 10,10).
- Dessa forma, os números refletem impactos reais de preço, já incorporando integralmente os efeitos de fluxo de caixa, prazo e convexidade. É acompanhamaneto da marcação à mercado na prática.
Fonte: Broadcast
A excelência é uma utopia, sempre há algo a melhorar!
Deixe suas críticas, correções, sugestões, dúvidas e também elogios!
Faça Contato!
contato@rendafixapratica.com.br
Forte abraço
Gestor de Investimentos e Especialista em Investimentos de Renda Fixa