Análise do Mercado de Renda Fixa e Tesouro Direto: Semana 425

Highlights (Resumo): Queda nas Taxas de Juros
Ao longo da semana, o mercado de renda fixa foi amplamente dominado pelo cenário político doméstico, com o chamado “trade eleitoral” se consolidando como o principal vetor de precificação dos ativos. As pesquisas eleitorais que apontaram fortalecimento da oposição estimularam uma forte queda dos juros futuros no início e no meio da semana, com investidores passando a incorporar um cenário de maior disciplina fiscal e reformas econômicas a partir de 2027. Esse movimento levou ao fechamento expressivo da curva, especialmente nos vértices longos, favorecendo títulos prefixados e indexados à inflação. Na quarta-feira, entretanto, a curva passou por uma correção relevante após a escalada das tensões entre Estados Unidos e Irã elevar o petróleo acima de US$ 100 por barril e o governo anunciar novas medidas para subsidiar combustíveis, interpretadas pelo mercado como negativas para o quadro fiscal, apesar do efeito desinflacionário de curto prazo. Na quinta-feira, novas pesquisas eleitorais e um leilão de prefixados menor do que o esperado devolveram o viés de queda das taxas, enquanto indicadores de atividade mais fracos reforçaram a expectativa de continuidade do ciclo de cortes da Selic. Já na sexta-feira, a divulgação de um IPCA de agosto abaixo das expectativas sustentou inicialmente o fechamento da curva, mas o avanço das incertezas políticas envolvendo o STF e possíveis impactos sobre a disputa presidencial levou os investidores a reduzirem exposição ao risco antes do fim de semana. No balanço final, a curva de juros encerrou relativamente próxima da estabilidade, mas com viés positivo para os ativos de renda fixa, refletindo a combinação de inflação mais comportada, atividade econômica em desaceleração e melhora das expectativas em relação ao cenário político-eleitoral.
Destaques: Eleições, Fiscal e Petróleo.
Expectativas de mercado para o Copom no DI Futuro da B3
Expectativas de mercado para o Copom no DI Futuro da B3
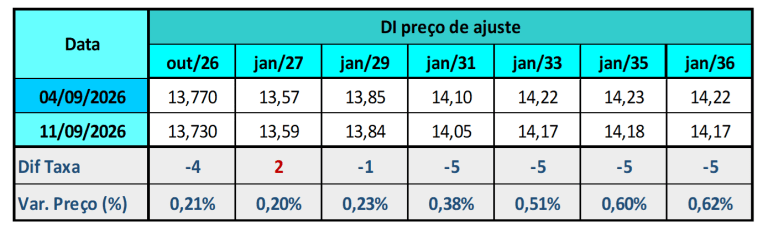
Variação Semanal das Taxas de Juros Futuros DI B3
📉 Expectativas de Mercado para a Selic (DI Futuro da B3)
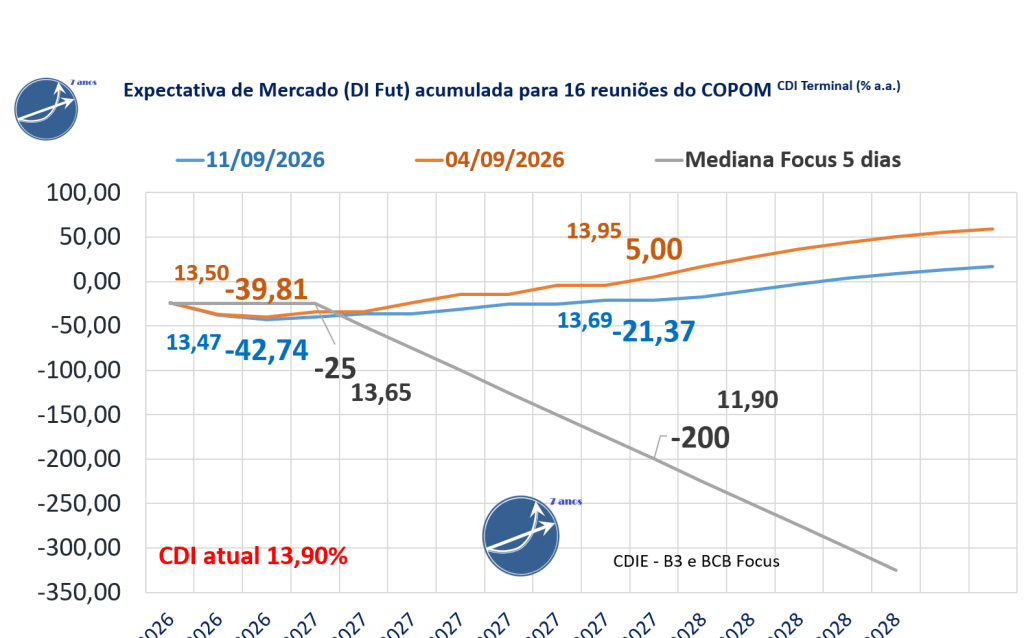
O mercado de juros futuros (DI da B3) reduziu suas expectativas de cortes na taxa Selic em relação à sexta-feira anterior. Para o horizonte até a 8R/2027, a projeção acumulada de queda passou de +5 para -21 pontos-base. Para as próximas 3 reuniões do Copom,a expectativa de corte aumentou de -40 para -43 pontos-base, com o CDI projetado para o fim de 2026 em 13,47%, ante 13,50% na semana anterior. |
📊 Expectativas dos economistas(Boletim Focus-Mediana dos últimos 5 dias)
Para 2026, a mediana Focus aponta um CDI terminal de 13,65%, equivalente a -25 pontos-base de corte. . Para o horizonte até a 8R/2027, a projeção acumulada considera -200 pontos-base de queda e CDI terminal de 11,90% a.a.. |
Expectativas de Mercado do Relatório Focus Bacen
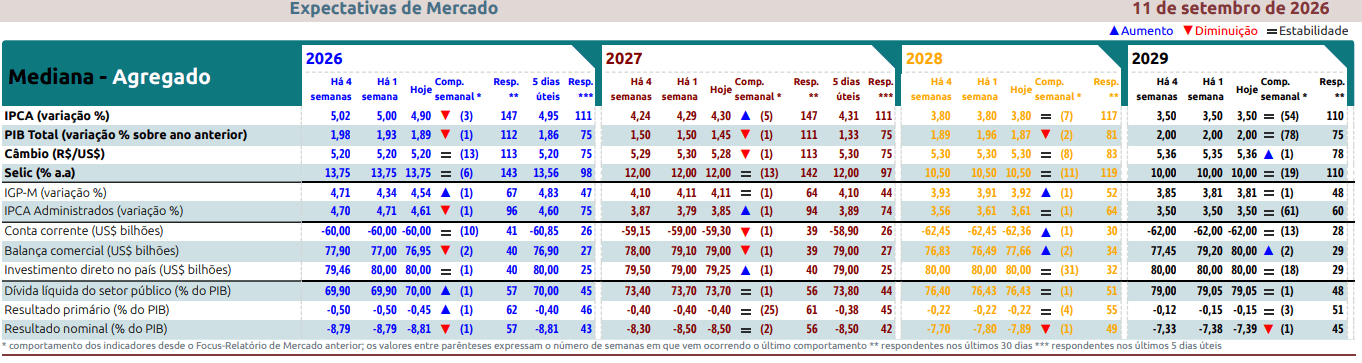
No Relatório de Mercado Focus da semana, a projeção para a inflação oficial de 2026 caiu de 5,00% para 4,90%. Há um mês, a mediana era de 4,44% , acima do intervalo de tolerância superior, que vai até 4,50%, e do alvo central de 3,0%. Para 2027, a projeção subiu de 4,29% para 4,30%, enquanto há um mês estava em 4,00%.
A mediana da Taxa Selic – Meta (% a.a.) projetada para o fim de 2026 se manteve em 13,75%, há um mês atrás era 12,50%. Para o final de 2027 se manteve em 12,00%, há um mês atrás era 12,00%.
Resumos diários do Mercado de Juros e Renda Fixa na semana
Resumo Semanal dos Juros Futuros – 08/09/2026 à 11/08/2026
Terça-feira (08/09/2026)
O mercado de juros iniciou a semana em forte movimento de fechamento da curva, impulsionado principalmente pelo fortalecimento do chamado “trade eleitoral”. Novas pesquisas divulgadas pela Quaest e BTG/Nexus reforçaram a percepção de maior competitividade da oposição na disputa presidencial de 2026, levando investidores a precificar um cenário de maior austeridade fiscal e possível retomada de reformas estruturais a partir de 2027. Esse otimismo provocou expressiva queda das taxas dos contratos de DI de médio e longo prazo, com recuos superiores a 20 pontos-base em alguns vértices e a taxa do DI janeiro/2031 rompendo para baixo o nível de 14%, atingindo o menor patamar desde maio. A melhora das perspectivas domésticas foi tão dominante que neutralizou impactos potencialmente negativos vindos do exterior, como a alta do petróleo e dos rendimentos dos Treasuries americanos. O ambiente mais favorável também estimulou forte demanda por títulos indexados à inflação, permitindo ao Tesouro Nacional realizar o maior leilão de NTN-B do ano, com colocação integral de R$ 9,7 bilhões. Adicionalmente, a decisão do Bank of America de elevar a recomendação para ações brasileiras e reduzir sua projeção para a Selic no fim de 2027 reforçou a visão de que a desaceleração da atividade econômica e da inflação poderá permitir um ciclo de afrouxamento monetário mais profundo, ampliando a percepção de valorização dos ativos de renda fixa.
Quarta-feira (09/09/2026)
Após a expressiva melhora observada nos dias anteriores, o mercado de juros registrou uma forte correção de alta ao longo da quarta-feira. O principal gatilho foi a deterioração do cenário internacional, marcada pela escalada do conflito entre Estados Unidos e Irã, que levou o petróleo Brent a ultrapassar US$ 100 por barril, intensificando preocupações inflacionárias globais. No mercado doméstico, a reação adversa foi ampliada pelo anúncio de um pacote governamental para reduzir os preços dos combustíveis por meio de cortes de tributos e ampliação de subsídios ao diesel. Embora as medidas tenham potencial para reduzir temporariamente a inflação, os investidores interpretaram a iniciativa como fiscalmente negativa e de caráter eleitoral, elevando os prêmios de risco ao longo da curva de juros. As taxas dos contratos mais longos subiram mais de 20 pontos-base durante o pregão, com o DI janeiro/2031 retornando para a região de 14,1%. Analistas destacaram que o benefício inflacionário de curto prazo seria compensado por riscos fiscais maiores e pela possibilidade de represamento da inflação para 2027. O movimento também foi reforçado pela alta dos rendimentos dos Treasuries americanos, que permaneceram próximos das máximas do dia. Apesar da abertura da curva, o mercado continuou precificando cortes adicionais da Selic, com praticamente 100% de probabilidade de redução de 0,25 ponto percentual na reunião de setembro do Copom e possibilidade relevante de novos cortes em novembro.
Quinta-feira (10/09/2026)
Os juros futuros voltaram a cair na quinta-feira, novamente influenciados pelo cenário político e eleitoral. Novas informações provenientes da pesquisa Atlas/Bloomberg reforçaram a percepção de fortalecimento do senador Flávio Bolsonaro nas intenções de voto, alimentando a expectativa de alternância de poder e de uma política econômica mais ortodoxa do ponto de vista fiscal. Ao longo da manhã, a curva chegou a apresentar forte fechamento, com recuos de até 15 pontos-base nos vencimentos intermediários e longos. Além do fator eleitoral, o mercado recebeu positivamente o leilão de títulos prefixados do Tesouro Nacional, cujo volume ficou muito abaixo das expectativas, reduzindo a pressão de oferta de papéis públicos. Embora o petróleo internacional tenha avançado novamente, ultrapassando US$ 107 por barril, esse fator teve importância secundária diante da predominância do cenário político doméstico. Também contribuíram para o fechamento das taxas os dados da Pesquisa Mensal de Serviços (PMS), que mostraram estabilidade do setor em julho, abaixo das projeções de crescimento, reforçando a percepção de desaceleração econômica e aumentando o espaço para o Banco Central prosseguir com o ciclo de cortes da Selic. O DI janeiro/2031 encerrou o dia próximo de 13,98%, devolvendo parte da alta registrada na véspera. O mercado continuou revisando para baixo as expectativas futuras para a taxa básica de juros, diante da combinação de atividade mais fraca, inflação em desaceleração e perspectiva política considerada mais favorável aos ativos locais.
Sexta-feira (11/09/2026)
A sessão de sexta-feira foi marcada por elevada volatilidade e mudança de direção ao longo do pregão. Inicialmente, a curva de juros recuava apoiada pela divulgação de um IPCA de agosto mais fraco do que o esperado. A inflação registrou queda de 0,32%, a maior para o mês desde 2022, com sinais positivos também nos componentes subjacentes, especialmente núcleos e serviços, fortalecendo a avaliação de que o processo de desinflação segue em curso. O resultado ampliou as apostas de continuidade do ciclo de afrouxamento monetário, levando parte do mercado a considerar uma probabilidade crescente de cortes adicionais da Selic após setembro. No entanto, o ambiente mudou significativamente durante a tarde com o aumento das incertezas políticas relacionadas ao Supremo Tribunal Federal. O prazo estabelecido pelo presidente do STF, Edson Fachin, para que o ministro André Mendonça retirasse o sigilo de investigações ligadas ao caso Master provocou movimento de redução de risco pelos investidores, principalmente devido à possibilidade de novos desdobramentos envolvendo a corrida presidencial durante o fim de semana. Como consequência, as taxas reverteram a queda inicial e chegaram às máximas intradiárias antes de perder força no encerramento. Apesar da volatilidade, a curva terminou praticamente estável em relação ao fechamento anterior. No acumulado da semana, os vencimentos curtos tiveram leve alta, enquanto os vértices mais longos ainda preservaram parte do fechamento observado nos dias anteriores, refletindo o balanço entre a melhora das perspectivas inflacionárias e as incertezas políticas que dominaram o mercado brasileiro de juros ao longo da semana.
Fonte: Broadcast
Principais indicadores para acompanhamento da Renda Fixa e Tesouro Direto
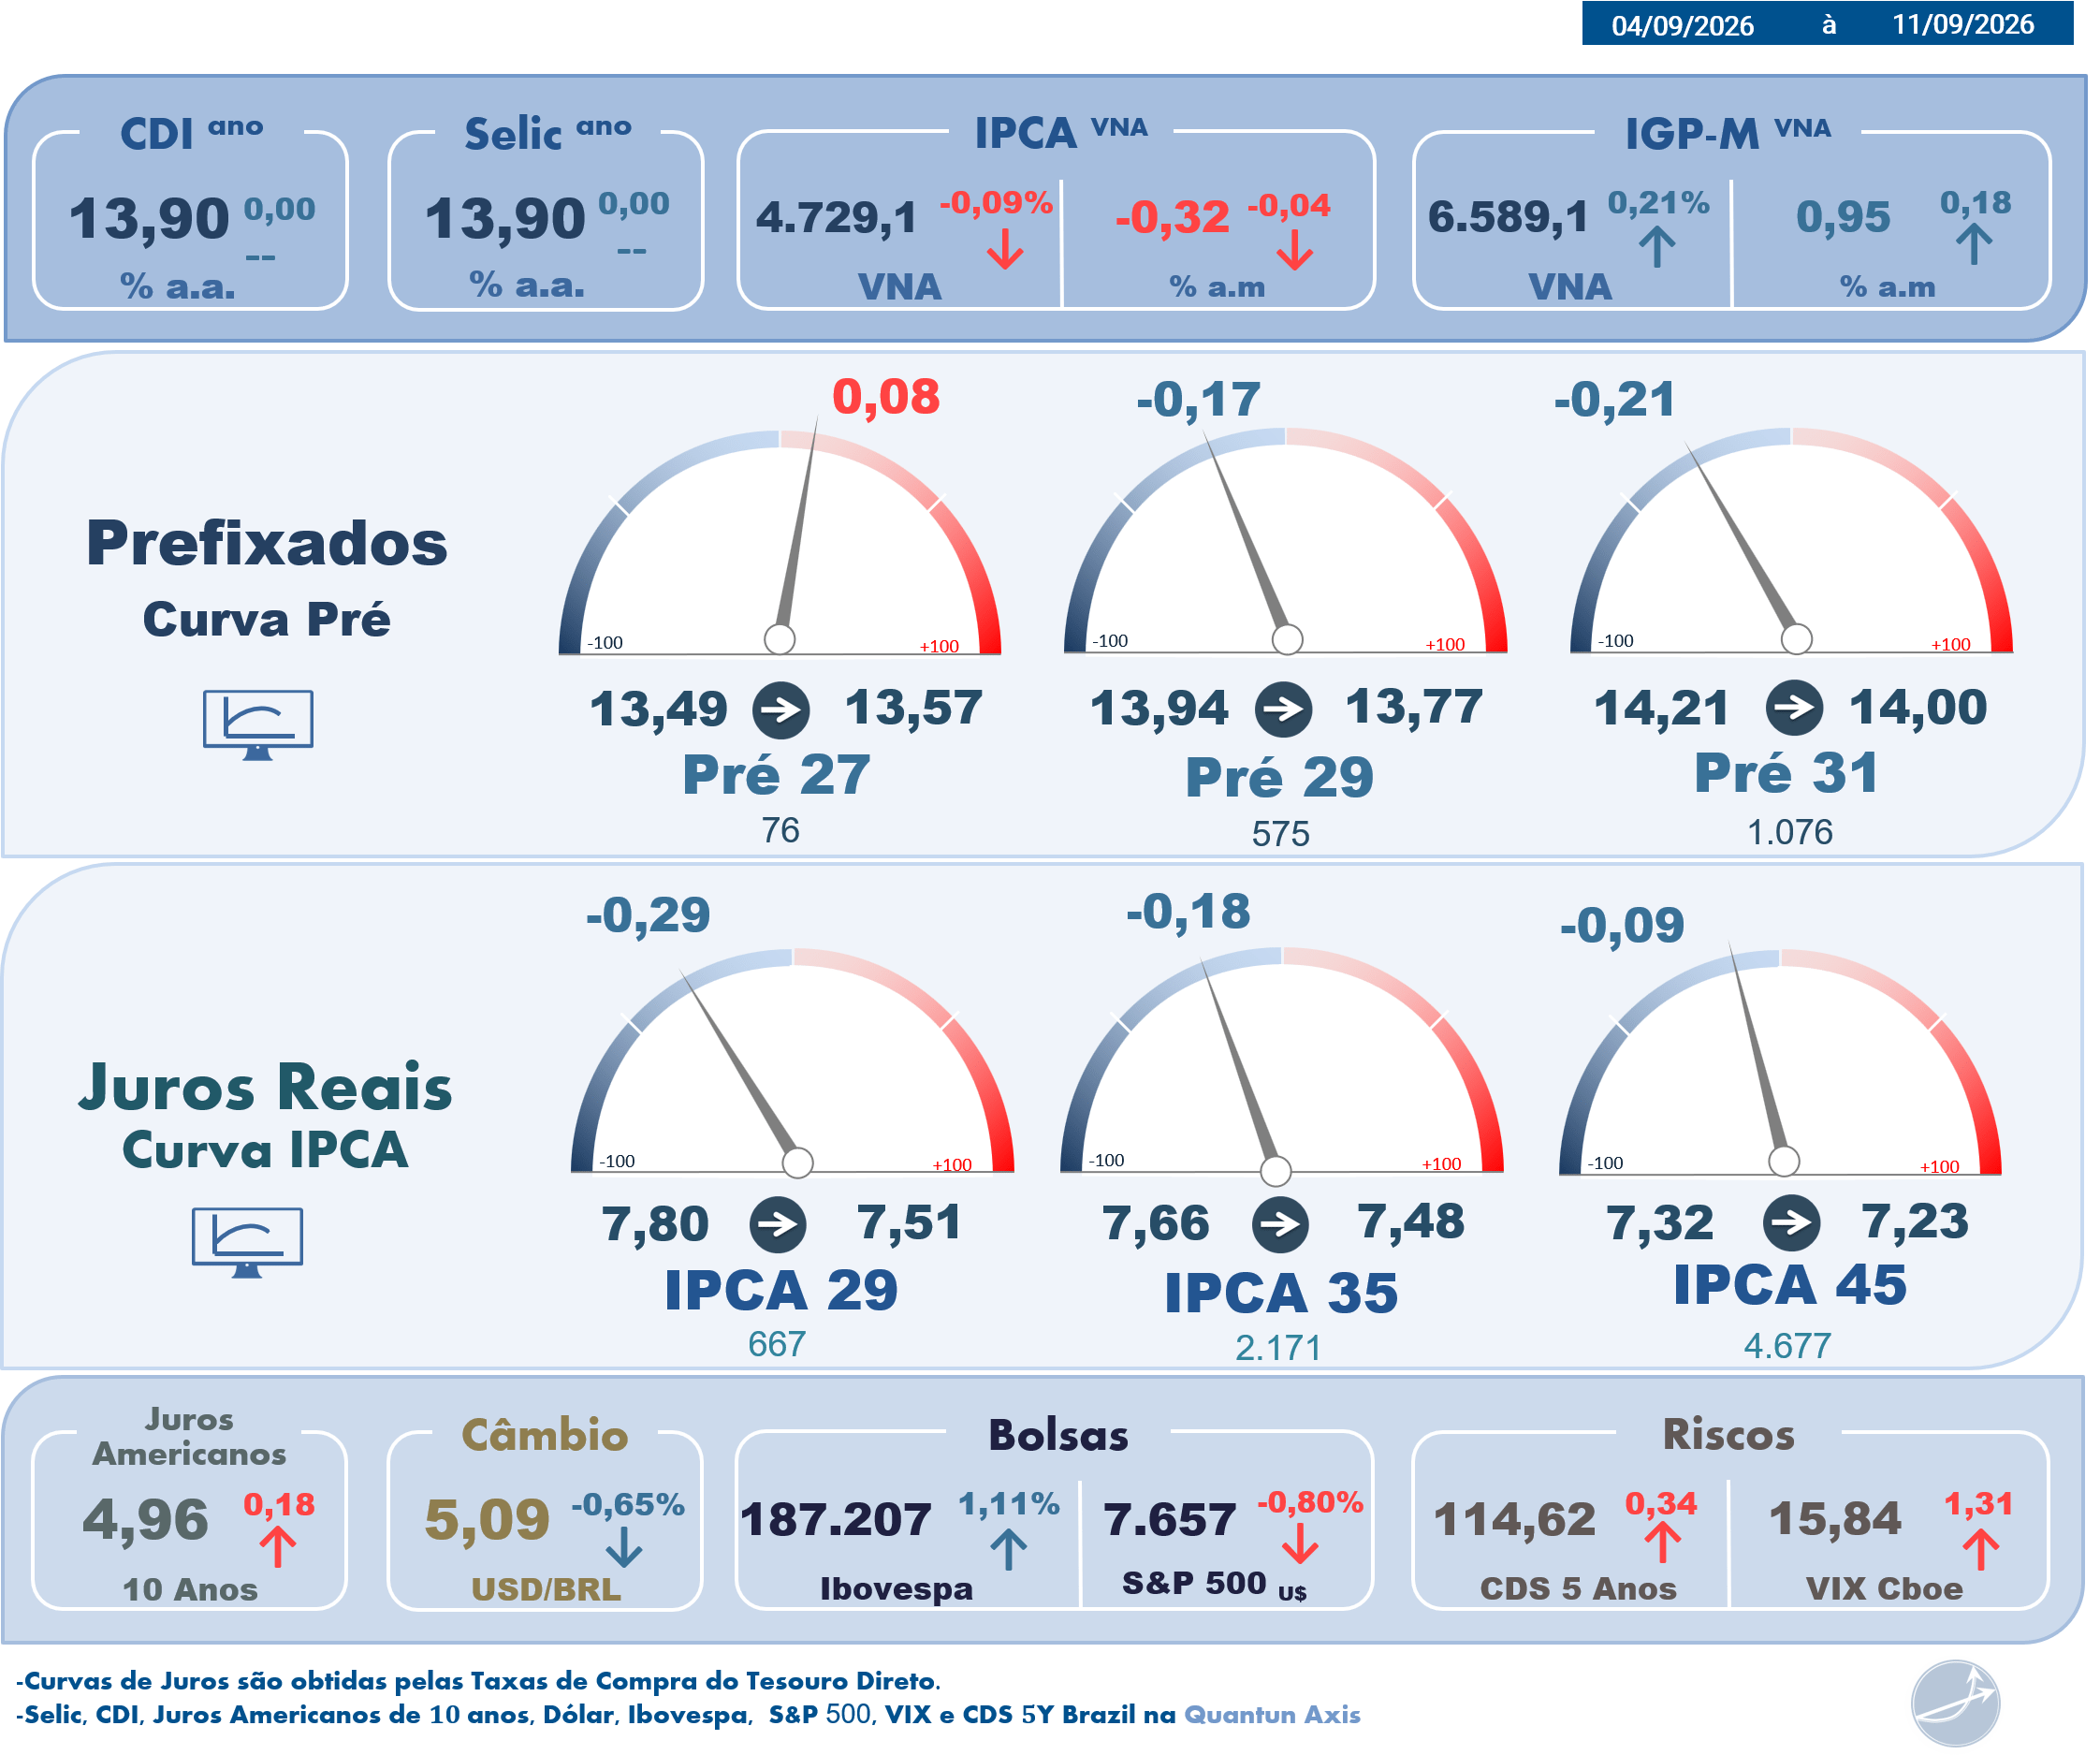
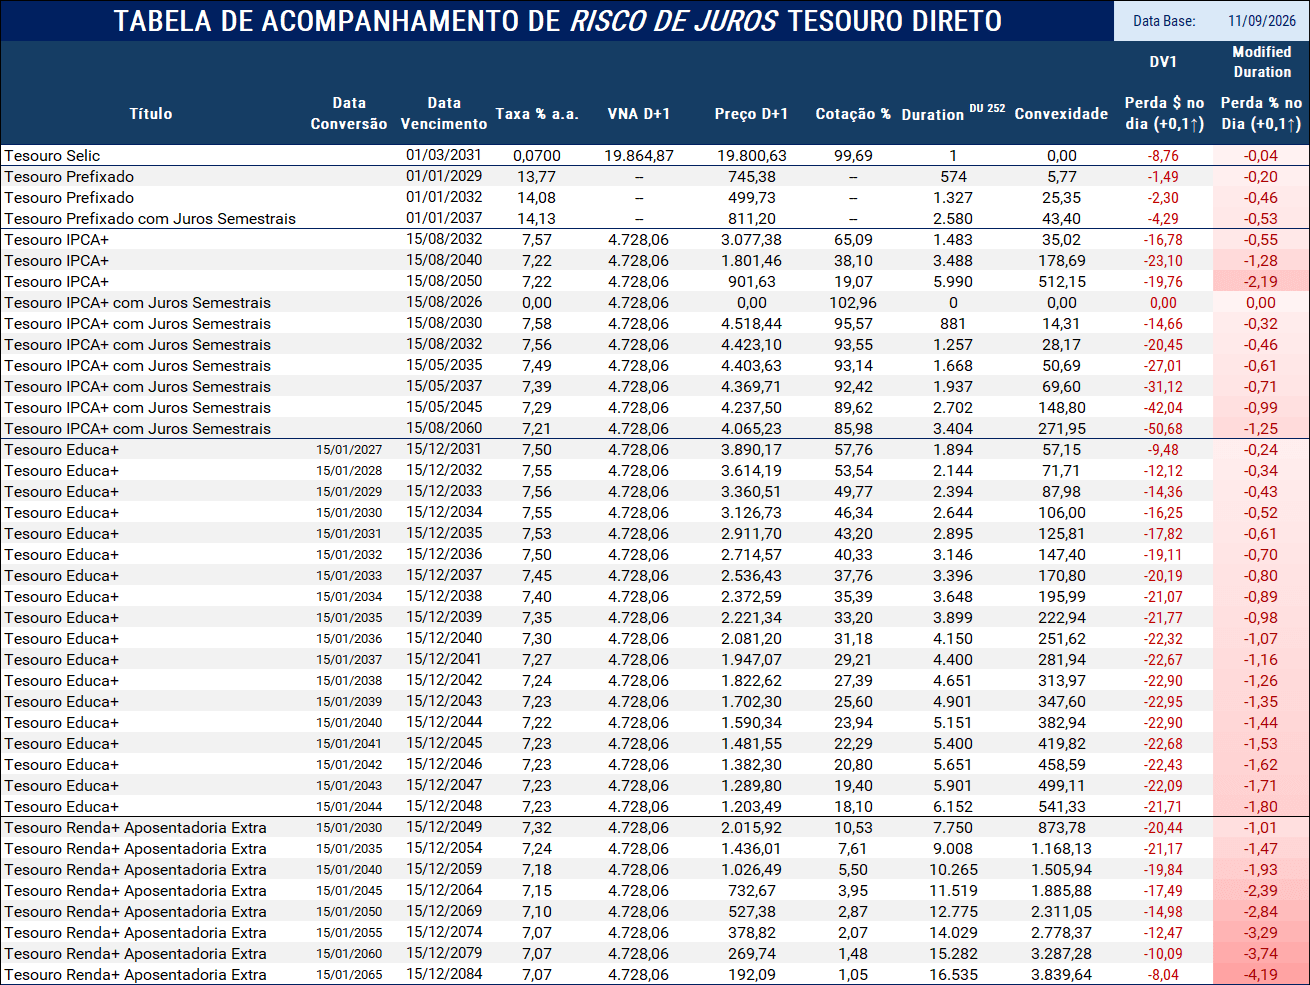
Tabela de Risco de Mercado (Risco de Taxa de Juros ) Tesouro Direto
Duration (Duração)
A duration mede o prazo médio financeiro do título e, na prática, indica o quanto o preço reage a variações na taxa de juros. Quanto maior a duration, maior a sensibilidade do preço.
Convexidade
A convexidade complementa a duration ao capturar a não linearidade da relação entre preço e taxa de juros.
Enquanto a duration mede a sensibilidade local (linear), a convexidade mostra como essa sensibilidade muda à medida que a taxa se desloca, tornando-se especialmente relevante em:
- Títulos longos,
- Títulos com pagamentos concentrados no final,
- Cenários de movimentos mais amplos de juros.
Na prática, a convexidade explica por que títulos longos: perdem mais valor quando a taxa sobe, mas também ganham mais quando a taxa cai.
Perda $ no dia (+0,1↑)
Valor, em reais, da variação no preço do título para uma alta de 0,1 ponto percentual na taxa de juros (Ex: 10,00% para 10,10%).
Traduz risco em termos monetários.
Perda $ no dia (+0,1↑)
Impacto percentual no preço do título em um cenário de alta de 0,1% na taxa (Ex: 10,00% para 10,10%).
Traduz risco em termos retorno (rentabilidade).
Observações:
- Os rótulos Modified Duration e DV1 (Dollar Value of 0,1) são utilizados neste material exclusivamente por convenção e uso consagrado de mercado, facilitando a leitura e a comparação entre títulos.
- Importante destacar que os resultados apresentados não decorrem de estimativas ou aproximações baseadas nessas métricas.
- Tanto o Perda $ no dia (+0,1↑) quanto a Perda % no Dia (+0,1↑) são obtidos a partir do recálculo integral dos preços dos títulos, considerando uma elevação efetiva de 0,1 ponto percentual na taxa de juros (Ex: 10,00 para 10,10).
- Dessa forma, os números refletem impactos reais de preço, já incorporando integralmente os efeitos de fluxo de caixa, prazo e convexidade. É acompanhamaneto da marcação à mercado na prática.
Fonte: Broadcast
A excelência é uma utopia, sempre há algo a melhorar!
Deixe suas críticas, correções, sugestões, dúvidas e também elogios!
Faça Contato!
contato@rendafixapratica.com.br
Forte abraço
Gestor de Investimentos e Especialista em Investimentos de Renda Fixa