Análise do Mercado de Renda Fixa e Tesouro Direto: Semana 426

Highlights (Resumo): Alteração marginal nas Taxas de Juros
O mercado de renda fixa encerrou a semana com desempenho relativamente positivo, apesar do ambiente de elevada volatilidade. As atenções estiveram divididas entre o cenário internacional e os fatores domésticos. No exterior, a forte alta do petróleo no início da semana elevou preocupações inflacionárias e pressionou os rendimentos dos Treasuries, enquanto o Federal Reserve reforçou uma postura restritiva ao elevar os juros em 0,25 ponto percentual e sinalizar que o combate à inflação continua sendo prioridade. Ainda assim, a queda do petróleo observada a partir de quarta-feira trouxe alívio parcial aos mercados globais. No Brasil, a semana foi marcada pela expectativa e posterior confirmação de mais um corte de 0,25 ponto percentual da Selic pelo Copom, movimento amplamente precificado pelos investidores. No campo político, os desdobramentos envolvendo o STF, o caso Daniel Vorcaro e a crescente competitividade da disputa presidencial mantiveram elevado o prêmio de risco nos ativos locais. Além disso, o anúncio do reajuste de 15% no Bolsa Família gerou forte preocupação fiscal e provocou abertura temporária da curva de juros, embora parte desse movimento tenha sido revertida posteriormente por fatores técnicos e pelo questionamento da medida junto ao Tribunal de Contas da União. Ao final da semana, os vértices mais longos da curva apresentaram leve fechamento, refletindo uma combinação de expectativas de continuidade do ciclo de queda da Selic, melhora do cenário externo com a acomodação do petróleo e crescente influência das apostas eleitorais sobre a percepção de risco fiscal para 2027. O movimento consolidou mais uma semana em que a renda fixa doméstica foi guiada principalmente pela interação entre política monetária, risco político e perspectivas fiscais.
Destaques: Copom, Eleições e Fiscal.
Expectativas de mercado para o Copom no DI Futuro da B3
Expectativas de mercado para o Copom no DI Futuro da B3
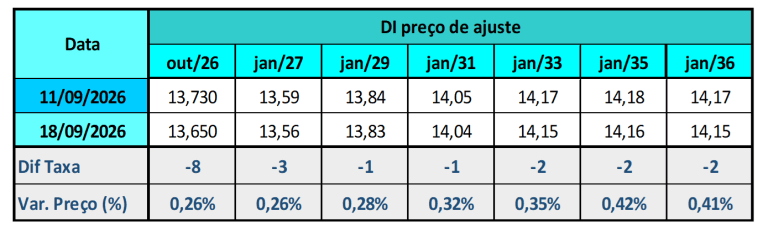
Variação Semanal das Taxas de Juros Futuros DI B3
📉 Expectativas de Mercado para a Selic (DI Futuro da B3)
|
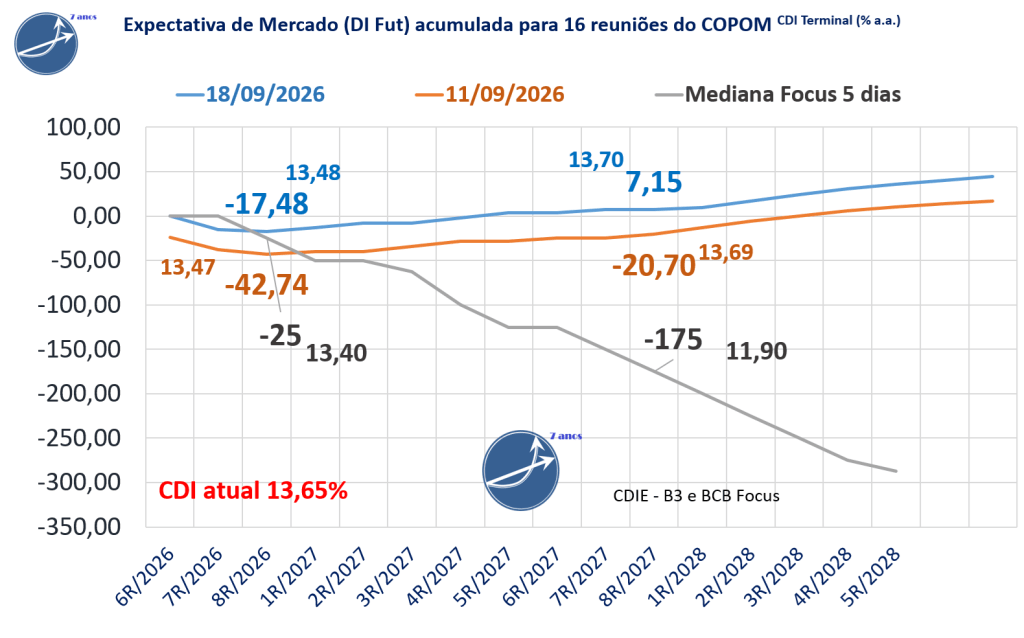
O mercado de juros futuros (DI da B3) reduziu suas expectativas de cortes na taxa Selic em relação à sexta-feira anterior. Para o horizonte até a 8R/2027, a projeção acumulada de queda passou de -20,7 para 7,2 pontos-base.
|
📊 Expectativas dos economistas(Boletim Focus-Mediana dos últimos 5 dias)
|
Para 2026, a mediana Focus aponta um CDI terminal de 13,40%, equivalente a -25 pontos-base de corte. . Para o horizonte até a 8R/2027, a projeção acumulada considera -175 pontos-base de queda e CDI terminal de 11,90% a.a.. |
Expectativas de Mercado do Relatório Focus Bacen
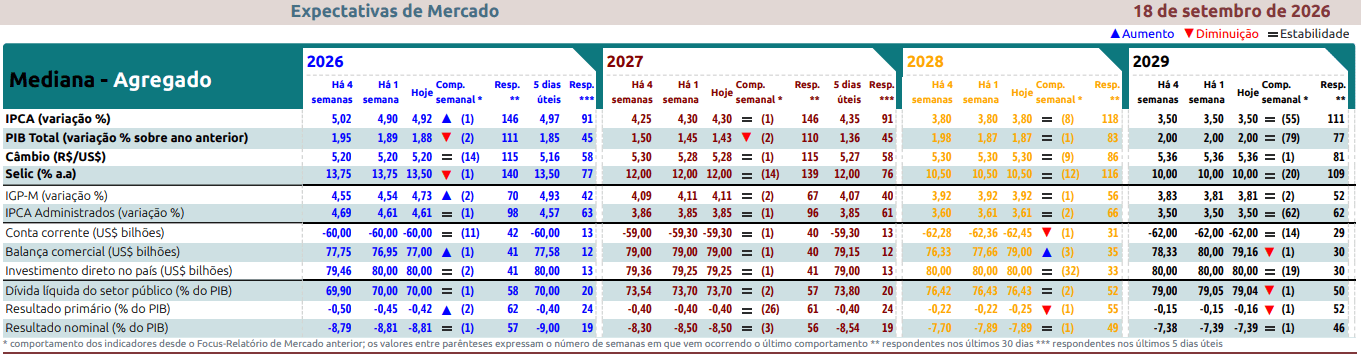
No Relatório de Mercado Focus da semana, a projeção para a inflação oficial de 2026 subiu de 4,90% para 4,92%. Há um mês, a mediana era de 5,02% , acima do intervalo de tolerância superior, que vai até 4,50%, e do alvo central de 3,0%. Para 2027, a projeção se manteve em 4,30% para 4,30%, enquanto há um mês estava em 4,24%.
A mediana da Taxa Selic – Meta (% a.a.) projetada para o fim de 2026 caiu de 13,75% para 13,50, há um mês atrás era 13,75%. Para o final de 2027 se manteve em 12,00%, há um mês atrás era 12,00%.
Resumos diários do Mercado de Juros e Renda Fixa na semana
Resumo Semanal dos Juros Futuros – 14/09/2026 à 18/09/2026
Segunda-feira (14/09/2026)
O mercado de juros iniciou a semana sob forte pressão, mas reduziu parte das perdas ao longo da tarde em meio à melhora do ambiente externo. Os contratos de DI chegaram a registrar altas expressivas na abertura, refletindo o avanço do petróleo e a elevação dos rendimentos dos Treasuries, mas o movimento perdeu intensidade após notícias de possíveis negociações entre Estados Unidos e Irã, sinalizando maior chance de estabilização geopolítica e redução dos riscos sobre a oferta global de energia. Declarações do presidente americano Donald Trump sobre uma possível trégua na guerra da Ucrânia e sua defesa da continuidade dos investimentos em inteligência artificial também contribuíram para o alívio dos mercados internacionais. No Brasil, entretanto, os prêmios de risco permaneceram elevados devido ao ambiente político sensível, com investidores acompanhando os desdobramentos envolvendo o Supremo Tribunal Federal e as repercussões do caso Daniel Vorcaro, além das pesquisas eleitorais que mostraram crescente competitividade entre Lula e Flávio Bolsonaro. Na política monetária, o mercado consolidou a expectativa de corte de 0,25 ponto percentual da Selic na reunião do Copom daquela semana, precificando ainda uma divisão de opiniões sobre a possibilidade de novo ajuste em novembro. Apesar da melhora externa, o cenário doméstico continuou sustentando uma postura cautelosa dos investidores e limitando uma queda mais consistente dos juros futuros.
Terça-feira (15/09/2026)
A terça-feira foi marcada por uma nova abertura da curva de juros, impulsionada pela combinação de incertezas políticas internas e deterioração do cenário internacional. O principal foco doméstico foi a histórica sessão do STF que analisava a possibilidade de investigação envolvendo o ministro Alexandre de Moraes e Daniel Vorcaro, episódio que aumentou a percepção de risco institucional e levou investidores a exigirem prêmio adicional para carregar títulos de prazo mais longo. Paralelamente, o mercado global enfrentou nova escalada da aversão ao risco diante da disparada do petróleo Brent, que se aproximou de US$ 110 por barril após ataques a instalações sauditas, intensificando preocupações inflacionárias e fortalecendo a expectativa de aperto monetário adicional nos Estados Unidos. Os rendimentos dos Treasuries avançaram significativamente e passaram a precificar mais de 90% de probabilidade de alta dos Fed Funds na reunião do Federal Reserve. No mercado doméstico, a expectativa de corte da Selic para 13,75% permanecia praticamente consensual, o que manteve os vértices curtos relativamente estáveis, enquanto os prazos mais longos incorporavam os riscos político e fiscal. Apesar da volatilidade, o forte apetite demonstrado pelos investidores nos leilões de NTN-B e LFT foi interpretado como sinal positivo para a capacidade de financiamento do Tesouro Nacional. As pesquisas eleitorais divulgadas ao longo do dia continuaram apontando uma disputa cada vez mais apertada para a eleição presidencial, fator que seguiu influenciando a formação de preços dos ativos locais.
Quarta-feira (16/09/2026)
A quarta-feira trouxe alívio para a curva de juros brasileira, especialmente nos vencimentos intermediários e longos, mesmo após o Federal Reserve elevar sua taxa básica em 0,25 ponto percentual. Inicialmente, o discurso do presidente do Fed, Kevin Warsh, foi interpretado como bastante duro, reforçando a preocupação da autoridade monetária americana com a inflação e indicando a possibilidade de continuidade do ciclo de aperto monetário. Essa postura provocou momentânea pressão sobre os Treasuries e limitou a queda dos juros domésticos. No entanto, a forte retração dos preços do petróleo, superior a 3% ao longo do dia, ajudou a reduzir as expectativas inflacionárias globais e proporcionou sustentação aos ativos de renda fixa. No cenário interno, a atenção estava concentrada na reunião do Copom, cuja decisão de reduzir a Selic em 0,25 ponto percentual já estava integralmente precificada. A percepção de desaceleração gradual da economia brasileira e a sequência recente de indicadores de inflação mais benignos reforçaram a confiança dos investidores na continuidade do processo de flexibilização monetária. Sem novos acontecimentos relevantes envolvendo o STF ou a corrida presidencial, os ruídos políticos perderam protagonismo, permitindo que o mercado focasse mais nos fundamentos econômicos e no avanço do ciclo de queda dos juros no Brasil.
Quinta-feira (17/09/2026)
A quinta-feira foi marcada por forte volatilidade intradiária após o governo anunciar um reajuste de 15% no Bolsa Família, elevando o valor mínimo do benefício para R$ 691. O anúncio foi inicialmente interpretado como um aumento relevante do risco fiscal e provocou abertura da curva de juros, especialmente nos prazos mais longos. O movimento foi amplificado pela proximidade de um grande leilão do Tesouro Nacional, levando parte dos participantes a aumentar posições defensivas e pressionar as taxas para cima antes da emissão dos títulos públicos. Entretanto, ao longo da tarde, fatores técnicos favoreceram uma reversão significativa desse movimento. Com a absorção dos volumes ofertados pelo Tesouro e o consequentemente fechamento das posições de proteção montadas anteriormente, os juros passaram a recuar. Além disso, o cenário internacional colaborou para o alívio, com queda do petróleo, recuo dos rendimentos dos Treasuries e redução das preocupações com um choque energético global. A decisão do Copom anunciada na noite anterior, considerada neutra pelo mercado, também foi bem recebida por não sinalizar uma interrupção imediata do ciclo de cortes da Selic. Ao final da sessão, prevaleceu a percepção de que o Banco Central ainda dispõe de espaço para novas reduções de juros, o que ajudou a sustentar a queda dos contratos futuros, apesar do aumento das preocupações fiscais decorrentes da expansão dos gastos sociais.
Sexta-feira (18/09/2026)
Na sexta-feira, os juros futuros encerraram a semana em movimento de acomodação e relativa divergência em relação aos mercados globais. Enquanto as curvas internacionais continuavam pressionadas pela expectativa de novas altas de juros nos Estados Unidos e pela decisão do Banco do Japão de elevar sua taxa básica para o maior nível em três décadas, os contratos domésticos passaram a apresentar queda moderada, principalmente nos vencimentos mais longos. O principal fator por trás dessa desacoplagem foi o fortalecimento da percepção de que a oposição ganhou competitividade na disputa presidencial, levando investidores a aumentar apostas em um cenário considerado mais favorável ao ajuste fiscal a partir de 2027. O mercado também reagiu positivamente ao pedido do Ministério Público junto ao Tribunal de Contas da União para suspender o reajuste do Bolsa Família, sob alegação de possíveis irregularidades fiscais e orçamentárias. Além disso, operadores relataram fluxo significativo de aplicações em toda a curva, especialmente em vértices longos, contribuindo para a redução dos prêmios de risco. Dessa forma, mesmo diante da manutenção de um ambiente externo mais desafiador, com alta dos rendimentos dos Treasuries e perspectiva de aperto monetário adicional no exterior, os juros brasileiros terminaram a semana sustentados por fatores predominantemente domésticos, ligados à dinâmica eleitoral, ao debate fiscal e à expectativa de continuidade do ciclo de flexibilização monetária conduzido pelo Banco Central.
Fonte: Broadcast
Principais indicadores para acompanhamento da Renda Fixa e Tesouro Direto
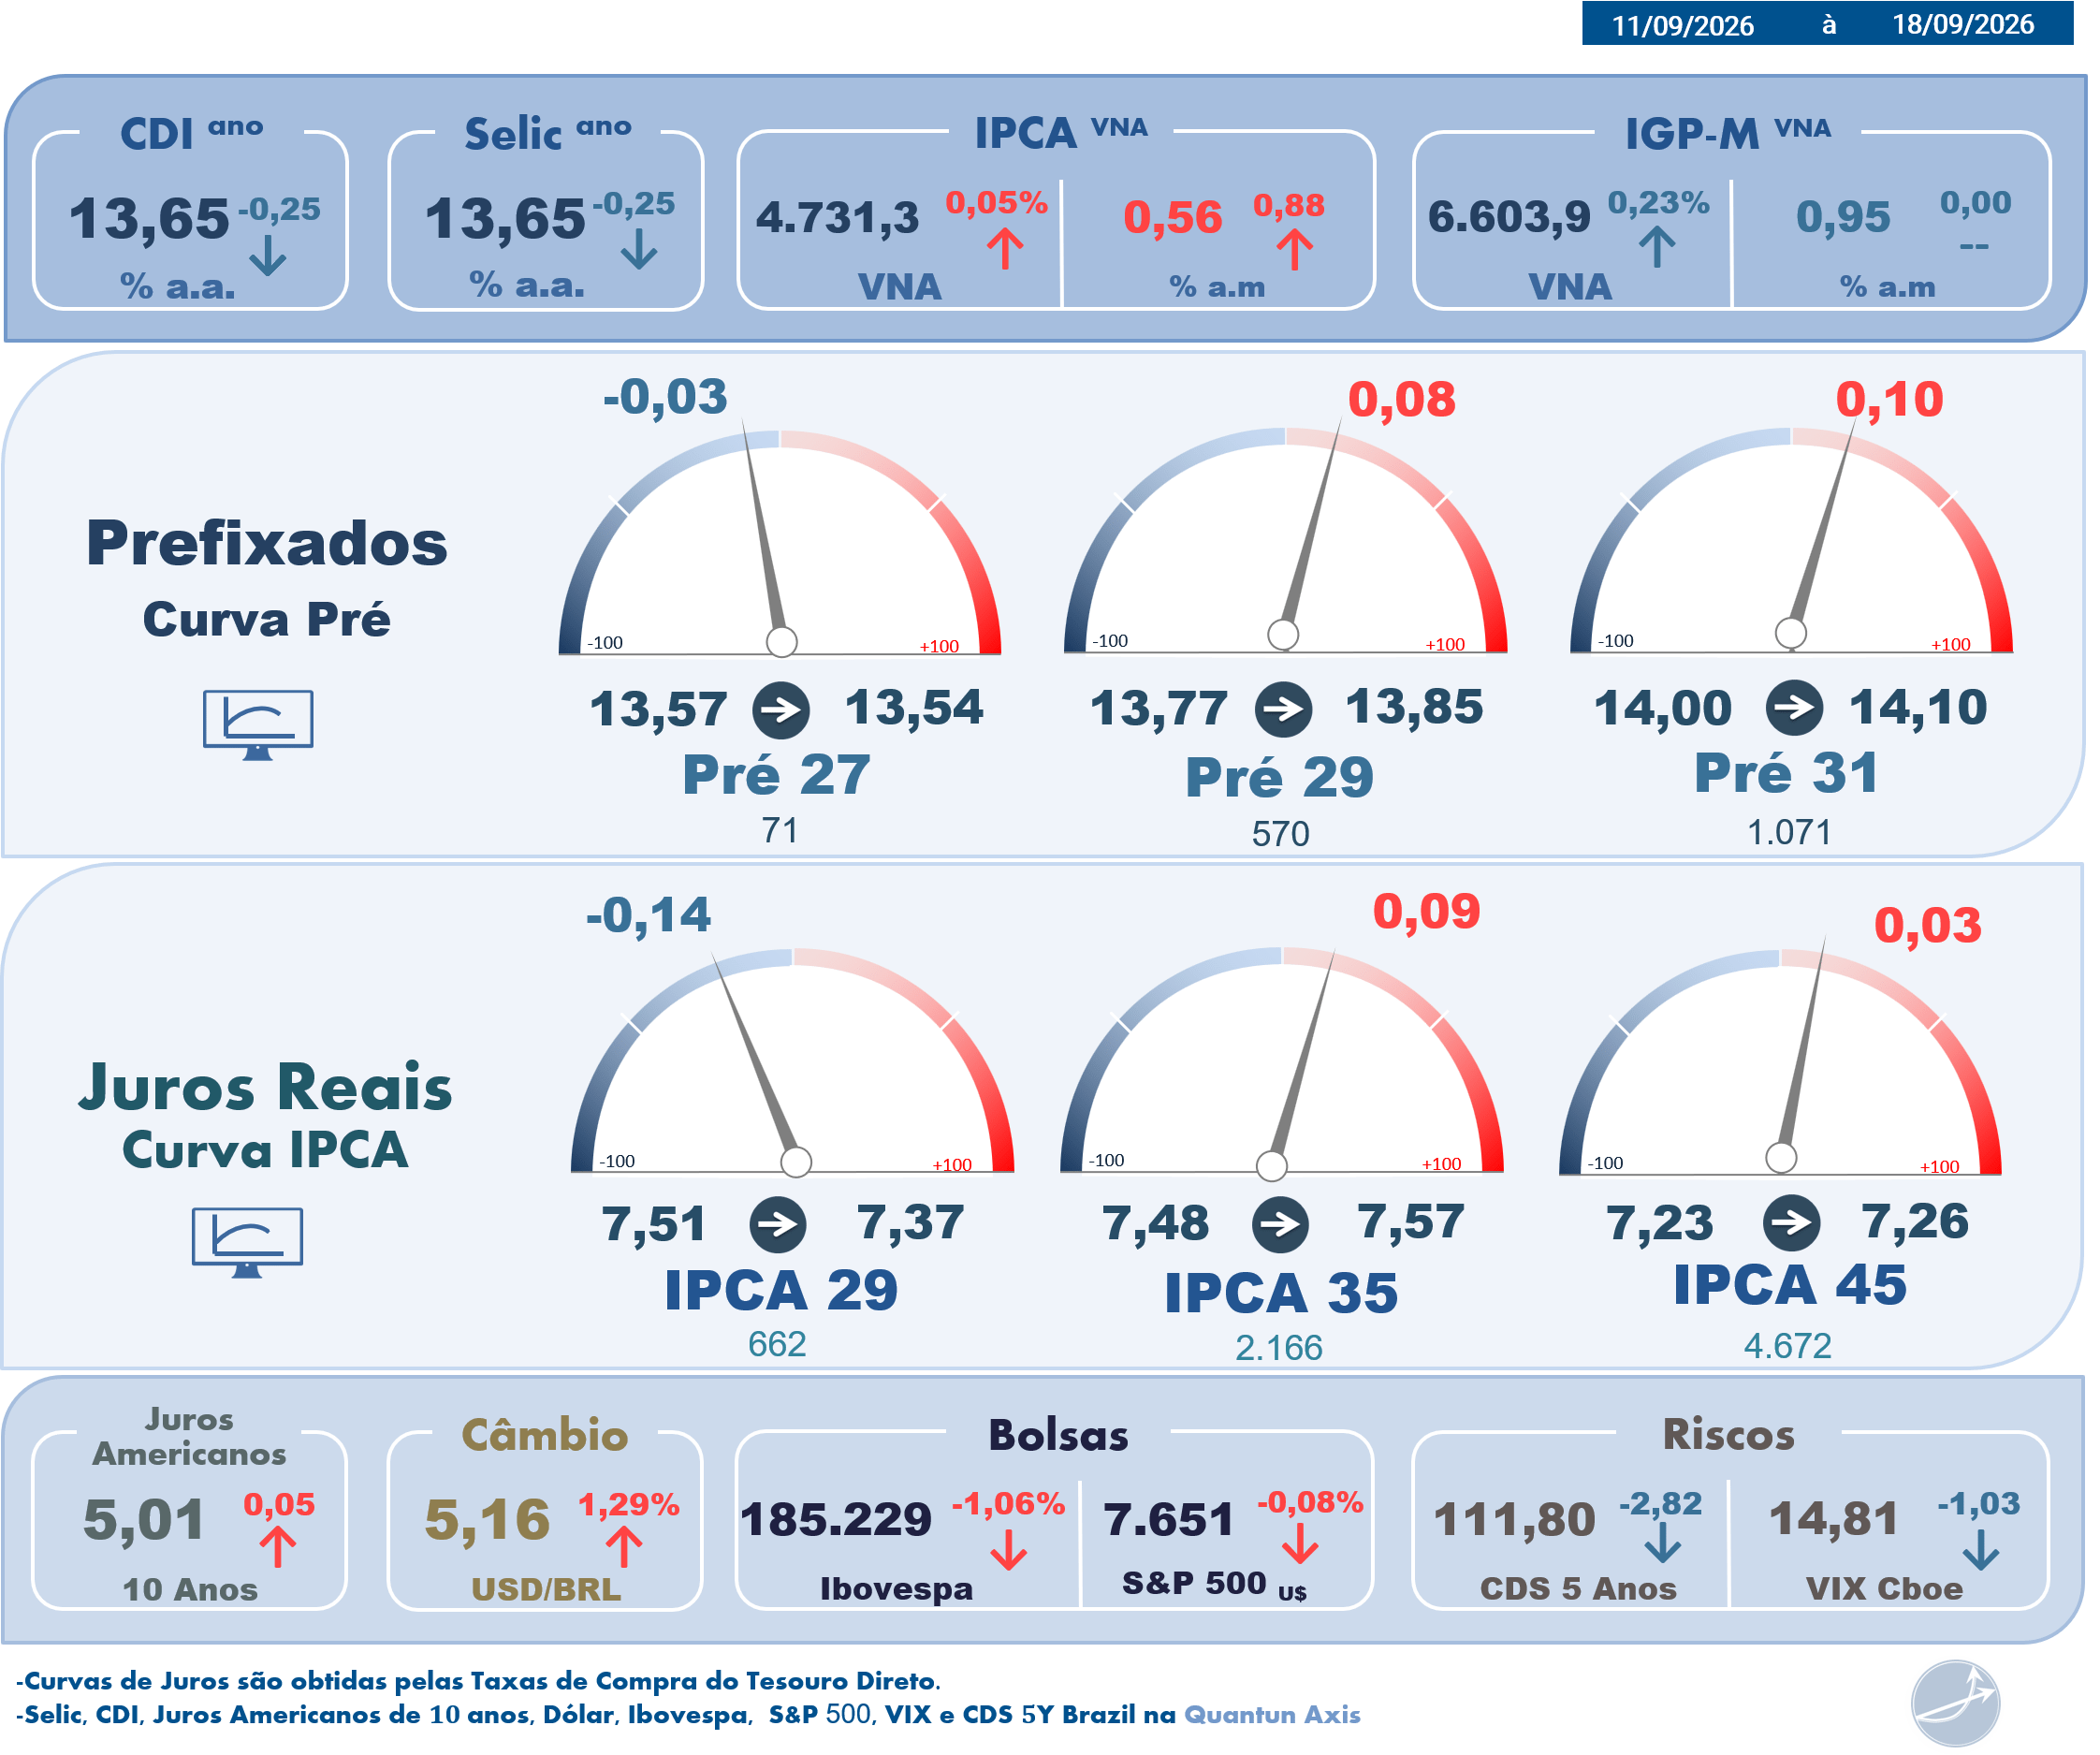
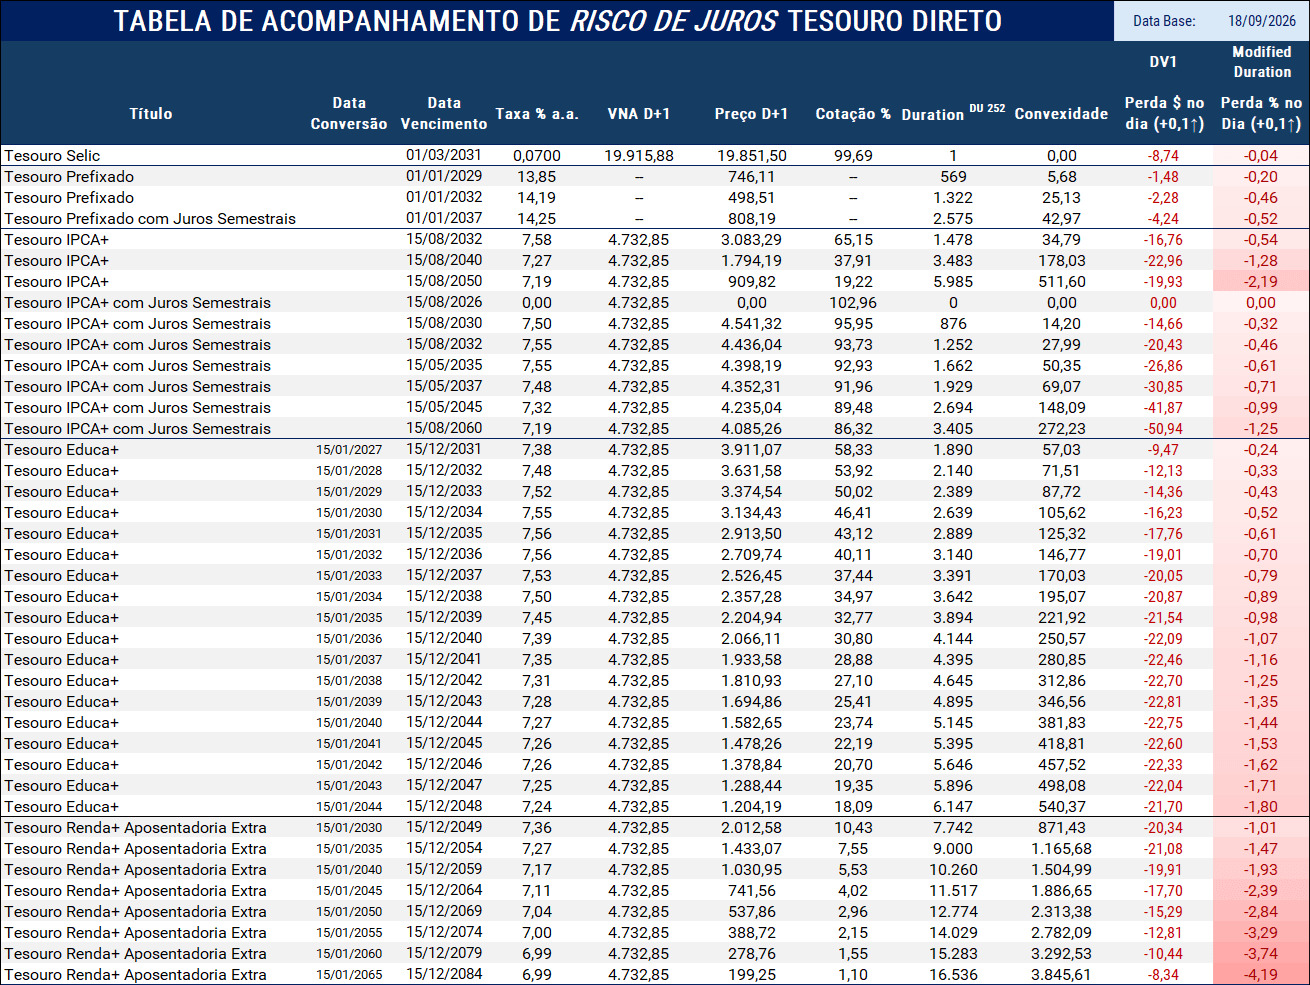
Tabela de Risco de Mercado (Risco de Taxa de Juros ) Tesouro Direto
Duration (Duração)
A duration mede o prazo médio financeiro do título e, na prática, indica o quanto o preço reage a variações na taxa de juros. Quanto maior a duration, maior a sensibilidade do preço.
Convexidade
A convexidade complementa a duration ao capturar a não linearidade da relação entre preço e taxa de juros.
Enquanto a duration mede a sensibilidade local (linear), a convexidade mostra como essa sensibilidade muda à medida que a taxa se desloca, tornando-se especialmente relevante em:
- Títulos longos,
- Títulos com pagamentos concentrados no final,
- Cenários de movimentos mais amplos de juros.
Na prática, a convexidade explica por que títulos longos: perdem mais valor quando a taxa sobe, mas também ganham mais quando a taxa cai.
Perda $ no dia (+0,1↑)
Valor, em reais, da variação no preço do título para uma alta de 0,1 ponto percentual na taxa de juros (Ex: 10,00% para 10,10%).
Traduz risco em termos monetários.
Perda $ no dia (+0,1↑)
Impacto percentual no preço do título em um cenário de alta de 0,1% na taxa (Ex: 10,00% para 10,10%).
Traduz risco em termos retorno (rentabilidade).
Observações:
- Os rótulos Modified Duration e DV1 (Dollar Value of 0,1) são utilizados neste material exclusivamente por convenção e uso consagrado de mercado, facilitando a leitura e a comparação entre títulos.
- Importante destacar que os resultados apresentados não decorrem de estimativas ou aproximações baseadas nessas métricas.
- Tanto o Perda $ no dia (+0,1↑) quanto a Perda % no Dia (+0,1↑) são obtidos a partir do recálculo integral dos preços dos títulos, considerando uma elevação efetiva de 0,1 ponto percentual na taxa de juros (Ex: 10,00 para 10,10).
- Dessa forma, os números refletem impactos reais de preço, já incorporando integralmente os efeitos de fluxo de caixa, prazo e convexidade. É acompanhamaneto da marcação à mercado na prática.
Fonte: Broadcast
A excelência é uma utopia, sempre há algo a melhorar!
Deixe suas críticas, correções, sugestões, dúvidas e também elogios!
Faça Contato!
contato@rendafixapratica.com.br
Forte abraço
Gestor de Investimentos e Especialista em Investimentos de Renda Fixa