Análise do Mercado de Renda Fixa e Tesouro Direto: Semana 427

Highlights (Resumo): Alteração marginal nas Taxas de Juros
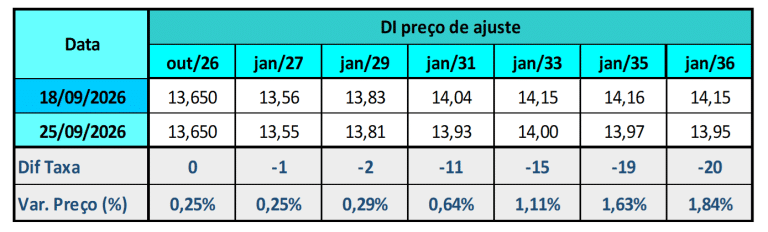
Ao longo da semana, o mercado de renda fixa foi dominado por dois grandes vetores: o cenário geopolítico internacional, especialmente a evolução das negociações entre Estados Unidos e Irã e seus impactos sobre o petróleo, e a dinâmica da eleição presidencial brasileira. A semana começou com forte fechamento da curva de juros, impulsionado pela queda do petróleo, pelo alívio nas taxas dos Treasuries e pelo fortalecimento do chamado “trade eleitoral”, à medida que parte dos investidores aumentou a percepção de probabilidade de alternância de poder em 2027. Na terça-feira, a ata do Copom reforçou a expectativa de continuidade do ciclo de flexibilização monetária, enquanto sinais de diálogo entre Washington e Teerã sustentaram nova redução dos prêmios dos DIs. O movimento foi interrompido na quarta-feira e parcialmente prolongado na quinta-feira, quando dados mais fortes de atividade nos Estados Unidos elevaram a expectativa de novas altas de juros pelo Federal Reserve, provocando expressiva abertura dos Treasuries e da curva doméstica. As tensões no Oriente Médio e a recuperação do petróleo ampliaram as preocupações inflacionárias globais, pressionando os vértices médios e longos. No Brasil, ruídos políticos ligados à disputa presidencial contribuíram para aumentar a volatilidade, embora o impacto tenha sido secundário frente ao ambiente externo. Na sexta-feira, a curva voltou a fechar diante de novos sinais de avanço nas negociações entre EUA e Irã, da queda do petróleo para abaixo de US$ 100 por barril e da manutenção de um cenário eleitoral bastante equilibrado entre Lula e Flávio Bolsonaro. Mesmo com o IPCA-15 vindo acima das expectativas, o mercado interpretou a surpresa como concentrada em itens voláteis e manteve praticamente inalterada a visão de que o Banco Central possui espaço para mais dois cortes de 0,25 ponto percentual na Selic até o final de 2026. No saldo semanal, houve leve redução da inclinação da curva, com desempenho mais favorável dos vencimentos longos, refletindo a combinação de expectativas de flexibilização monetária doméstica, influência das oscilações do petróleo e monitoramento intenso do cenário político-eleitoral.
Destaques: Eleições, Petróleo e Fed.
Expectativas de mercado para o Copom no DI Futuro da B3
Expectativas de mercado para o Copom no DI Futuro da B3
Variação Semanal das Taxas de Juros Futuros DI B3
📉 Expectativas de Mercado para a Selic (DI Futuro da B3)
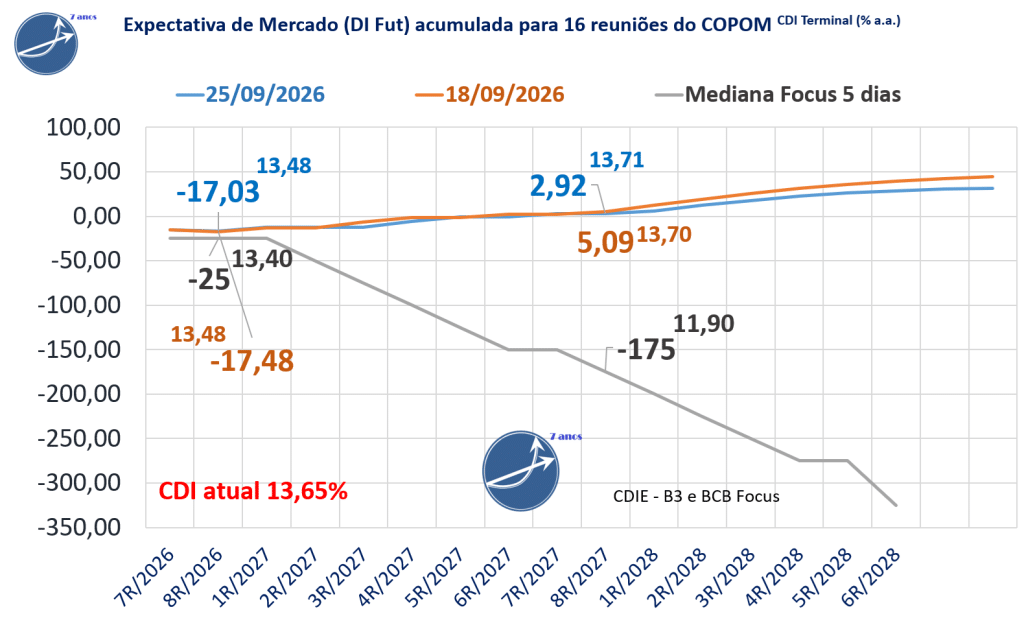
| O mercado de juros futuros (DI da B3) alterou marginalmente suas expectativas de cortes na taxa Selic em relação à sexta-feira anterior. Para o horizonte até a 8R/2027, a projeção acumulada de queda passou de 5,1 para 2,9 pontos-base. Para as próximas 3 reuniões do Copom,a expectativa de corte alterou marginalmente de -17,5 para -17 pontos-base, com o CDI projetado para o fim de 2026 em 13,48%, ante 13,48% na semana anterior. |
📊 Expectativas dos economistas(Boletim Focus-Mediana dos últimos 5 dias)
| Para 2026, a mediana Focus aponta um CDI terminal de 13,40%, equivalente a -25 pontos-base de corte. . Para o horizonte até a 8R/2027, a projeção acumulada considera -175 pontos-base de queda e CDI terminal de 11,90% a.a.. |
Expectativas de Mercado do Relatório Focus Bacen
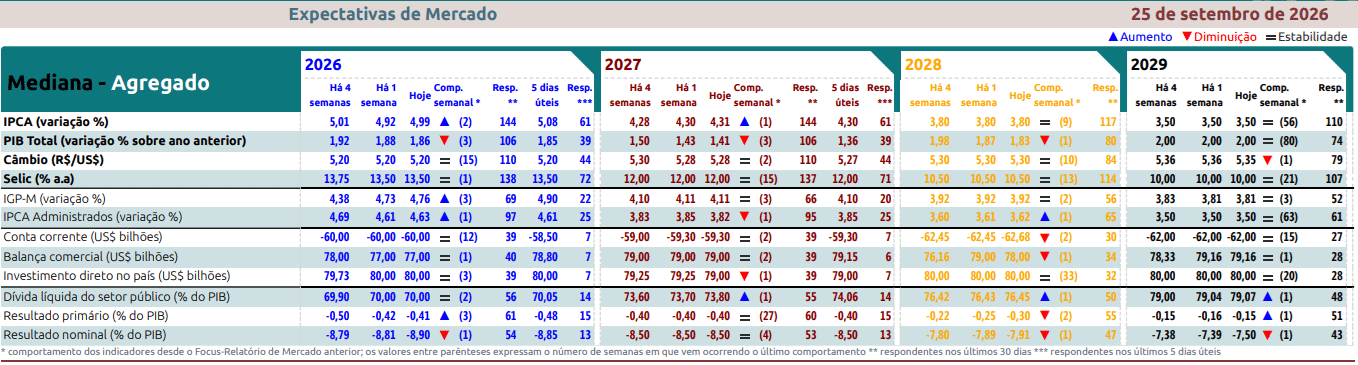
No Relatório de Mercado Focus da semana, a projeção para a inflação oficial de 2026 subiu de 4,90% para 4,92%. Há um mês, a mediana era de 5,02% , acima do intervalo de tolerância superior, que vai até 4,50%, e do alvo central de 3,0%. Para 2027, a projeção se manteve em 4,30% para 4,30%, enquanto há um mês estava em 4,24%.
A mediana da Taxa Selic – Meta (% a.a.) projetada para o fim de 2026 caiu de 13,75% para 13,50, há um mês atrás era 13,75%. Para o final de 2027 se manteve em 12,00%, há um mês atrás era 12,00%.
Resumos diários do Mercado de Juros e Renda Fixa na semana
Resumo Semanal dos Juros Futuros – 21/09/2026 à 25/09/2026
Segunda-feira (21/09/2026)
O mercado de juros iniciou a semana com forte movimento de fechamento da curva, especialmente nos vértices médios e longos, favorecido por uma combinação de fatores domésticos e externos. No cenário internacional, a principal influência veio da expressiva queda do petróleo Brent, que recuou pelo quarto pregão consecutivo e encerrou próximo de US$ 100 por barril, reduzindo preocupações inflacionárias globais e pressionando para baixo os rendimentos dos Treasuries americanos. Também contribuiu para a melhora do sentimento dos investidores a expectativa de reaproximação diplomática entre Estados Unidos e China, antes da reunião prevista entre Donald Trump e Xi Jinping. No Brasil, ganhou força o chamado “trade eleitoral”, sustentado pela percepção de aumento das chances de vitória da oposição na disputa presidencial, interpretação reforçada por plataformas internacionais de apostas e por ruídos envolvendo o STF que acabaram favorecendo um ambiente de maior apetite ao risco. O movimento levou os contratos de DI a renovarem mínimas ao longo da sessão, com destaque para os vencimentos de prazo mais longo. Além disso, o Boletim Focus mostrou redução da expectativa para a Selic terminal de 2026, passando de 13,75% para 13,50%, reforçando a visão de que o Banco Central ainda poderia realizar mais um corte de juros até o fim do ano.
Terça-feira (22/09/2026)
Os juros futuros voltaram a recuar após uma abertura marcada por realização de lucros, mas inverteram para queda no período da tarde impulsionados por notícias favoráveis no cenário geopolítico. O gatilho veio das declarações do presidente dos Estados Unidos, Donald Trump, que informou ter ocorrido uma reunião “muito produtiva” entre representantes americanos e iranianos durante a Assembleia Geral da ONU em Nova York. As sinalizações de retomada do diálogo reduziram a percepção de risco geopolítico, derrubaram os preços do petróleo para abaixo de US$ 100 por barril e aliviaram os temores sobre pressões inflacionárias globais. No mercado doméstico, os investidores retomaram o posicionamento aplicado que predominou ao longo de setembro, apoiados por dados recentes mais fracos de atividade e inflação, além da continuidade das apostas em um cenário eleitoral mais favorável para uma alternância de poder em 2027. A ata do Copom reforçou esse movimento ao ser interpretada como neutra, mas mantendo aberta a possibilidade de novos cortes da Selic. As taxas dos DI recuaram principalmente nos trechos curtos e intermediários da curva, refletindo o aumento das projeções de que o Banco Central promoverá mais duas reduções de 0,25 ponto percentual até o fim do ano, levando a taxa básica para 13,25%.
Quarta-feira (23/09/2026)
Após vários pregões de fechamento dos juros, a curva brasileira voltou a abrir significativamente acompanhando a deterioração do ambiente internacional. Dados preliminares dos índices PMI dos Estados Unidos vieram muito acima das expectativas e atingiram os níveis mais altos desde 2022, fortalecendo as apostas de que o Federal Reserve precisará realizar novas elevações de juros para conter as pressões inflacionárias. O movimento provocou forte alta dos rendimentos dos Treasuries em toda a curva americana e impulsionou o dólar globalmente. Paralelamente, o petróleo retomou trajetória de valorização após a confirmação de que as conversas entre EUA e Irã não produziram avanços concretos, mantendo as preocupações com a oferta global de energia e a estabilidade do Estreito de Ormuz. O Brent subiu quase 3% no dia, reforçando receios inflacionários. No mercado doméstico, a ausência de indicadores relevantes e de novidades no cenário eleitoral deixou a curva local sem fatores positivos próprios, fazendo com que os juros acompanhassem quase integralmente o movimento externo. Os contratos de DI avançaram em todos os principais vencimentos, especialmente nos prazos médios e longos, refletindo a combinação de juros americanos mais elevados e aumento das incertezas envolvendo energia e inflação global.
Quinta-feira (24/09/2026)
Os juros futuros permaneceram em alta durante praticamente toda a sessão, pressionados simultaneamente por fatores externos e domésticos. No ambiente internacional, os rendimentos dos Treasuries continuaram avançando para máximas de vários anos, impulsionados por declarações de dirigentes do Federal Reserve que reforçaram a possibilidade de novas altas de juros diante da persistência da inflação americana. Além disso, as incertezas em torno das negociações entre Estados Unidos e Irã mantiveram o petróleo em patamares elevados, próximo de US$ 107 por barril durante boa parte do dia, sustentando preocupações inflacionárias globais. No Brasil, o mercado reagiu negativamente à divulgação de notícia envolvendo uma tentativa de contato telefônico entre Flávio Bolsonaro e Daniel Vorcaro pouco antes da prisão do ex-banqueiro, elevando momentaneamente a percepção de risco político em um momento de disputa eleitoral acirrada. Embora esse fator tenha perdido intensidade ao longo da sessão, contribuiu para a abertura dos vértices mais longos da curva. O Relatório de Política Monetária do Banco Central foi amplamente interpretado como consistente com a manutenção da estratégia de cortes graduais da Selic, sem produzir impacto relevante sobre os preços. As taxas dos DI encerraram o dia em alta, especialmente nos vencimentos longos, refletindo predominantemente o aumento dos rendimentos internacionais e o ambiente global de maior aversão ao risco.
Sexta-feira (25/09/2026)
O mercado de juros encerrou a semana em tom mais positivo, com fechamento da curva e redução moderada dos prêmios de risco ao longo dos principais vencimentos. O principal suporte veio do cenário externo, após relatos de avanços nas negociações entre Estados Unidos e Irã aumentarem a possibilidade de reabertura do Estreito de Ormuz, reduzindo as preocupações com a oferta global de petróleo. O Brent recuou quase 3%, voltando a ser negociado abaixo de US$ 100 por barril, movimento acompanhado por queda dos rendimentos dos Treasuries americanos. No ambiente doméstico, a proximidade entre Lula e Flávio Bolsonaro nas pesquisas e nos levantamentos de acompanhamento diário realizados por agentes de mercado manteve o chamado “trade eleitoral” ativo, favorecendo posições aplicadas diante da percepção de que uma eventual alternância de poder poderia resultar em políticas fiscais mais restritivas a partir de 2027. Apesar da divulgação de um IPCA-15 acima do esperado, com alta de 0,70% no mês, o mercado interpretou que as principais surpresas vieram de componentes mais voláteis, sem alterar de forma relevante as expectativas para a política monetária. Assim, prevaleceu a visão de que o Banco Central ainda possui espaço para realizar mais dois cortes de 0,25 ponto percentual na Selic até dezembro. No fechamento da semana, a curva apresentou ligeira redução de inclinação, com estabilidade na ponta curta e recuo mais expressivo nos vencimentos longos, consolidando uma semana marcada por forte influência do cenário eleitoral e das oscilações do petróleo sobre a formação de preços dos juros futuros.
Fonte: Broadcast
Principais indicadores para acompanhamento da Renda Fixa e Tesouro Direto
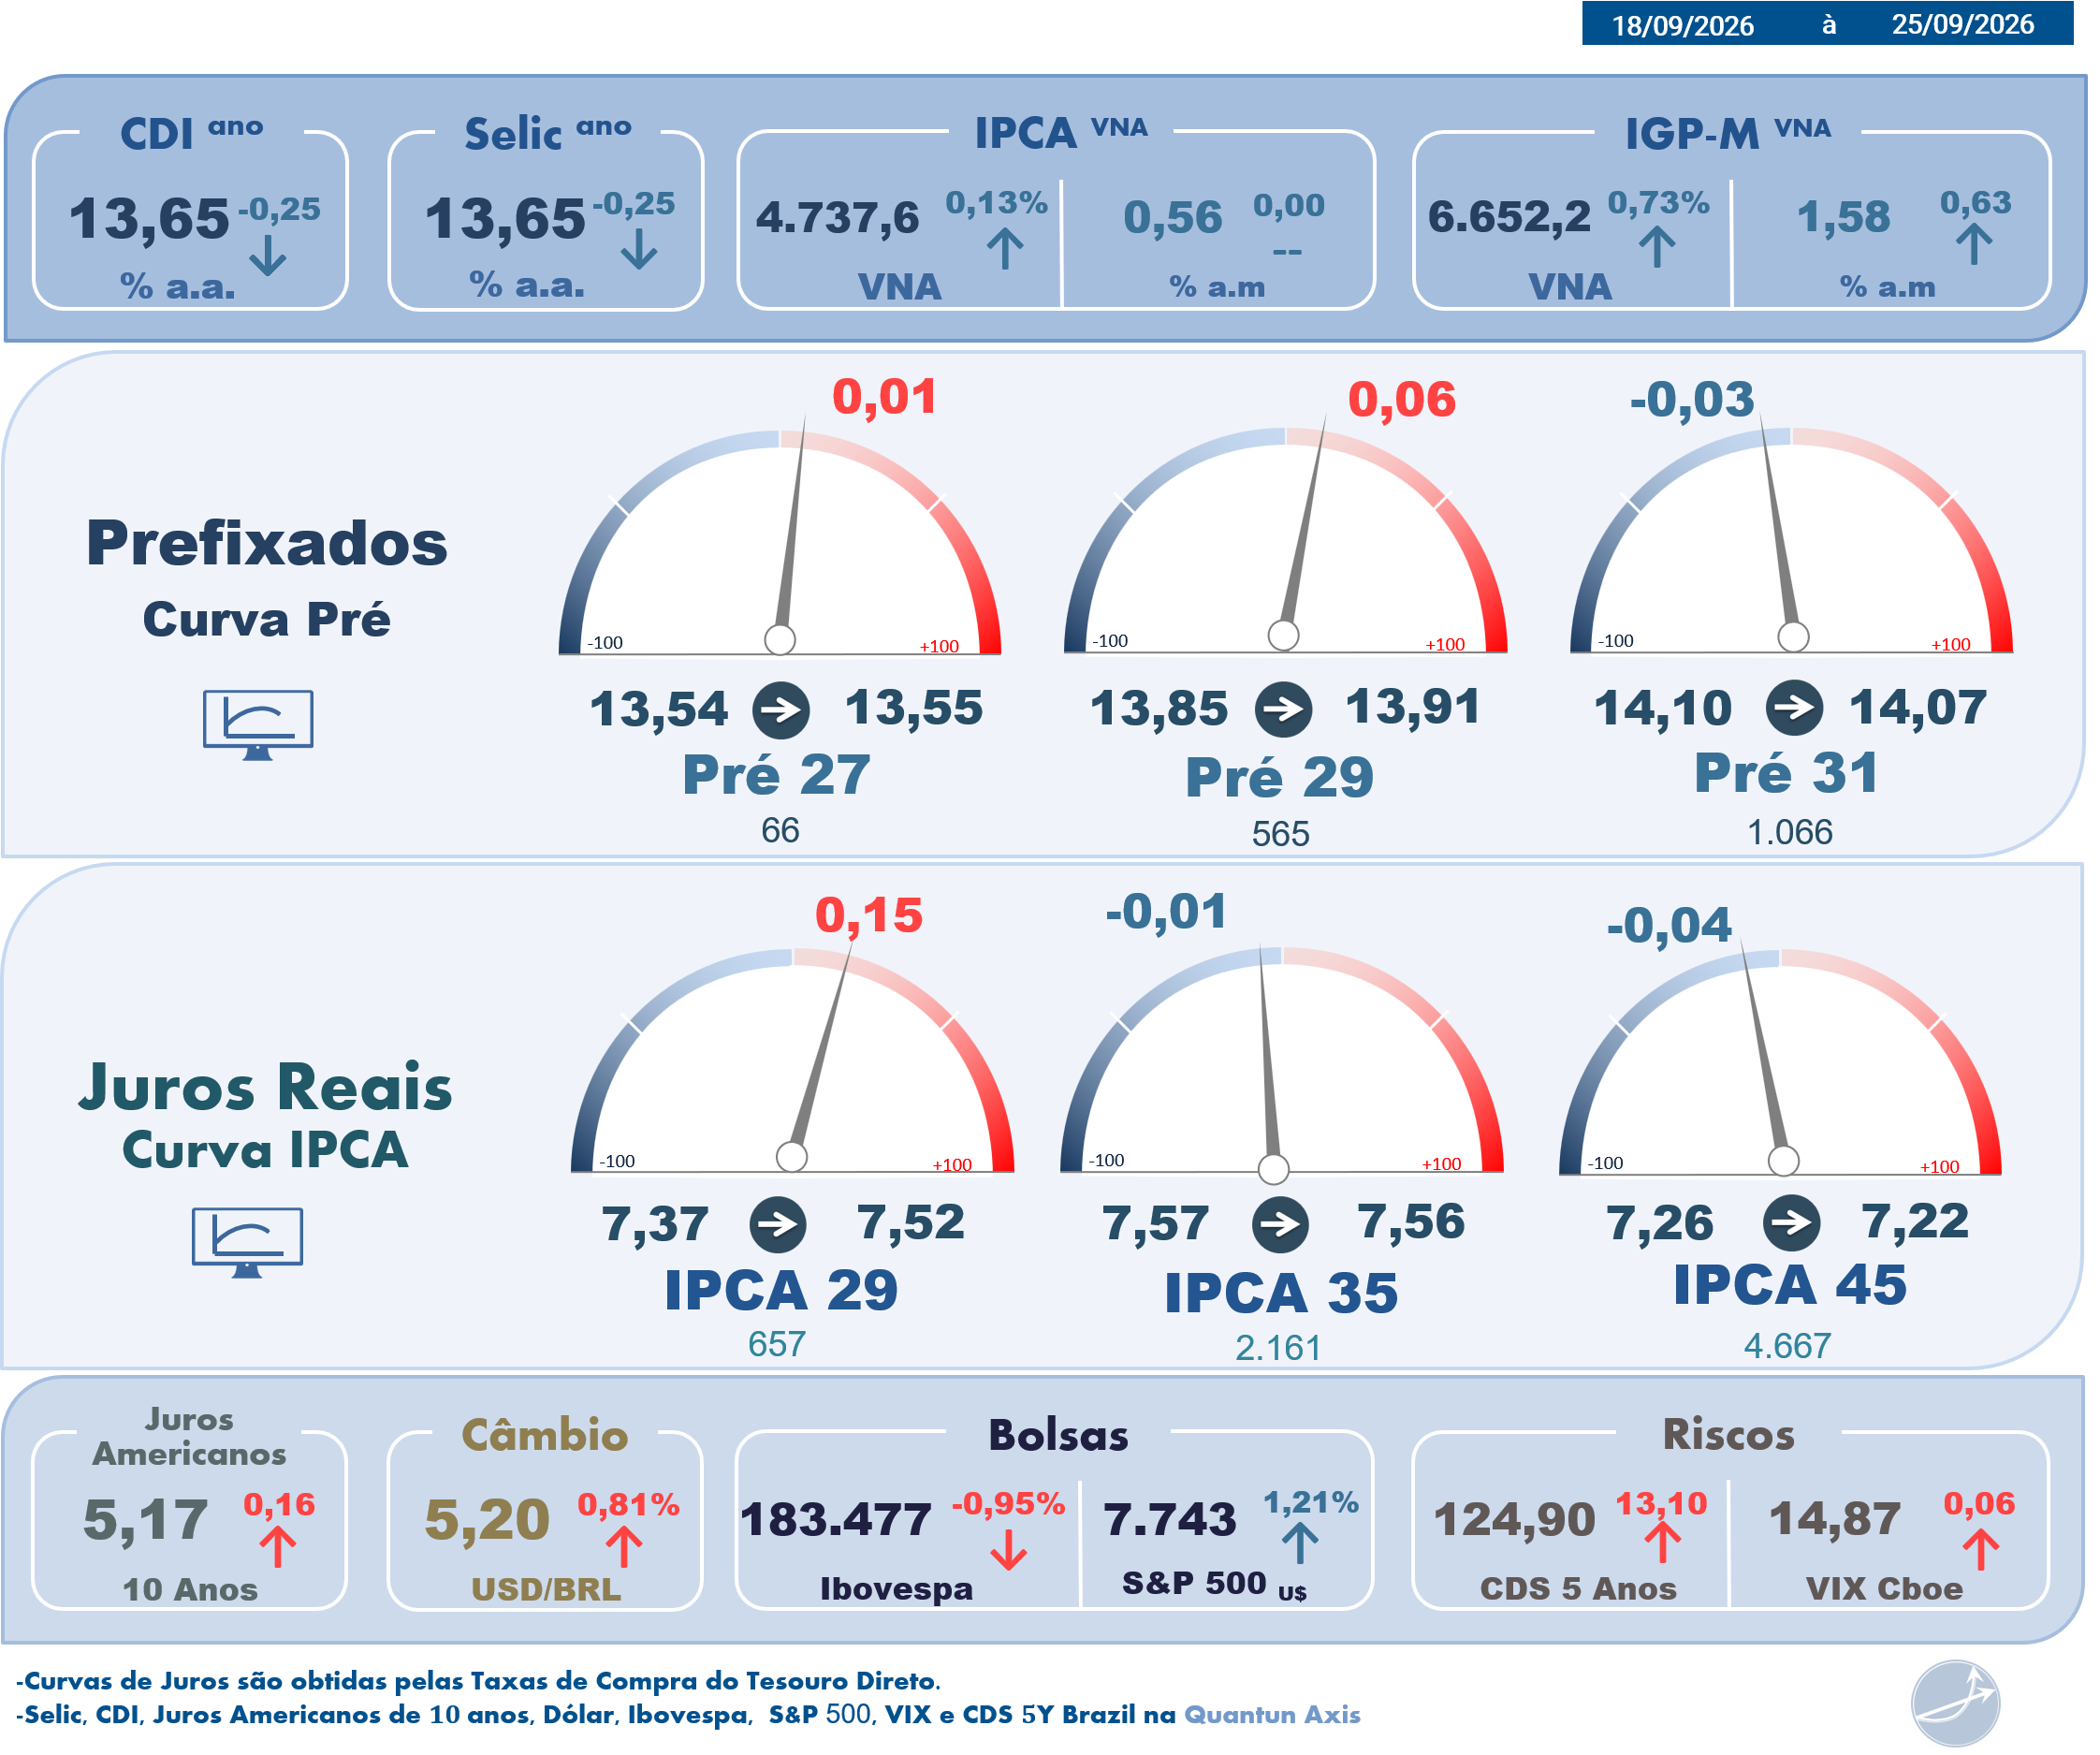
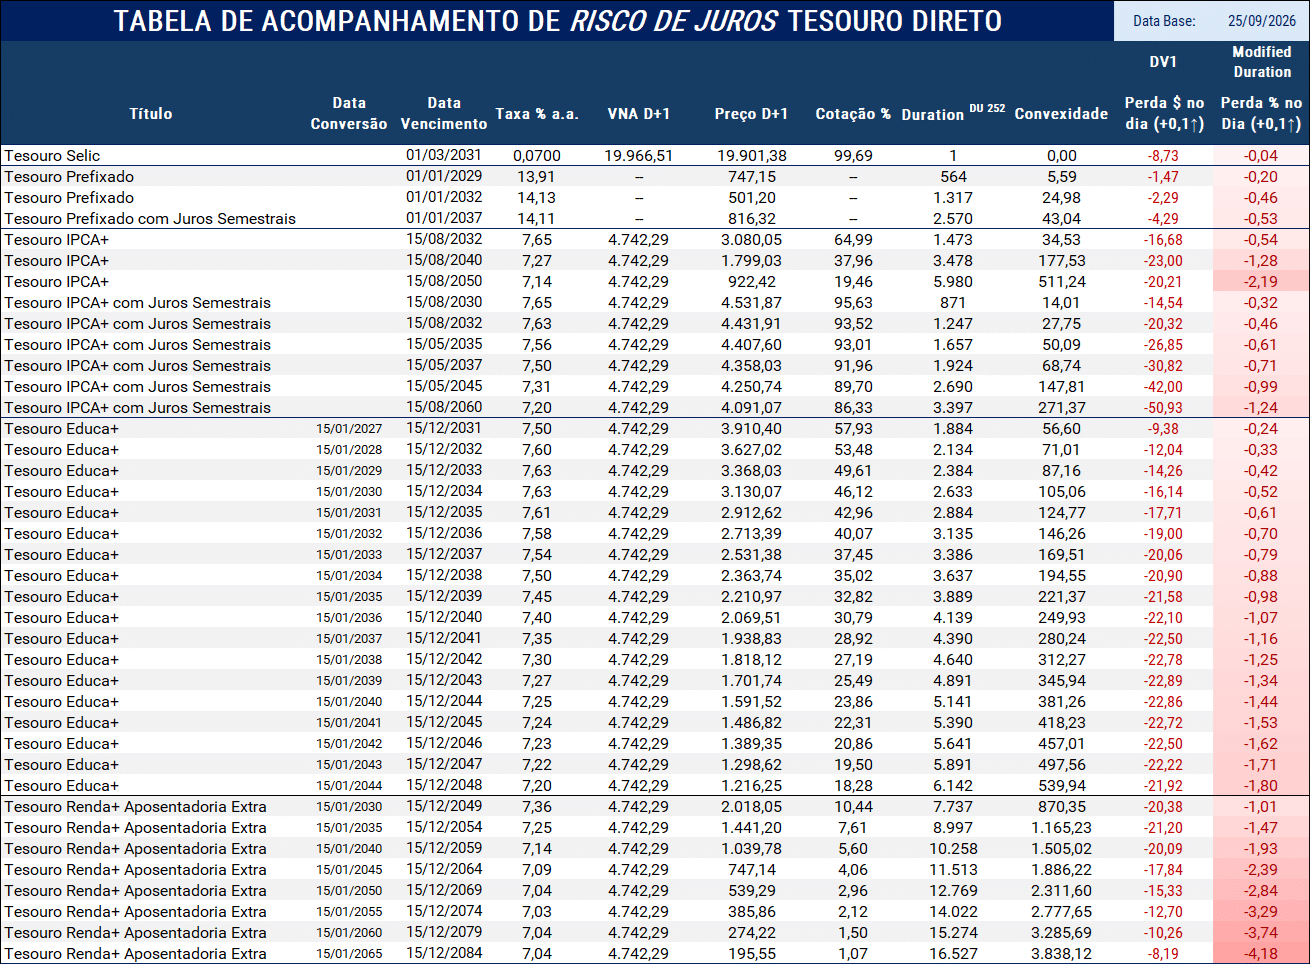
Tabela de Risco de Mercado (Risco de Taxa de Juros ) Tesouro Direto
Duration (Duração)
A duration mede o prazo médio financeiro do título e, na prática, indica o quanto o preço reage a variações na taxa de juros. Quanto maior a duration, maior a sensibilidade do preço.
Convexidade
A convexidade complementa a duration ao capturar a não linearidade da relação entre preço e taxa de juros.
Enquanto a duration mede a sensibilidade local (linear), a convexidade mostra como essa sensibilidade muda à medida que a taxa se desloca, tornando-se especialmente relevante em:
- Títulos longos,
- Títulos com pagamentos concentrados no final,
- Cenários de movimentos mais amplos de juros.
Na prática, a convexidade explica por que títulos longos: perdem mais valor quando a taxa sobe, mas também ganham mais quando a taxa cai.
Perda $ no dia (+0,1↑)
Valor, em reais, da variação no preço do título para uma alta de 0,1 ponto percentual na taxa de juros (Ex: 10,00% para 10,10%).
Traduz risco em termos monetários.
Perda $ no dia (+0,1↑)
Impacto percentual no preço do título em um cenário de alta de 0,1% na taxa (Ex: 10,00% para 10,10%).
Traduz risco em termos retorno (rentabilidade).
Observações:
- Os rótulos Modified Duration e DV1 (Dollar Value of 0,1) são utilizados neste material exclusivamente por convenção e uso consagrado de mercado, facilitando a leitura e a comparação entre títulos.
- Importante destacar que os resultados apresentados não decorrem de estimativas ou aproximações baseadas nessas métricas.
- Tanto o Perda $ no dia (+0,1↑) quanto a Perda % no Dia (+0,1↑) são obtidos a partir do recálculo integral dos preços dos títulos, considerando uma elevação efetiva de 0,1 ponto percentual na taxa de juros (Ex: 10,00 para 10,10).
- Dessa forma, os números refletem impactos reais de preço, já incorporando integralmente os efeitos de fluxo de caixa, prazo e convexidade. É acompanhamaneto da marcação à mercado na prática.
Fonte: Broadcast
A excelência é uma utopia, sempre há algo a melhorar!
Deixe suas críticas, correções, sugestões, dúvidas e também elogios!
Faça Contato!
contato@rendafixapratica.com.br
Forte abraço
Gestor de Investimentos e Especialista em Investimentos de Renda Fixa