Análise do Mercado de Renda Fixa e Tesouro Direto: Semana 428

Highlights (Resumo): Alta nas Taxas de Juros
O mercado de renda fixa teve uma semana marcada por elevada volatilidade e forte influência de dois vetores principais: o ambiente eleitoral doméstico e o comportamento dos juros americanos. No início da semana, a abertura da curva de juros refletiu a alta dos rendimentos dos Treasuries, que atingiram máximas de mais de duas décadas diante da perspectiva de juros elevados por mais tempo nos Estados Unidos, além das incertezas geradas pelo conflito no Oriente Médio e pela alta do petróleo. Ao longo dos dias seguintes, os DIs oscilaram acompanhando movimentos de acomodação da curva americana, especialmente após declarações menos agressivas de dirigentes do Federal Reserve e dados de inflação dos EUA ligeiramente mais benignos. No cenário doméstico, o foco permaneceu concentrado nas eleições presidenciais, com as pesquisas indicando disputa acirrada entre Lula e Flávio Bolsonaro. A expectativa de uma possível alternância de poder em 2027 sustentou momentos de fechamento dos prêmios de risco, especialmente nos vértices intermediários e longos, mas a proximidade do primeiro turno levou muitos investidores a reduzirem exposição e realizarem posições. Apesar das oscilações diárias, a semana terminou com fechamento relevante das taxas médias da curva, impulsionado pelo aumento das apostas em uma vitória da oposição, cenário visto pelo mercado como potencialmente favorável à consolidação fiscal. Ainda assim, a manutenção de juros elevados nos EUA, a volatilidade do petróleo e as incertezas eleitorais continuaram limitando uma compressão mais expressiva dos prêmios de risco.
Destaques: Eleições, Treasuries e Risco Fiscal.
Expectativas de mercado para o Copom no DI Futuro da B3
Expectativas de mercado para o Copom no DI Futuro da B3
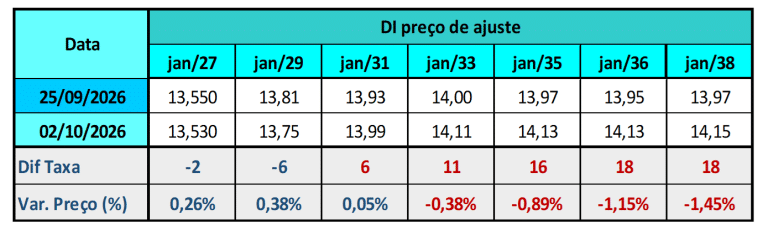
Variação Semanal das Taxas de Juros Futuros DI B3
📉 Expectativas de Mercado para a Selic (DI Futuro da B3)
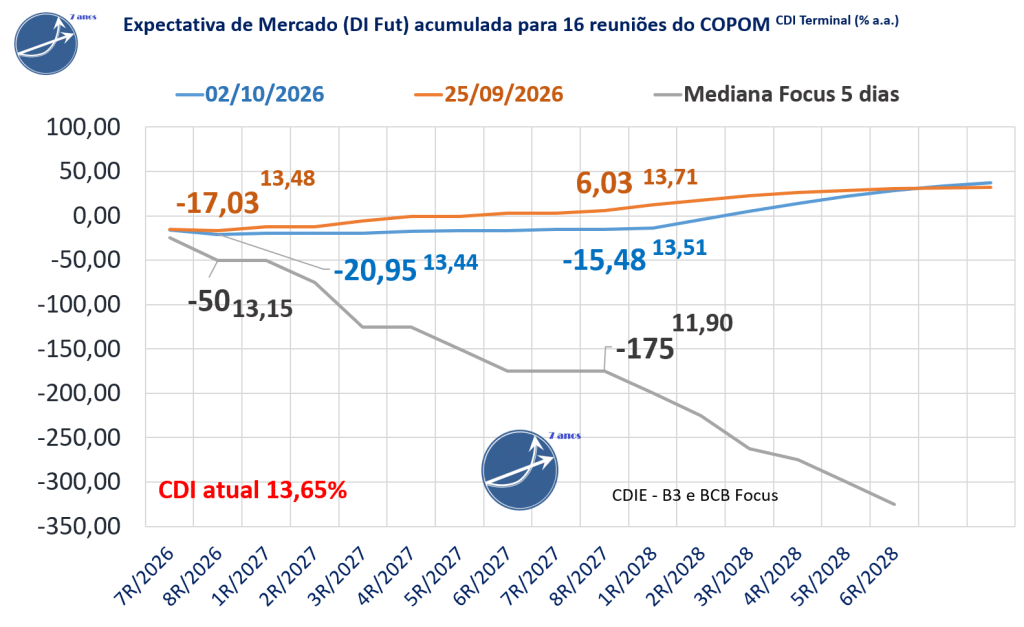
| O mercado de juros futuros (DI da B3) aumentou suas expectativas de cortes na taxa Selic em relação à sexta-feira anterior. Para o horizonte até a 8R/2027, a projeção acumulada de queda passou de 6 para -15,5 pontos-base. Para as próximas 3 reuniões do Copom,a expectativa de corte alterou marginalmente de -17 para -21 pontos-base, com o CDI projetado para o fim de 2026 em 13,44%, ante 13,48% na semana anterior. |
📊 Expectativas dos economistas(Boletim Focus-Mediana dos últimos 5 dias)
| Para 2026, a mediana Focus aponta um CDI terminal de 13,15%, equivalente a -50 pontos-base de corte. . Para o horizonte até a 8R/2027, a projeção acumulada considera -175 pontos-base de queda e CDI terminal de 11,90% a.a.. |
Expectativas de Mercado do Relatório Focus Bacen
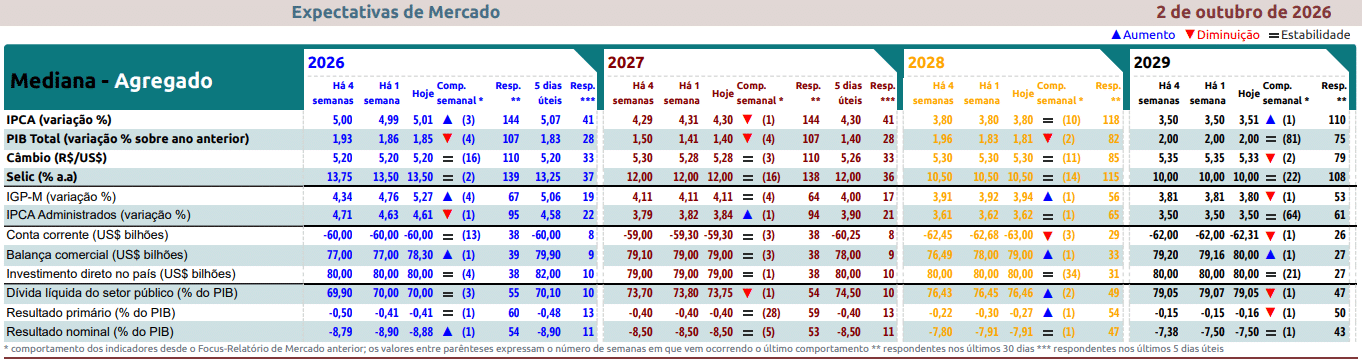
No Relatório de Mercado Focus da semana, a projeção para a inflação oficial de 2026 subiu de 4,99% para 5,01%. Há um mês, a mediana era de 5,00% , acima do intervalo de tolerância superior, que vai até 4,50%, e do alvo central de 3,0%. Para 2027, a projeção caiu de 4,31% para 4,30%, enquanto há um mês estava em 4,28%.
A mediana da Taxa Selic – Meta (% a.a.) projetada para o fim de 2026 se manteve em 13,50%, há um mês atrás era 13,75%. Para o final de 2027 se manteve em 12,00%, há um mês atrás era 12,00%.
Resumos diários do Mercado de Juros e Renda Fixa na semana
Resumo Semanal dos Juros Futuros – 25/09/2026 à 02/10/2026
Segunda-feira (21/09/2026)
O mercado de juros iniciou a semana com forte movimento de fechamento da curva, especialmente nos vértices médios e longos, favorecido por uma combinação de fatores domésticos e externos. No cenário internacional, a principal influência veio da expressiva queda do petróleo Brent, que recuou pelo quarto pregão consecutivo e encerrou próximo de US$ 100 por barril, reduzindo preocupações inflacionárias globais e pressionando para baixo os rendimentos dos Treasuries americanos. Também contribuiu para a melhora do sentimento dos investidores a expectativa de reaproximação diplomática entre Estados Unidos e China, antes da reunião prevista entre Donald Trump e Xi Jinping. No Brasil, ganhou força o chamado “trade eleitoral”, sustentado pela percepção de aumento das chances de vitória da oposição na disputa presidencial, interpretação reforçada por plataformas internacionais de apostas e por ruídos envolvendo o STF que acabaram favorecendo um ambiente de maior apetite ao risco. O movimento levou os contratos de DI a renovarem mínimas ao longo da sessão, com destaque para os vencimentos de prazo mais longo. Além disso, o Boletim Focus mostrou redução da expectativa para a Selic terminal de 2026, passando de 13,75% para 13,50%, reforçando a visão de que o Banco Central ainda poderia realizar mais um corte de juros até o fim do ano.
Terça-feira (22/09/2026)
Os juros futuros voltaram a recuar após uma abertura marcada por realização de lucros, mas inverteram para queda no período da tarde impulsionados por notícias favoráveis no cenário geopolítico. O gatilho veio das declarações do presidente dos Estados Unidos, Donald Trump, que informou ter ocorrido uma reunião “muito produtiva” entre representantes americanos e iranianos durante a Assembleia Geral da ONU em Nova York. As sinalizações de retomada do diálogo reduziram a percepção de risco geopolítico, derrubaram os preços do petróleo para abaixo de US$ 100 por barril e aliviaram os temores sobre pressões inflacionárias globais. No mercado doméstico, os investidores retomaram o posicionamento aplicado que predominou ao longo de setembro, apoiados por dados recentes mais fracos de atividade e inflação, além da continuidade das apostas em um cenário eleitoral mais favorável para uma alternância de poder em 2027. A ata do Copom reforçou esse movimento ao ser interpretada como neutra, mas mantendo aberta a possibilidade de novos cortes da Selic. As taxas dos DI recuaram principalmente nos trechos curtos e intermediários da curva, refletindo o aumento das projeções de que o Banco Central promoverá mais duas reduções de 0,25 ponto percentual até o fim do ano, levando a taxa básica para 13,25%.
Quarta-feira (23/09/2026)
Após vários pregões de fechamento dos juros, a curva brasileira voltou a abrir significativamente acompanhando a deterioração do ambiente internacional. Dados preliminares dos índices PMI dos Estados Unidos vieram muito acima das expectativas e atingiram os níveis mais altos desde 2022, fortalecendo as apostas de que o Federal Reserve precisará realizar novas elevações de juros para conter as pressões inflacionárias. O movimento provocou forte alta dos rendimentos dos Treasuries em toda a curva americana e impulsionou o dólar globalmente. Paralelamente, o petróleo retomou trajetória de valorização após a confirmação de que as conversas entre EUA e Irã não produziram avanços concretos, mantendo as preocupações com a oferta global de energia e a estabilidade do Estreito de Ormuz. O Brent subiu quase 3% no dia, reforçando receios inflacionários. No mercado doméstico, a ausência de indicadores relevantes e de novidades no cenário eleitoral deixou a curva local sem fatores positivos próprios, fazendo com que os juros acompanhassem quase integralmente o movimento externo. Os contratos de DI avançaram em todos os principais vencimentos, especialmente nos prazos médios e longos, refletindo a combinação de juros americanos mais elevados e aumento das incertezas envolvendo energia e inflação global.
Quinta-feira (24/09/2026)
Os juros futuros permaneceram em alta durante praticamente toda a sessão, pressionados simultaneamente por fatores externos e domésticos. No ambiente internacional, os rendimentos dos Treasuries continuaram avançando para máximas de vários anos, impulsionados por declarações de dirigentes do Federal Reserve que reforçaram a possibilidade de novas altas de juros diante da persistência da inflação americana. Além disso, as incertezas em torno das negociações entre Estados Unidos e Irã mantiveram o petróleo em patamares elevados, próximo de US$ 107 por barril durante boa parte do dia, sustentando preocupações inflacionárias globais. No Brasil, o mercado reagiu negativamente à divulgação de notícia envolvendo uma tentativa de contato telefônico entre Flávio Bolsonaro e Daniel Vorcaro pouco antes da prisão do ex-banqueiro, elevando momentaneamente a percepção de risco político em um momento de disputa eleitoral acirrada. Embora esse fator tenha perdido intensidade ao longo da sessão, contribuiu para a abertura dos vértices mais longos da curva. O Relatório de Política Monetária do Banco Central foi amplamente interpretado como consistente com a manutenção da estratégia de cortes graduais da Selic, sem produzir impacto relevante sobre os preços. As taxas dos DI encerraram o dia em alta, especialmente nos vencimentos longos, refletindo predominantemente o aumento dos rendimentos internacionais e o ambiente global de maior aversão ao risco.
Sexta-feira (25/09/2026)
O mercado de juros encerrou a semana em tom mais positivo, com fechamento da curva e redução moderada dos prêmios de risco ao longo dos principais vencimentos. O principal suporte veio do cenário externo, após relatos de avanços nas negociações entre Estados Unidos e Irã aumentarem a possibilidade de reabertura do Estreito de Ormuz, reduzindo as preocupações com a oferta global de petróleo. O Brent recuou quase 3%, voltando a ser negociado abaixo de US$ 100 por barril, movimento acompanhado por queda dos rendimentos dos Treasuries americanos. No ambiente doméstico, a proximidade entre Lula e Flávio Bolsonaro nas pesquisas e nos levantamentos de acompanhamento diário realizados por agentes de mercado manteve o chamado “trade eleitoral” ativo, favorecendo posições aplicadas diante da percepção de que uma eventual alternância de poder poderia resultar em políticas fiscais mais restritivas a partir de 2027. Apesar da divulgação de um IPCA-15 acima do esperado, com alta de 0,70% no mês, o mercado interpretou que as principais surpresas vieram de componentes mais voláteis, sem alterar de forma relevante as expectativas para a política monetária. Assim, prevaleceu a visão de que o Banco Central ainda possui espaço para realizar mais dois cortes de 0,25 ponto percentual na Selic até dezembro. No fechamento da semana, a curva apresentou ligeira redução de inclinação, com estabilidade na ponta curta e recuo mais expressivo nos vencimentos longos, consolidando uma semana marcada por forte influência do cenário eleitoral e das oscilações do petróleo sobre a formação de preços dos juros futuros.
Fonte: Broadcast
Principais indicadores para acompanhamento da Renda Fixa e Tesouro Direto
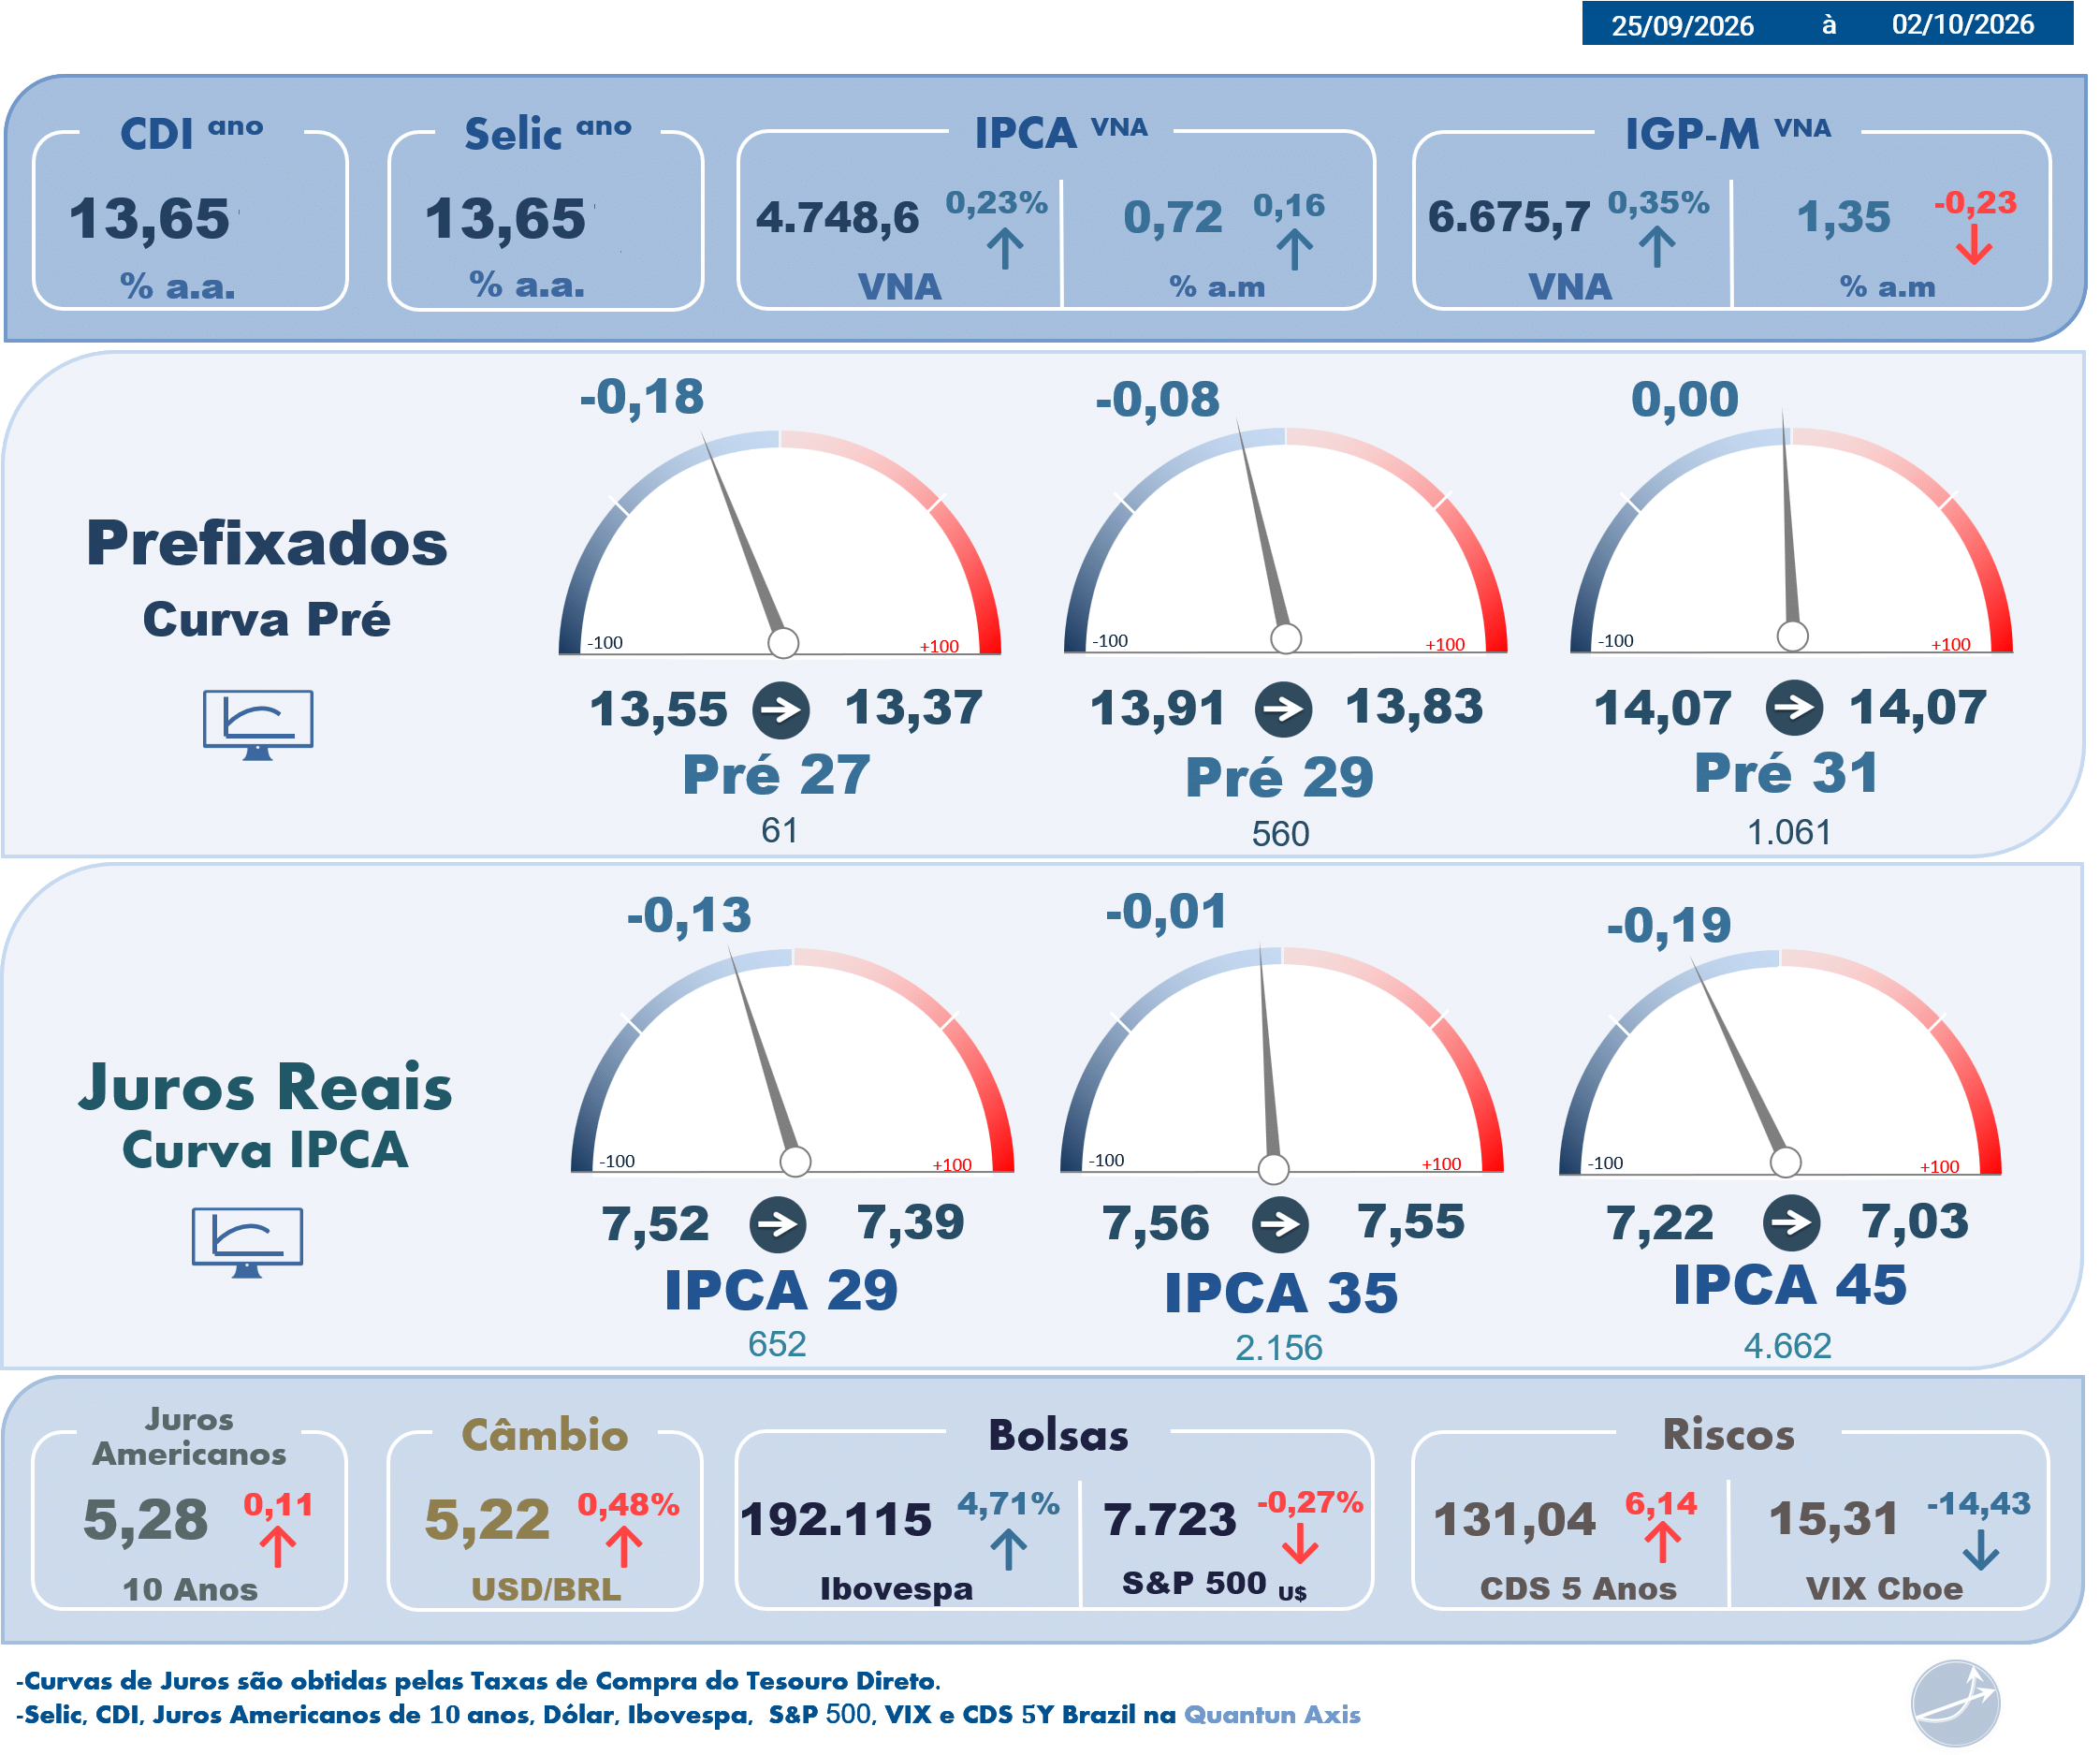
Tabela de Risco de Mercado (Risco de Taxa de Juros ) Tesouro Direto
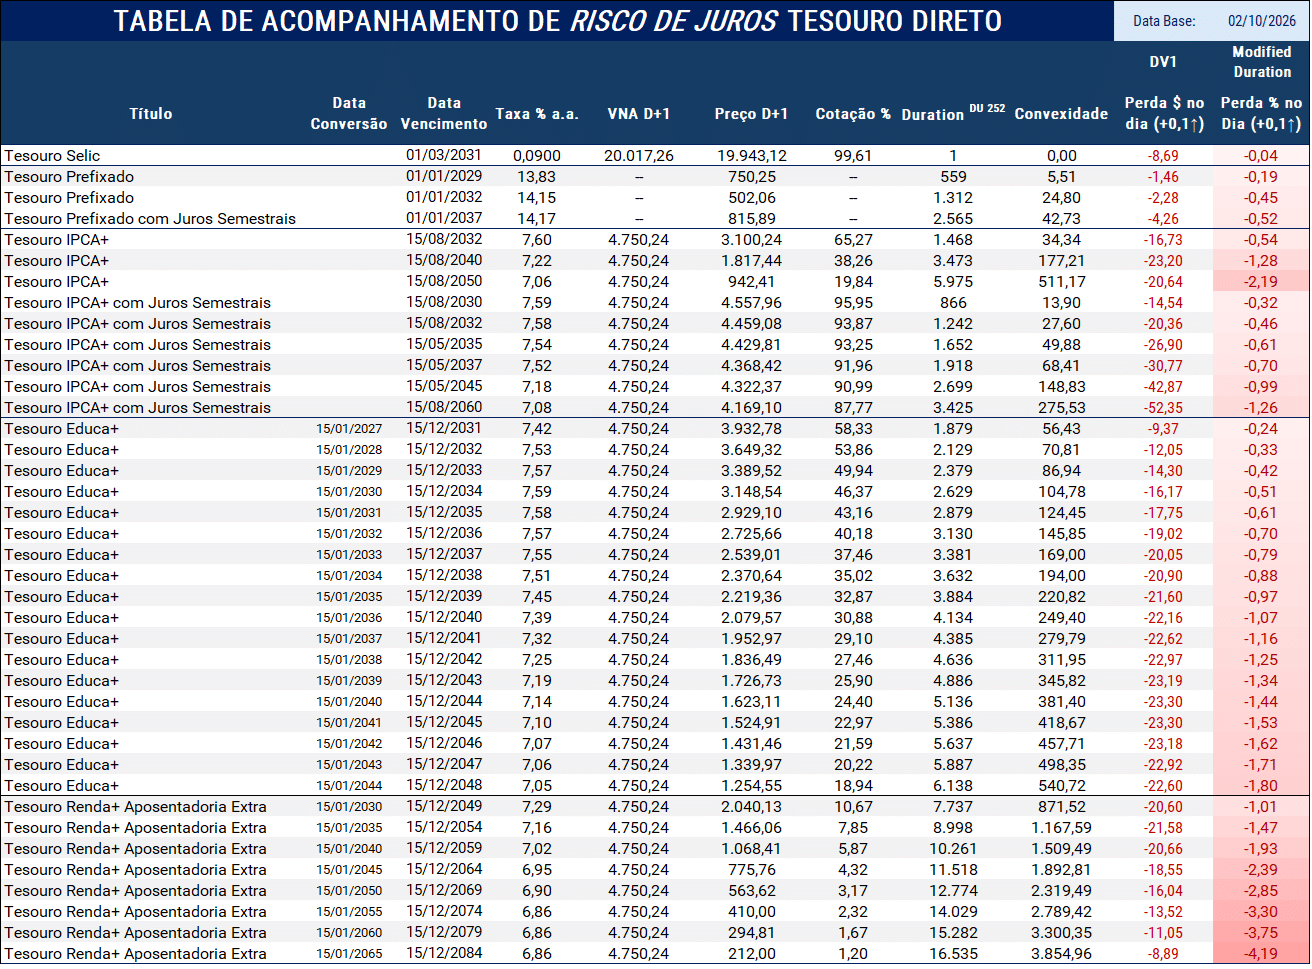
Duration (Duração)
A duration mede o prazo médio financeiro do título e, na prática, indica o quanto o preço reage a variações na taxa de juros. Quanto maior a duration, maior a sensibilidade do preço.
Convexidade
A convexidade complementa a duration ao capturar a não linearidade da relação entre preço e taxa de juros.
Enquanto a duration mede a sensibilidade local (linear), a convexidade mostra como essa sensibilidade muda à medida que a taxa se desloca, tornando-se especialmente relevante em:
- Títulos longos,
- Títulos com pagamentos concentrados no final,
- Cenários de movimentos mais amplos de juros.
Na prática, a convexidade explica por que títulos longos: perdem mais valor quando a taxa sobe, mas também ganham mais quando a taxa cai.
Perda $ no dia (+0,1↑)
Valor, em reais, da variação no preço do título para uma alta de 0,1 ponto percentual na taxa de juros (Ex: 10,00% para 10,10%).
Traduz risco em termos monetários.
Perda $ no dia (+0,1↑)
Impacto percentual no preço do título em um cenário de alta de 0,1% na taxa (Ex: 10,00% para 10,10%).
Traduz risco em termos retorno (rentabilidade).
Observações:
- Os rótulos Modified Duration e DV1 (Dollar Value of 0,1) são utilizados neste material exclusivamente por convenção e uso consagrado de mercado, facilitando a leitura e a comparação entre títulos.
- Importante destacar que os resultados apresentados não decorrem de estimativas ou aproximações baseadas nessas métricas.
- Tanto o Perda $ no dia (+0,1↑) quanto a Perda % no Dia (+0,1↑) são obtidos a partir do recálculo integral dos preços dos títulos, considerando uma elevação efetiva de 0,1 ponto percentual na taxa de juros (Ex: 10,00 para 10,10).
- Dessa forma, os números refletem impactos reais de preço, já incorporando integralmente os efeitos de fluxo de caixa, prazo e convexidade. É acompanhamaneto da marcação à mercado na prática.
Fonte: Broadcast
A excelência é uma utopia, sempre há algo a melhorar!
Deixe suas críticas, correções, sugestões, dúvidas e também elogios!
Faça Contato!
contato@rendafixapratica.com.br
Forte abraço
Gestor de Investimentos e Especialista em Investimentos de Renda Fixa