Análise do Mercado de Renda Fixa e Tesouro Direto: Semana 429

Highlights (Resumo): Forte Queda nas Taxas de Juros
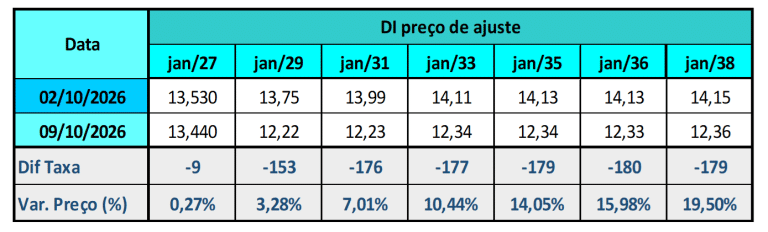
A semana foi marcada por uma forte valorização dos ativos de renda fixa domésticos, impulsionada principalmente pela reprecificação do cenário político após o primeiro turno das eleições presidenciais. A liderança de Flávio Bolsonaro nas urnas e a percepção de maior probabilidade de alternância de poder em 2027 desencadearam uma expressiva redução dos prêmios de risco fiscal, provocando uma forte queda das taxas futuras, especialmente nos vértices intermediários e longos da curva. Ao longo da semana, pesquisas eleitorais reforçaram essa leitura e sustentaram o movimento de fechamento dos juros, mesmo diante de fatores que normalmente seriam negativos para a renda fixa, como a aceleração do IPCA de setembro. O mercado passou a incorporar a expectativa de um ambiente fiscal potencialmente mais favorável a partir de 2027, revisando para baixo as projeções para a Selic terminal e ampliando as apostas em cortes adicionais dos juros. O movimento também contou com apoio do cenário externo, após leilões bem-sucedidos de Treasuries americanos e acomodação das taxas globais. No mercado de títulos públicos, NTN-Bs e prefixados apresentaram forte valorização, enquanto a curva ganhou inclinação mais negativa, com a ponta curta relativamente estável e os vencimentos mais longos acumulando fechamento próximo de 150 pontos-base na semana. Apesar do forte otimismo, permaneceu a avaliação de que a continuidade do rali dependerá da confirmação das expectativas fiscais por meio de sinalizações concretas da política econômica nos próximos meses.
Destaque(s): Eleições.
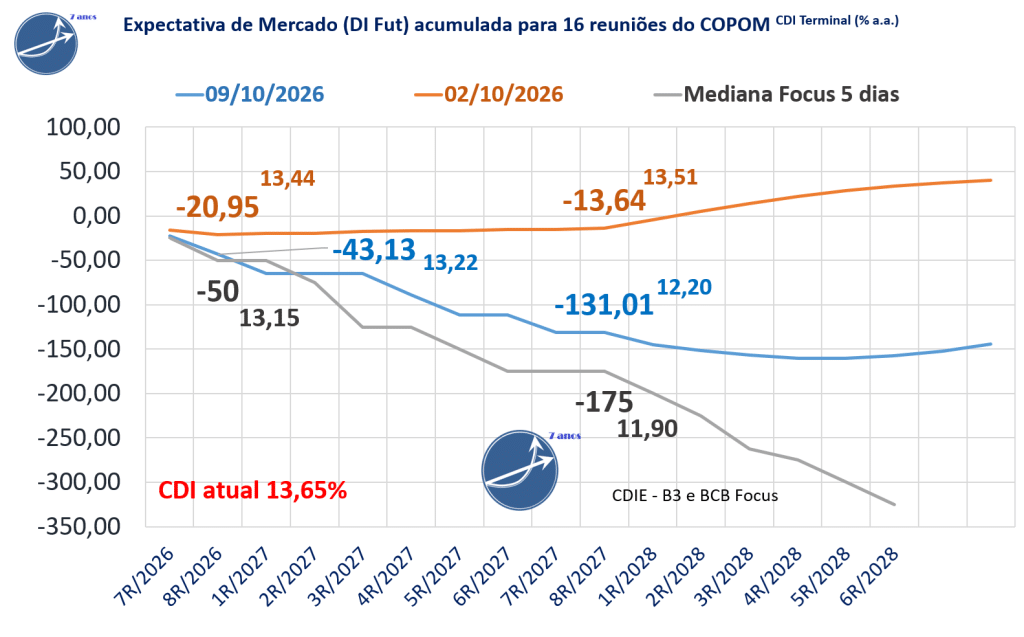
Expectativas de mercado para o Copom no DI Futuro da B3
Expectativas de mercado para o Copom no DI Futuro da B3
Variação Semanal das Taxas de Juros Futuros DI B3
📉 Expectativas de Mercado para a Selic (DI Futuro da B3)
| O mercado de juros futuros (DI da B3) alterou marginalmente suas expectativas de cortes na taxa Selic em relação à sexta-feira anterior. Para o horizonte até a 8R/2027, a projeção acumulada de queda passou de 5,1 para 2,9 pontos-base. Para as próximas 3 reuniões do Copom,a expectativa de corte alterou marginalmente de -17,5 para -17 pontos-base, com o CDI projetado para o fim de 2026 em 13,48%, ante 13,48% na semana anterior. |
📊 Expectativas dos economistas(Boletim Focus-Mediana dos últimos 5 dias)
| Para 2026, a mediana Focus aponta um CDI terminal de 13,40%, equivalente a -25 pontos-base de corte. . Para o horizonte até a 8R/2027, a projeção acumulada considera -175 pontos-base de queda e CDI terminal de 11,90% a.a.. |
Expectativas de Mercado do Relatório Focus Bacen
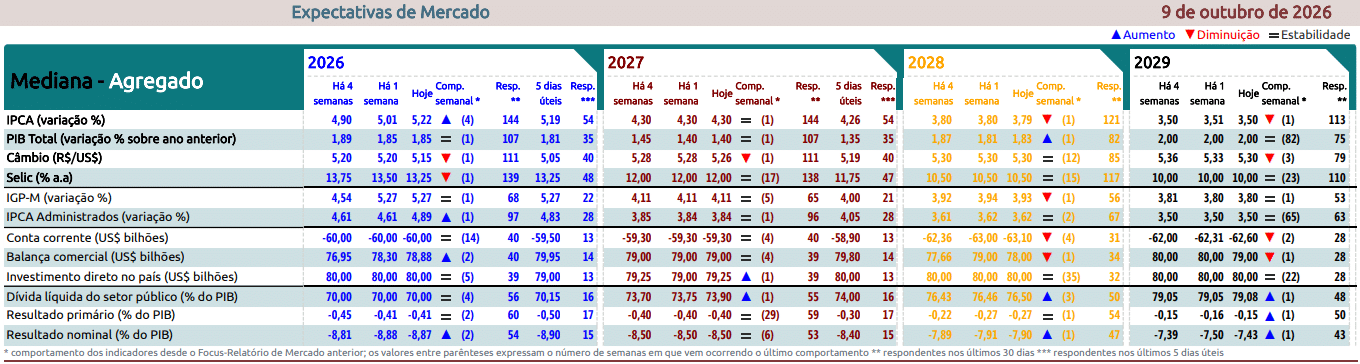
No Relatório de Mercado Focus da semana, a projeção para a inflação oficial de 2026 subiu de 4,90% para 4,92%. Há um mês, a mediana era de 5,02% , acima do intervalo de tolerância superior, que vai até 4,50%, e do alvo central de 3,0%. Para 2027, a projeção se manteve em 4,30% para 4,30%, enquanto há um mês estava em 4,24%.
A mediana da Taxa Selic – Meta (% a.a.) projetada para o fim de 2026 caiu de 13,75% para 13,50, há um mês atrás era 13,75%. Para o final de 2027 se manteve em 12,00%, há um mês atrás era 12,00%.
Resumos diários do Mercado de Juros e Renda Fixa na semana
Resumo Semanal dos Juros Futuros – 02/10/2026 à 09/10/2026
Segunda-feira (05/10/2026)
O mercado de juros iniciou a semana com um forte rali de renda fixa, marcado por expressiva queda das taxas futuras, especialmente nos vértices médios e longos da curva, que recuaram mais de 100 pontos-base e voltaram a ser negociados abaixo de 13%, níveis não observados desde outubro de 2024. O principal catalisador foi a surpresa eleitoral provocada pelo resultado do primeiro turno presidencial, com a liderança de Flávio Bolsonaro sobre o presidente Lula e o avanço das forças de direita no Congresso, fatores que reforçaram a percepção de maior probabilidade de alternância de poder em 2027 e de implementação de uma agenda mais alinhada ao ajuste fiscal. Esse movimento levou o mercado a revisar para baixo os prêmios de risco fiscal embutidos nos ativos domésticos e a aumentar as apostas em um ciclo de flexibilização monetária mais intenso, com cortes adicionais da Selic ainda em 2026 e ao longo de 2027. O fechamento da curva foi acompanhado por forte compressão dos juros reais, com recuos expressivos nas NTN-Bs intermediárias e longas. Apesar do forte otimismo, analistas destacaram que ainda permanece um prêmio fiscal relevante na curva, uma vez que o próximo governo continuará enfrentando o desafio estrutural de despesas obrigatórias elevadas, alto custo da dívida pública e limitações orçamentárias, exigindo um plano fiscal consistente para sustentar a valorização dos ativos.
Terça-feira (06/10/2026)
Após o movimento histórico observado na sessão anterior, os juros futuros encontraram espaço para ampliar a trajetória de queda, embora em intensidade mais moderada. O mercado continuou ajustando os preços diante da percepção de menor risco fiscal decorrente da liderança eleitoral da oposição, levando investidores a ampliar posições aplicadas ao longo da curva. A ponta longa voltou a apresentar fechamento relevante, enquanto a parte curta mostrou estabilidade próxima dos níveis já compatíveis com os cortes de juros precificados para os próximos meses. O ambiente externo também ajudou, com a acomodação dos preços do petróleo e o fechamento da curva dos Treasuries americanos, favorecendo ativos de renda fixa globalmente. Apesar disso, os participantes passaram a demonstrar maior cautela quanto à continuidade do movimento, avaliando que os juros já haviam incorporado boa parte da mudança de cenário político. Analistas ressaltaram que, embora a probabilidade de alternância de governo tenha aumentado significativamente, ainda existem dúvidas sobre a capacidade de entrega de um ajuste fiscal robusto a partir de 2027. O mercado passou, então, a exigir sinais concretos de política econômica antes de promover uma nova rodada de fechamento estrutural da curva. No campo monetário, as projeções para a Selic continuaram recuando, refletindo expectativas de inflação e risco fiscal mais benignos no horizonte relevante.
Quarta-feira (07/10/2026)
O pregão foi caracterizado por consolidação dos movimentos anteriores, com os juros futuros apresentando comportamento misto e oscilações relativamente limitadas. Enquanto os vencimentos mais curtos continuaram acomodando expectativas de cortes graduais da Selic e registraram leves recuos, os vértices mais longos avançaram marginalmente, devolvendo uma pequena parcela da expressiva compressão ocorrida nos dois dias anteriores. O mercado passou a refletir uma postura mais seletiva, diante da ausência de novos catalisadores domésticos e da percepção de que a queda dos juros já havia sido muito significativa em um curto período. Persistia o entendimento de que a possibilidade de mudança de governo em 2027 continua favorável para os ativos brasileiros, mas investidores demonstravam ceticismo quanto à implementação efetiva de reformas fiscais suficientes para justificar reduções ainda mais expressivas das taxas de longo prazo. No exterior, a curva dos Treasuries permaneceu pressionada por discussões sobre a política monetária do Federal Reserve e pela divulgação da ata do Fed, que reforçou a possibilidade de novos ajustes de juros nos Estados Unidos, embora sem gerar impacto material sobre os mercados locais. A atenção dos agentes passou a se voltar para as próximas pesquisas eleitorais e para eventuais sinais de consolidação fiscal, considerados os principais gatilhos para uma nova rodada de valorização da renda fixa.
Quinta-feira (08/10/2026)
Os juros futuros retomaram o movimento de fechamento mais intenso, impulsionados por uma combinação de fatores domésticos e externos. O destaque do dia foi o maior leilão de títulos prefixados do Tesouro Nacional desde 2020, que surpreendeu positivamente os investidores. Embora o volume financeiro tenha sido expressivo, o risco efetivamente transferido ao mercado ficou abaixo das expectativas, especialmente porque a maior parte da emissão foi concentrada em vencimentos mais curtos. Em vez de pressionar a curva, como inicialmente se imaginava, o resultado do leilão foi interpretado como benigno para os juros, levando a nova rodada de queda principalmente nos contratos mais longos. A melhora foi amplificada pelo comportamento dos Treasuries americanos, que inverteram uma trajetória inicial de alta e passaram a recuar após um leilão bem-sucedido de títulos de 30 anos nos Estados Unidos. No ambiente doméstico, o chamado “trade eleitoral” continuou exercendo influência predominante, com investidores reforçando posições diante da expectativa crescente de vitória da oposição no segundo turno. O mercado passou a demonstrar menor sensibilidade às pesquisas eleitorais de curto prazo, entendendo que apenas mudanças substanciais no cenário político teriam potencial para alterar significativamente as expectativas já incorporadas aos preços.
Sexta-feira (09/10/2026)
O mercado encerrou a semana consolidando um dos movimentos mais fortes de fechamento de curva observados em 2026, com nova queda dos juros futuros impulsionada pela divulgação das primeiras pesquisas do segundo turno, que mantiveram a vantagem de Flávio Bolsonaro sobre o presidente Lula. O chamado “trade eleitoral” continuou predominando sobre outros fatores econômicos, a ponto de neutralizar o impacto de um IPCA de setembro acima do esperado. Mesmo com a inflação mostrando aceleração relevante, impulsionada por energia elétrica, alimentos, combustíveis e passagens aéreas, os investidores priorizaram a leitura de que uma eventual mudança de governo poderia resultar em maior disciplina fiscal e, consequentemente, em uma trajetória mais favorável para os juros no médio prazo. O mercado promoveu nova reprecificação da curva, aprofundando as apostas em cortes adicionais da Selic ao longo de 2027. Ao final da semana, os contratos intermediários e longos acumulavam fechamento próximo de 150 pontos-base, refletindo forte redução dos prêmios de risco. Algumas instituições revisaram para cima suas projeções de inflação, mas ao mesmo tempo reduziram as estimativas para a taxa Selic terminal em 2027, evidenciando que o fator fiscal permaneceu como o principal direcionador da renda fixa doméstica. O saldo semanal foi de expressiva desinclinação da curva de juros, com a ponta curta praticamente estável e os vencimentos mais longos concentrando toda a valorização do mercado.
Fonte: Broadcast
Principais indicadores para acompanhamento da Renda Fixa e Tesouro Direto
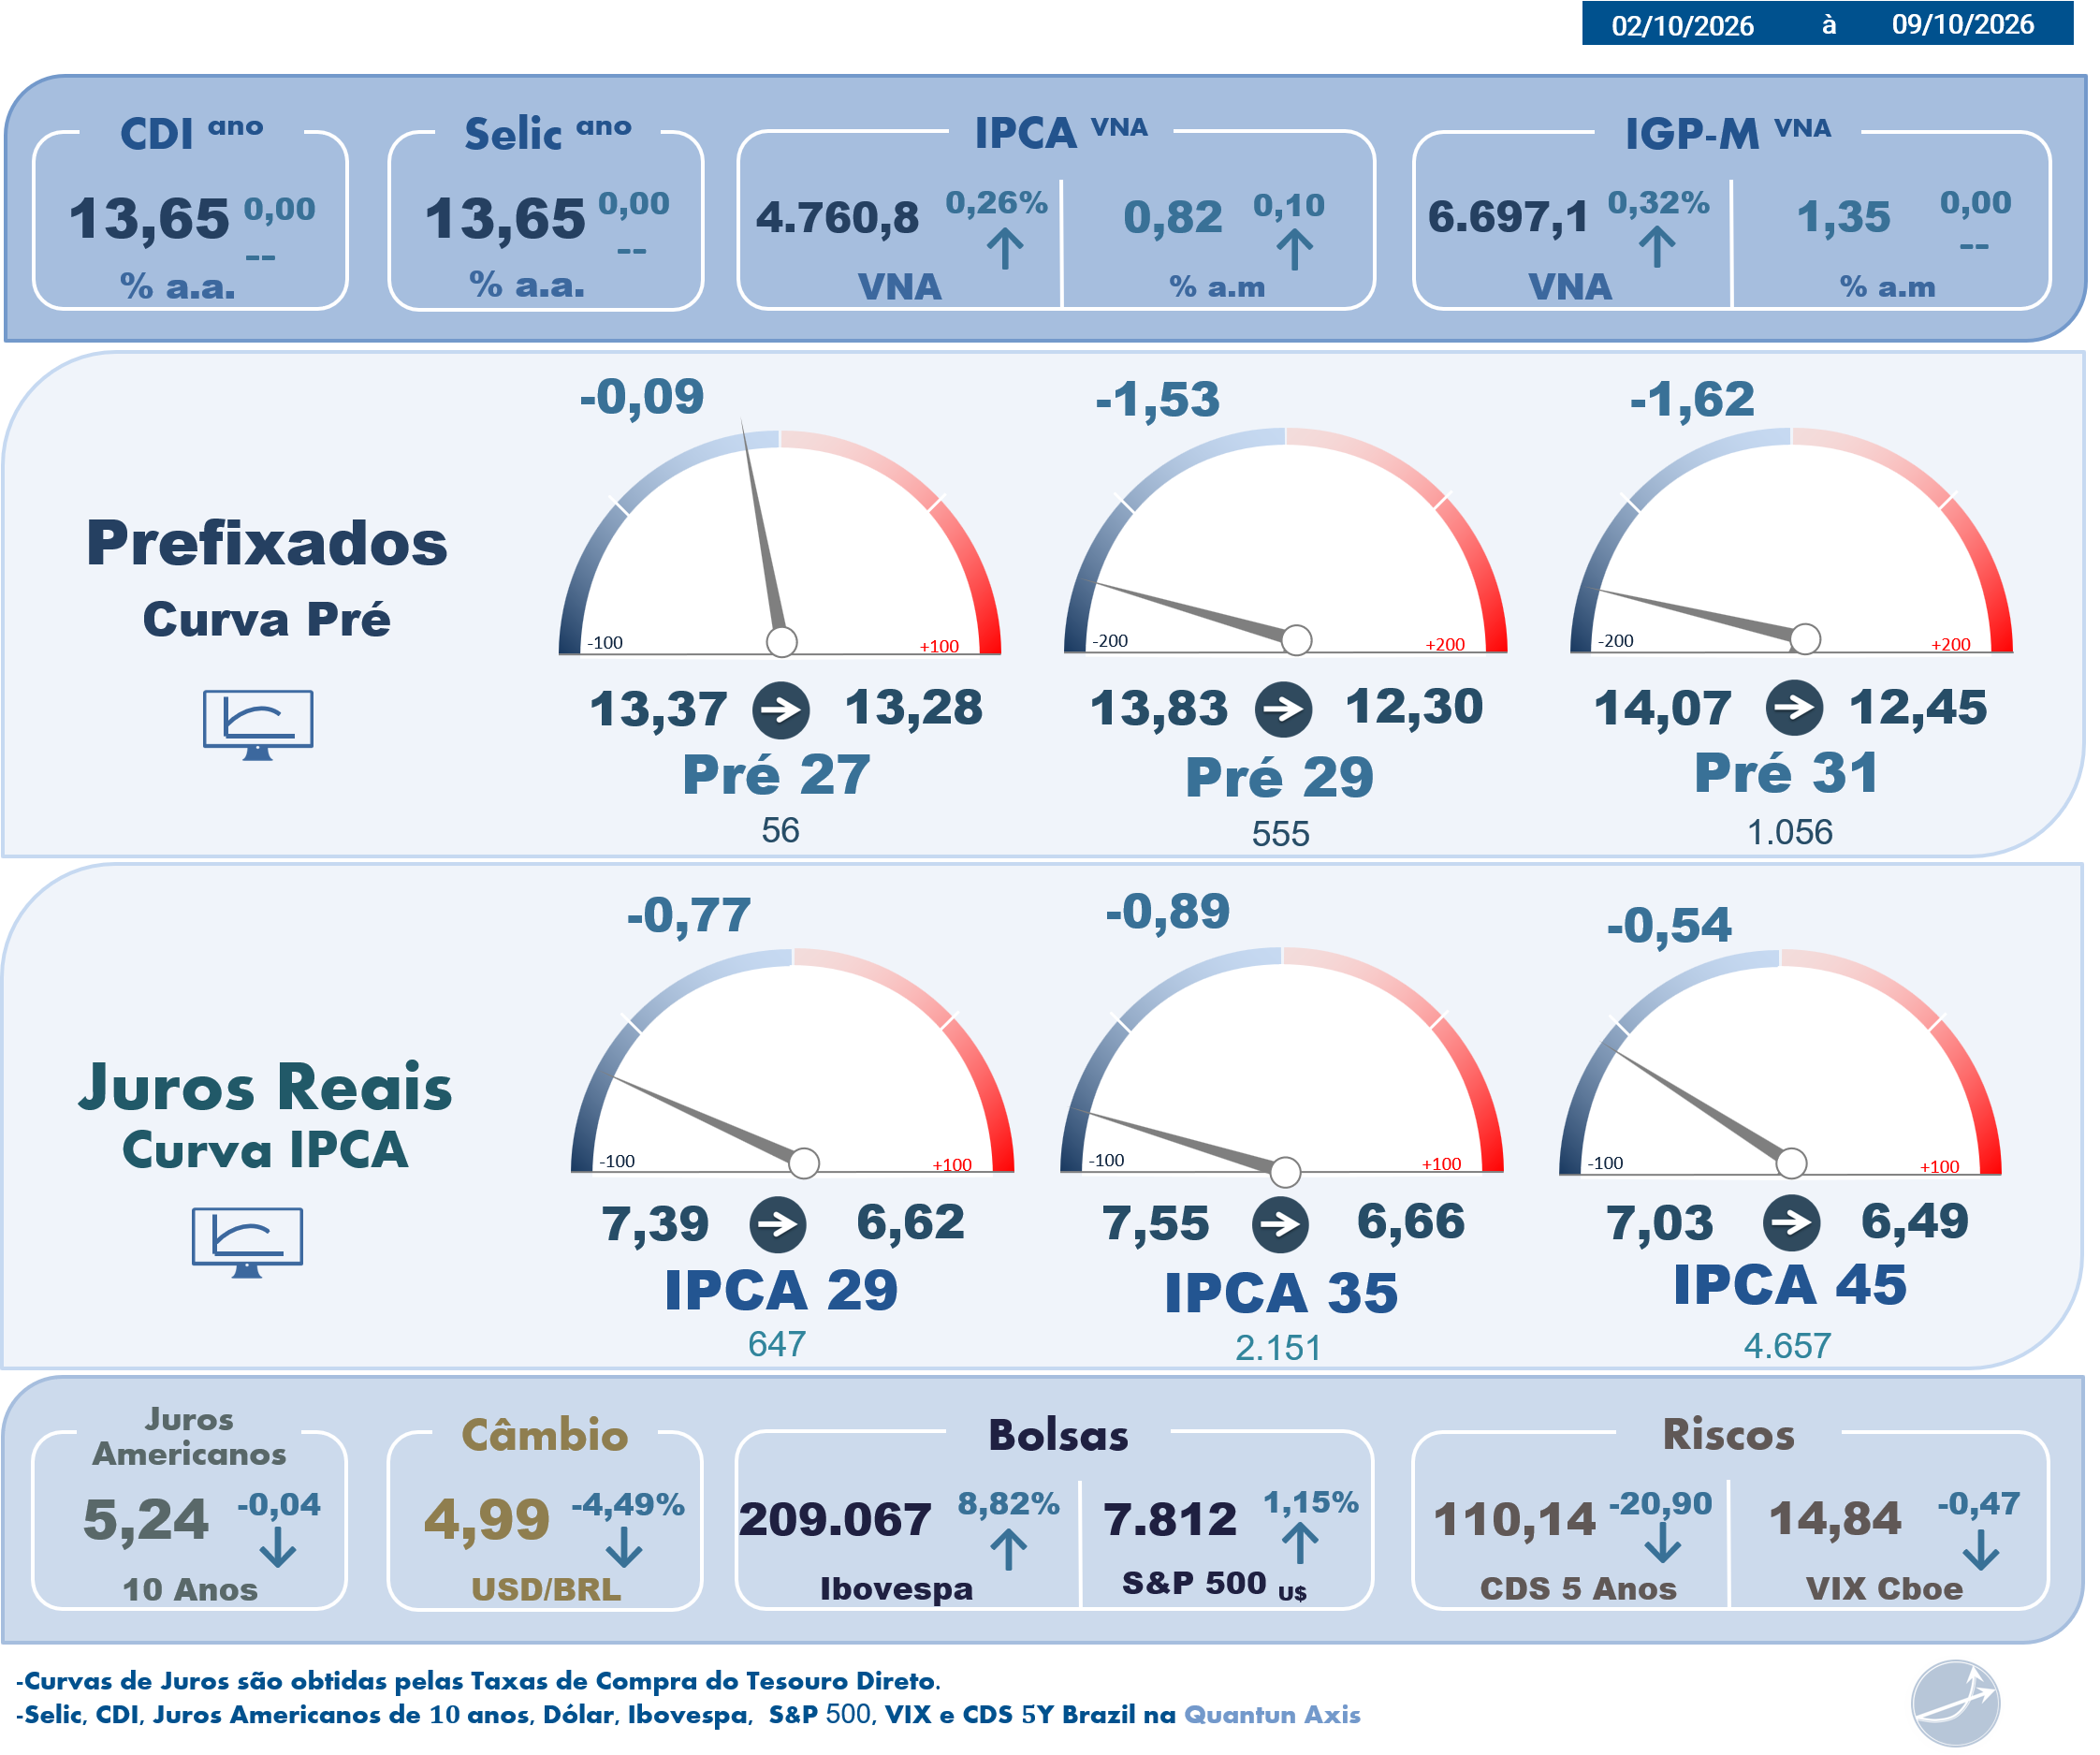
Tabela de Risco de Mercado (Risco de Taxa de Juros ) Tesouro Direto
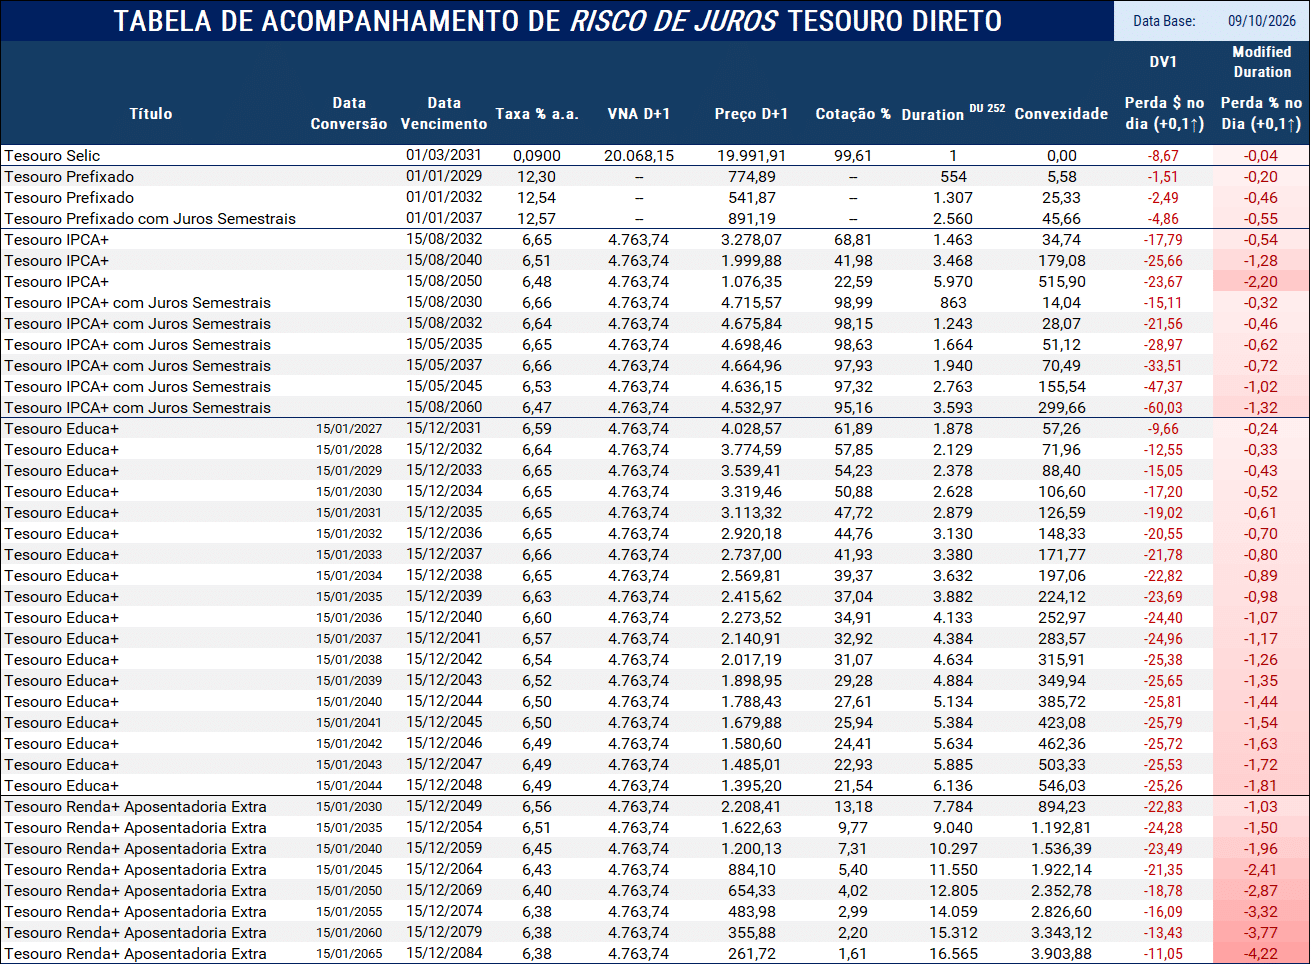
Duration (Duração)
A duration mede o prazo médio financeiro do título e, na prática, indica o quanto o preço reage a variações na taxa de juros. Quanto maior a duration, maior a sensibilidade do preço.
Convexidade
A convexidade complementa a duration ao capturar a não linearidade da relação entre preço e taxa de juros.
Enquanto a duration mede a sensibilidade local (linear), a convexidade mostra como essa sensibilidade muda à medida que a taxa se desloca, tornando-se especialmente relevante em:
- Títulos longos,
- Títulos com pagamentos concentrados no final,
- Cenários de movimentos mais amplos de juros.
Na prática, a convexidade explica por que títulos longos: perdem mais valor quando a taxa sobe, mas também ganham mais quando a taxa cai.
Perda $ no dia (+0,1↑)
Valor, em reais, da variação no preço do título para uma alta de 0,1 ponto percentual na taxa de juros (Ex: 10,00% para 10,10%).
Traduz risco em termos monetários.
Perda $ no dia (+0,1↑)
Impacto percentual no preço do título em um cenário de alta de 0,1% na taxa (Ex: 10,00% para 10,10%).
Traduz risco em termos retorno (rentabilidade).
Observações:
- Os rótulos Modified Duration e DV1 (Dollar Value of 0,1) são utilizados neste material exclusivamente por convenção e uso consagrado de mercado, facilitando a leitura e a comparação entre títulos.
- Importante destacar que os resultados apresentados não decorrem de estimativas ou aproximações baseadas nessas métricas.
- Tanto o Perda $ no dia (+0,1↑) quanto a Perda % no Dia (+0,1↑) são obtidos a partir do recálculo integral dos preços dos títulos, considerando uma elevação efetiva de 0,1 ponto percentual na taxa de juros (Ex: 10,00 para 10,10).
- Dessa forma, os números refletem impactos reais de preço, já incorporando integralmente os efeitos de fluxo de caixa, prazo e convexidade. É acompanhamaneto da marcação à mercado na prática.
Fonte: Broadcast
A excelência é uma utopia, sempre há algo a melhorar!
Deixe suas críticas, correções, sugestões, dúvidas e também elogios!
Faça Contato!
contato@rendafixapratica.com.br
Forte abraço
Gestor de Investimentos e Especialista em Investimentos de Renda Fixa