Análise do Mercado de Renda Fixa e Tesouro Direto: Semana 430

Highlights (Resumo): Alta nas Taxas de Juros
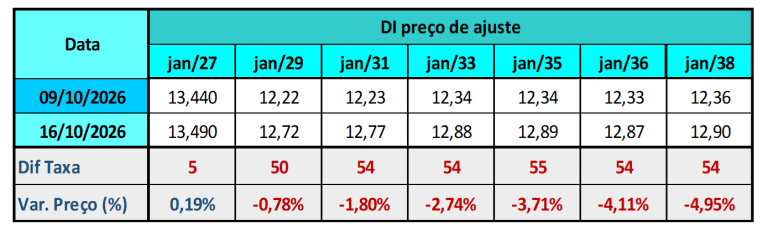
Ao longo da semana, o mercado de renda fixa foi dominado pelo aumento do prêmio de risco político e fiscal, levando a uma abertura relevante da curva de juros, especialmente nos vencimentos intermediários e longos. Após o forte fechamento das taxas observado logo depois do primeiro turno das eleições, os investidores passaram a revisar um cenário que parecia amplamente favorável à vitória da oposição. A divulgação de pesquisas mostrando redução da vantagem de Flávio Bolsonaro sobre Lula, combinada com a aproximação do segundo turno, elevou a incerteza sobre o cenário econômico de 2027 e estimulou a realização de lucros. Além disso, a aprovação da PEC que altera a jornada de trabalho e o anúncio de novas medidas com potencial impacto fiscal, como subsídios, benefícios sociais e promessas de gratuidade no transporte público, ampliaram as preocupações com inflação, contas públicas e trajetória da dívida. No cenário externo, os dados de inflação dos Estados Unidos mantiveram as atenções voltadas para a política monetária do Federal Reserve, mas, apesar da volatilidade dos Treasuries, o comportamento da curva brasileira foi explicado predominantemente por fatores domésticos. Como resultado, os contratos de DI encerraram a semana em alta, com aumento acumulado próximo de 40 pontos-base em parte da curva, enquanto o mercado passou a precificar um ciclo de flexibilização monetária mais cauteloso para 2027.
Destaques: Risco Político, Fiscal e Eleições
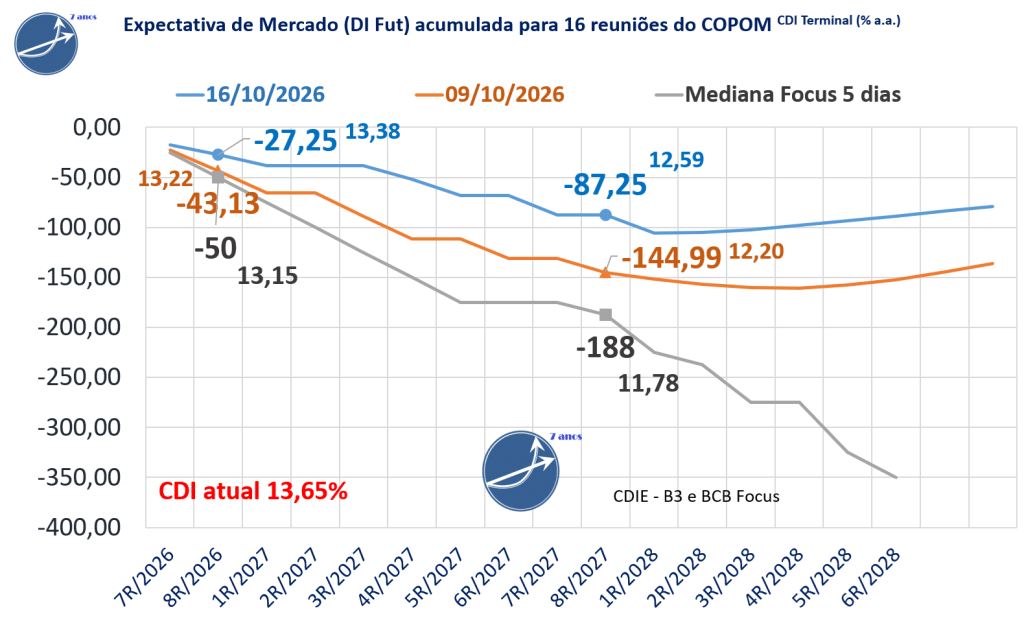
Expectativas de mercado para o Copom no DI Futuro da B3
Expectativas de mercado para o Copom no DI Futuro da B3
Variação Semanal das Taxas de Juros Futuros DI B3
📉 Expectativas de Mercado para a Selic (DI Futuro da B3)
O mercado de juros futuros (DI da B3) reduziu suas expectativas de cortes na taxa Selic em relação à sexta-feira anterior.
Para o horizonte até a 8R/2027, a projeção acumulada de queda passou de -145 para -87,3 pontos-base.
Para as próximas 2 reuniões do Copom, a expectativa de corte reduziu de -43,1 para -27,3 pontos-base, com o CDI projetado para o fim de 2026 em 13,38%, ante 13,22% na semana anterior.
📊 Expectativas dos economistas(Boletim Focus-Mediana dos últimos 5 dias)
Para 2026, a mediana Focus aponta um CDI terminal de 13,15%, equivalente a -50 pontos-base de corte. .
Para o horizonte até a 8R/2027, a projeção acumulada considera -187,5 pontos-base de queda e CDI terminal de 11,78% a.a..
Expectativas de Mercado do Relatório Focus Bacen
No Relatório de Mercado Focus da semana, a projeção para a inflação oficial de 2026 caiu de 5,22% para 5,22%. Há um mês, a mediana era de 4,91% , acima do intervalo de tolerância superior, que vai até 4,50%, e do alvo central de 3,0%. Para 2027, a projeção subiu de 4,30% para 4,32%, enquanto há um mês estava em 4,30%.
A mediana da Taxa Selic – Meta (% a.a.) projetada para o fim de 2026 caiu de 13,75% para 13,50, há um mês atrás era 13,75%. Para o final de 2027 se manteve em 12,00%, há um mês atrás era 12,00%.
Resumos diários do Mercado de Juros e Renda Fixa na semana
Resumo Semanal dos Juros Futuros – 13/10/2026 à 16/10/2026
Terça-feira (13/10/2026)
O mercado de juros iniciou a semana com forte abertura da curva, especialmente nos vértices mais longos, que registraram altas próximas de 30 pontos-base. O principal vetor foi a redução do otimismo eleitoral observado na semana anterior, quando parte relevante dos investidores atribuía elevada probabilidade de vitória da oposição e, consequentemente, de implementação de uma agenda de maior austeridade fiscal. A divulgação de pesquisas mostrando redução da vantagem de Flávio Bolsonaro sobre Lula, combinada com grandes manifestações de apoio ao atual presidente durante o feriado, levou os agentes a revisarem suas expectativas. Esse movimento provocou redução de posições de risco e realização de lucros após o forte rali recente dos ativos domésticos. Adicionalmente, o avanço da PEC que extingue a escala de trabalho 6×1 aumentou preocupações em relação aos custos trabalhistas, inflação e impacto sobre as contas públicas. Mesmo diante de um cenário externo relativamente favorável, marcado pelo fechamento das taxas dos Treasuries americanos e queda do petróleo, os juros locais desacoplaram-se do movimento internacional, refletindo predominantemente fatores políticos e fiscais domésticos. Como resultado, os contratos de DI apresentaram forte elevação ao longo de toda a curva, evidenciando aumento do prêmio de risco exigido pelos investidores.
Quarta-feira (14/10/2026)
Os juros futuros passaram por uma sessão de elevada volatilidade, alternando momentos de estabilidade e de alta ao longo do dia. Pela manhã, a divulgação do índice de inflação ao consumidor dos Estados Unidos (CPI) provocou aumento das preocupações com a trajetória dos juros americanos, já que os números mostraram pressão inflacionária acima do esperado em alguns componentes. A reação inicial foi de abertura dos Treasuries e fortalecimento das apostas em uma nova elevação dos Fed Funds. Contudo, ao longo do dia, prevaleceu a percepção de que o Federal Reserve pode manter postura mais cautelosa, reduzindo novamente as pressões sobre as taxas americanas e proporcionando algum alívio aos ativos brasileiros. Apesar desse suporte vindo do exterior, o mercado local permaneceu sensível ao cenário eleitoral. Investidores continuaram realizando lucros e monitorando pesquisas de intenção de voto, rumores de levantamentos internos de bancos e a expectativa pela divulgação da pesquisa Quaest. A decisão de Flávio Bolsonaro de participar do debate da Band foi interpretada por alguns agentes como fator marginalmente positivo para sua campanha. No encerramento, prevaleceu um movimento moderado de alta dos DIs, indicando que as incertezas políticas continuavam sendo suficientes para impedir um fechamento mais consistente da curva de juros brasileira.
Quinta-feira (15/10/2026)
A curva de juros voltou a sofrer forte pressão, com alta próxima de 30 pontos-base nos vencimentos mais longos e renovação das máximas intradiárias durante a tarde. O mercado aprofundou a revisão das apostas eleitorais, abandonando gradualmente a visão predominante na semana anterior de que a vitória da oposição seria praticamente certa. A expectativa pela divulgação da pesquisa Datafolha aumentou a cautela dos investidores, enquanto ganhou repercussão a notícia de que assessores de Lula defendiam a adoção de propostas de tarifa zero no transporte público aos fins de semana e feriados. A medida foi interpretada como mais um potencial fator de pressão fiscal em um cenário já marcado por dúvidas sobre a sustentabilidade das contas públicas. Ao mesmo tempo, a aprovação da PEC que substitui a escala 6×1 por uma jornada mais reduzida continuou sendo monitorada por seus possíveis impactos inflacionários e sobre os custos das empresas. O movimento ocorreu na contramão do mercado internacional, já que os Treasuries registraram fechamento expressivo das taxas, refletindo ajuste nas expectativas para a política monetária americana. Dessa forma, a abertura da curva doméstica foi atribuída quase integralmente ao aumento do prêmio de risco político e fiscal, evidenciando a predominância dos fatores internos sobre o ambiente externo.
Sexta-feira (16/10/2026)
O mercado encerrou a semana com mais uma sessão de recomposição de prêmios na curva de juros, consolidando um movimento que levou a altas acumuladas próximas de 40 pontos-base nos vértices intermediários e longos ao longo dos últimos dias. Novas pesquisas eleitorais mostraram avanço das intenções de voto de Lula e reforçaram a percepção de uma disputa muito mais equilibrada do que se imaginava logo após o primeiro turno. Paralelamente, medidas anunciadas ou apoiadas pelo governo, como a redução da jornada semanal de trabalho, programas de perdão de dívidas, apoio financeiro a microempreendedores e a proposta de gratuidade no transporte público, aumentaram as preocupações do mercado com a perspectiva fiscal para os próximos anos. A leitura predominante entre os agentes foi de que a probabilidade de um ajuste fiscal rigoroso diminuiu em relação ao que vinha sendo precificado anteriormente. Embora dados dos Estados Unidos também tenham contribuído para uma leve alta dos Treasuries, o consenso do mercado apontou que a deterioração da curva brasileira teve origem essencialmente doméstica. O impacto das incertezas eleitorais foi tão relevante que passou a influenciar também as expectativas para a política monetária do Banco Central, reduzindo a magnitude dos cortes de Selic precificados para o primeiro semestre de 2027. Assim, o mercado terminou a semana exigindo um prêmio mais elevado para carregar títulos de prazo mais longo, refletindo um ambiente de maior cautela em relação ao cenário político e fiscal brasileiro.
Fonte: Broadcast
Principais indicadores para acompanhamento da Renda Fixa e Tesouro Direto
Tabela de Risco de Mercado (Risco de Taxa de Juros ) Tesouro Direto
Duration (Duração)
A duration mede o prazo médio financeiro do título e, na prática, indica o quanto o preço reage a variações na taxa de juros. Quanto maior a duration, maior a sensibilidade do preço.
Convexidade
A convexidade complementa a duration ao capturar a não linearidade da relação entre preço e taxa de juros.
Enquanto a duration mede a sensibilidade local (linear), a convexidade mostra como essa sensibilidade muda à medida que a taxa se desloca, tornando-se especialmente relevante em:
- Títulos longos,
- Títulos com pagamentos concentrados no final,
- Cenários de movimentos mais amplos de juros.
Na prática, a convexidade explica por que títulos longos: perdem mais valor quando a taxa sobe, mas também ganham mais quando a taxa cai.
Perda $ no dia (+0,1↑)
Valor, em reais, da variação no preço do título para uma alta de 0,1 ponto percentual na taxa de juros (Ex: 10,00% para 10,10%).
Traduz risco em termos monetários.
Perda $ no dia (+0,1↑)
Impacto percentual no preço do título em um cenário de alta de 0,1% na taxa (Ex: 10,00% para 10,10%).
Traduz risco em termos retorno (rentabilidade).
Observações:
- Os rótulos Modified Duration e DV1 (Dollar Value of 0,1) são utilizados neste material exclusivamente por convenção e uso consagrado de mercado, facilitando a leitura e a comparação entre títulos.
- Importante destacar que os resultados apresentados não decorrem de estimativas ou aproximações baseadas nessas métricas.
- Tanto o Perda $ no dia (+0,1↑) quanto a Perda % no Dia (+0,1↑) são obtidos a partir do recálculo integral dos preços dos títulos, considerando uma elevação efetiva de 0,1 ponto percentual na taxa de juros (Ex: 10,00 para 10,10).
- Dessa forma, os números refletem impactos reais de preço, já incorporando integralmente os efeitos de fluxo de caixa, prazo e convexidade. É acompanhamaneto da marcação à mercado na prática.
Fonte: Broadcast
A excelência é uma utopia, sempre há algo a melhorar!
Deixe suas críticas, correções, sugestões, dúvidas e também elogios!
Faça Contato!
contato@rendafixapratica.com.br
Forte abraço
Gestor de Investimentos e Especialista em Investimentos de Renda Fixa