Análise do Mercado de Renda Fixa e Tesouro Direto: Semana 431

Highlights (Resumo): Queda nas Taxas de Juros
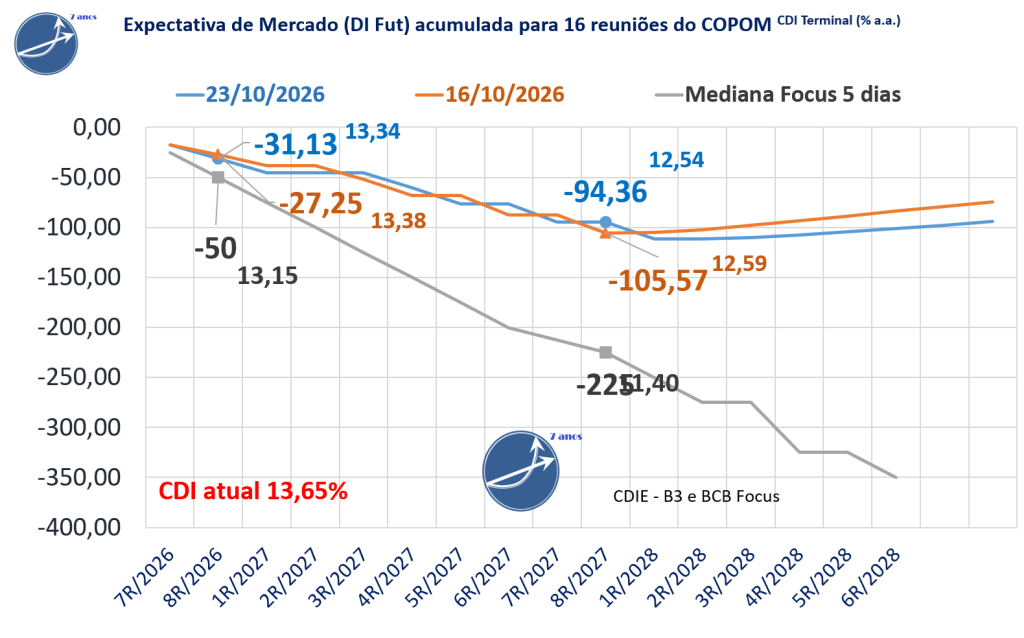
Expectativas de mercado para o Copom no DI Futuro da B3
Expectativas de mercado para o Copom no DI Futuro da B3
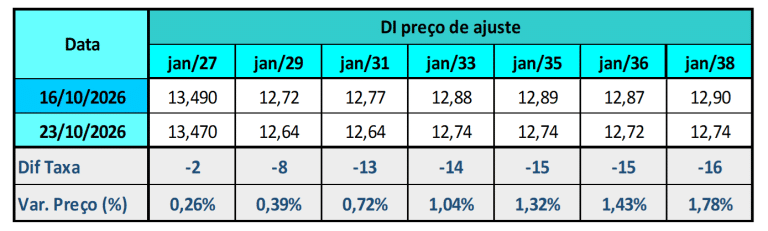
Variação Semanal das Taxas de Juros Futuros DI B3
📉 Expectativas de Mercado para a Selic (DI Futuro da B3)
O mercado de juros futuros (DI da B3) reduziu suas expectativas de cortes na taxa Selic em relação à sexta-feira anterior.
Para o horizonte até a 8R/2027, a projeção acumulada de queda passou de -145 para -87,3 pontos-base.
Para as próximas 2 reuniões do Copom, a expectativa de corte reduziu de -43,1 para -27,3 pontos-base, com o CDI projetado para o fim de 2026 em 13,38%, ante 13,22% na semana anterior.
📊 Expectativas dos economistas(Boletim Focus-Mediana dos últimos 5 dias)
Para 2026, a mediana Focus aponta um CDI terminal de 13,15%, equivalente a -50 pontos-base de corte. .
Para o horizonte até a 8R/2027, a projeção acumulada considera -187,5 pontos-base de queda e CDI terminal de 11,78% a.a..
Expectativas de Mercado do Relatório Focus Bacen
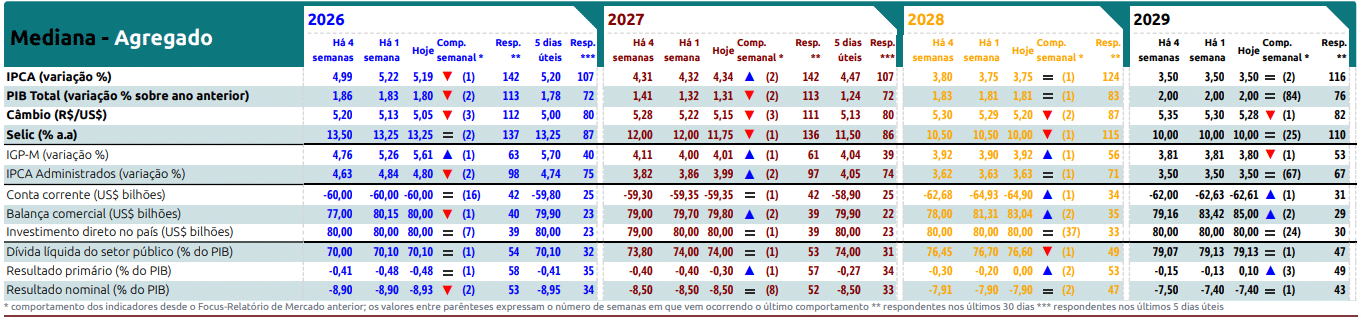
No Relatório de Mercado Focus da semana, a projeção para a inflação oficial de 2026 caiu de 5,22% para 5,19%. Há um mês, a mediana era de 4,94% , acima do intervalo de tolerância superior, que vai até 4,50%, e do alvo central de 3,0%. Para 2027, a projeção subiu de 4,32% para 4,34%, enquanto há um mês estava em 4,30%.
A mediana da Taxa Selic – Meta (% a.a.) projetada para o fim de 2026 se manteve em 13,25%, há um mês atrás era 13,50%. Para o final de 2027 caiu de 12,00% para 11,75, há um mês atrás era 12,00%.
Resumos diários do Mercado de Juros e Renda Fixa na semana
Resumo Semanal dos Juros Futuros – 19/10/2026 à 23/10/2026
Segunda-feira, 19/10/2026
Os juros futuros iniciaram a semana com viés de alta moderada, refletindo principalmente a cautela dos investidores diante da proximidade do segundo turno da eleição presidencial e das incertezas fiscais, embora as taxas tenham perdido força no fim do pregão com relatos de trackings privados mais favoráveis a Flávio Bolsonaro e algum alívio externo. A curva mostrou comportamento misto: o DI para janeiro de 2028 recuou para 12,88%, o de janeiro de 2029 caiu para 12,695%, enquanto o janeiro de 2031 permaneceu praticamente estável, em 12,775%, evidenciando maior rigidez nos vencimentos longos. No exterior, a abertura dos juros dos Treasuries e o forte avanço dos rendimentos dos títulos franceses pressionaram inicialmente os DIs, em meio à preocupação com a situação fiscal da França. O petróleo também adicionou volatilidade ao atingir US$ 110 por barril no Brent, antes de perder força e fechar em queda de 0,28%, movimento que colaborou para a melhora das taxas domésticas no fim da sessão. No campo político, pesquisas Atlas/Bloomberg e BTG/Nexus reforçaram a percepção de uma disputa apertada entre Lula e Flávio Bolsonaro, mantendo elevada a sensibilidade dos ativos às notícias eleitorais. A preocupação fiscal continuou no centro da precificação, especialmente diante das discussões sobre a realocação de R$ 20 bilhões no Orçamento e a ampliação de medidas econômicas pelo governo, deixando o mercado dividido entre a expectativa eleitoral e o risco relacionado à trajetória das contas públicas.
Terça-feira, 20/10/2026
Os juros futuros registraram forte queda na terça-feira, superior a 20 pontos-base em alguns vencimentos médios e longos, em um movimento de redução dos prêmios de risco impulsionado tanto pelo cenário eleitoral quanto pelo ambiente externo mais favorável. Pesquisas e trackings privados voltaram a elevar a percepção de que Flávio Bolsonaro poderia vencer o segundo turno, resultado interpretado por parte do mercado como potencialmente favorável a uma política fiscal mais austera a partir de 2027. O DI para janeiro de 2028 caiu para 12,785%, o janeiro de 2029 recuou para 12,570% e o janeiro de 2031 cedeu para 12,635%. O cenário internacional reforçou o fechamento da curva: notícias sobre esforços diplomáticos para reduzir as tensões no Oriente Médio fizeram o Brent, que chegou a US$ 112 durante a manhã, reverter o movimento e encerrar em queda de 0,69%, a US$ 108,79. Os rendimentos dos Treasuries também recuaram, influenciados por indicadores mais fracos do mercado imobiliário dos Estados Unidos e pela diminuição das apostas em uma nova alta dos juros pelo Federal Reserve. No mercado doméstico, o Tesouro conseguiu ainda absorção integral da oferta de 1,65 milhão de NTN-Bs sem gerar pressão relevante sobre a curva, consolidando uma sessão amplamente favorável para os juros.
Quarta-feira, 21/10/2026
Os juros futuros apresentaram uma sessão de baixa volatilidade na quarta-feira, oscilando em intervalos estreitos durante grande parte do pregão e assumindo um viés de queda mais claro apenas no final, em contraste com o desempenho mais negativo de outros ativos brasileiros. O DI para janeiro de 2028 ficou praticamente estável, em 12,780%, enquanto o janeiro de 2029 recuou para 12,550% e o janeiro de 2031 caiu para 12,585%, mostrando maior alívio nos vencimentos longos. O mercado chegou a registrar alguma pressão após a alta dos Treasuries diante da notícia de que os Estados Unidos se preparavam para retirar parte de funcionários e familiares de embaixadas no Golfo Pérsico, mas o movimento perdeu força posteriormente com declarações de Donald Trump indicando perspectiva mais favorável para o fim da guerra entre Rússia e Ucrânia. Internamente, a pesquisa Quaest mostrou redução da vantagem numérica de Flávio Bolsonaro sobre Lula, mantendo ambos tecnicamente empatados e reforçando a elevada incerteza da eleição. Apesar disso, os DIs demonstraram relativa resistência à piora observada no câmbio e nas ações, refletindo a percepção entre parte dos agentes de que a possibilidade de alternância de poder, associada pelo mercado à expectativa de maior disciplina fiscal, permanecia elevada. Assim, sem novos direcionadores econômicos ou monetários relevantes, o pregão foi marcado principalmente pela manutenção das posições pré-eleitorais e pela influência pontual do cenário externo.
Quinta-feira, 22/10/2026
Os juros futuros voltaram a subir com firmeza na quinta-feira, em uma sessão dominada pela reprecificação do risco eleitoral e pela redução preventiva de posições antes do segundo turno. O estreitamento da diferença entre Lula e Flávio Bolsonaro nas pesquisas, somado a rumores de trackings indicando empate ou possível virada do presidente, levou investidores a diminuírem a exposição ao cenário de vitória da oposição, até então considerado predominante pelo mercado. O DI para janeiro de 2027 avançou para 13,503%, o janeiro de 2029 subiu para 12,685% e o janeiro de 2031 atingiu 12,690%, mostrando aumento mais pronunciado dos prêmios nos vencimentos intermediários e longos. O ambiente internacional tampouco ajudou, apesar da queda dos rendimentos dos Treasuries, pois uma nova escalada das tensões no Oriente Médio levou o petróleo Brent novamente acima de US$ 113, ampliando preocupações inflacionárias. Pesquisas Indexa/Broadcast e PoderData/Aya confirmaram uma disputa tecnicamente empatada, reforçando o movimento de realização de posições que haviam se beneficiado anteriormente da queda das taxas. A percepção predominante foi de um mercado em “equilíbrio instável”, no qual a incerteza eleitoral passou a justificar maior prêmio de risco antes do fim de semana. Em sentido contrário, o Goldman Sachs informou ter iniciado posição aplicada no DI de janeiro de 2029, avaliando que a devolução parcial do forte rali pós-primeiro turno havia aproximado a curva de níveis considerados mais compatíveis com seu valor justo.
Sexta-feira, 23/10/2026
Os juros futuros encerraram a última sessão antes do segundo turno em queda moderada, revertendo a alta observada até o início da tarde e acompanhando a melhora dos demais ativos domésticos, enquanto investidores fizeram os últimos ajustes do chamado trade eleitoral. Apesar do estreitamento das pesquisas e da redução, pela Eurasia Group, da probabilidade atribuída à vitória da oposição de 70% para 60%, a avaliação predominante continuou sendo de que Flávio Bolsonaro permanecia favorito e de que uma eventual alternância de poder poderia resultar em maior disciplina fiscal e permitir redução adicional dos prêmios de juros. O DI para janeiro de 2027 recuou para 13,480%, o janeiro de 2029 caiu para 12,640% e o janeiro de 2031 terminou em 12,650%. No acumulado da semana, a curva apresentou leve achatamento, com relativa estabilidade na ponta curta e quedas de aproximadamente 5 pontos-base no miolo e 8 pontos-base nos vencimentos longos. Além do fator eleitoral, o IPCA-15 de outubro surpreendeu positivamente ao avançar apenas 0,32%, abaixo do piso das projeções de 0,37%, proporcionando alívio adicional principalmente aos vencimentos mais curtos. A surpresa inflacionária, entretanto, não alterou significativamente as expectativas para a política monetária, pois permaneceu a avaliação de que pressões de oferta e componentes ligados à demanda ainda resilientes poderiam dificultar uma aceleração do ritmo de cortes de juros pelo Banco Central. Com o mercado evitando grandes apostas direcionais às vésperas da votação, a sessão terminou com prêmio eleitoral ainda relevante e expectativa de forte reprecificação da curva na segunda-feira seguinte, condicionada ao resultado das urnas.
Fonte: Broadcast
Principais indicadores para acompanhamento da Renda Fixa e Tesouro Direto
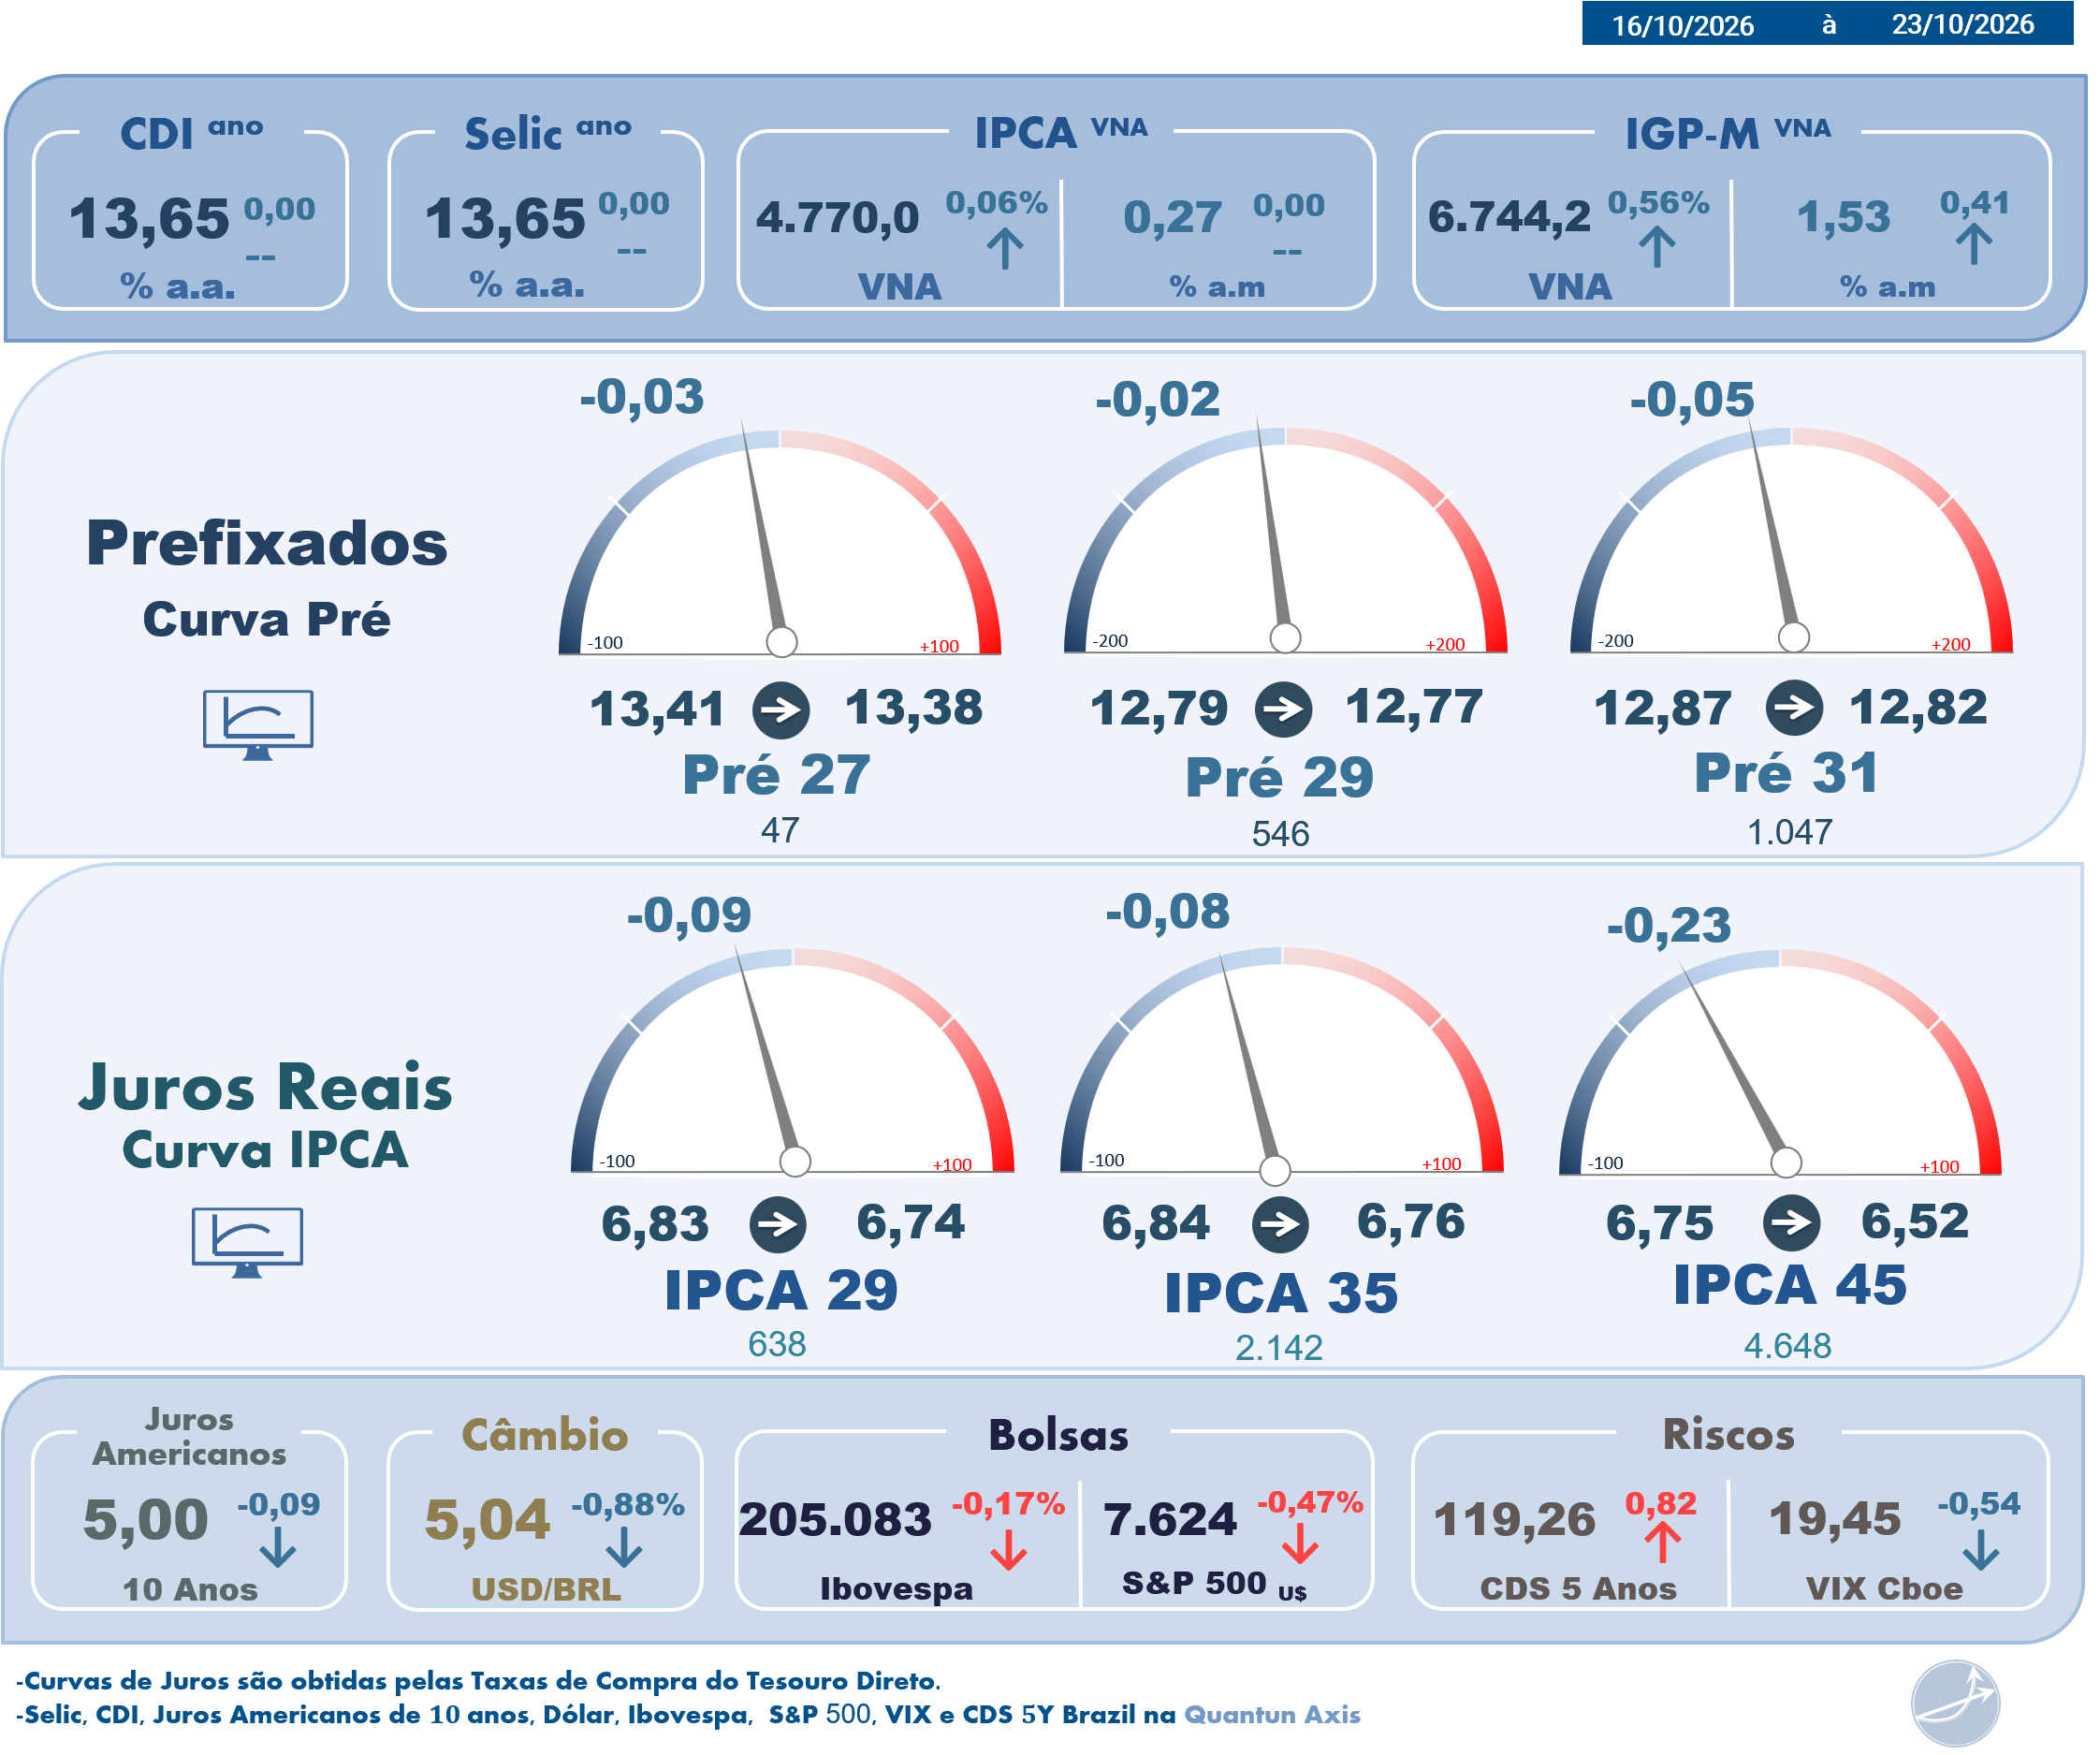
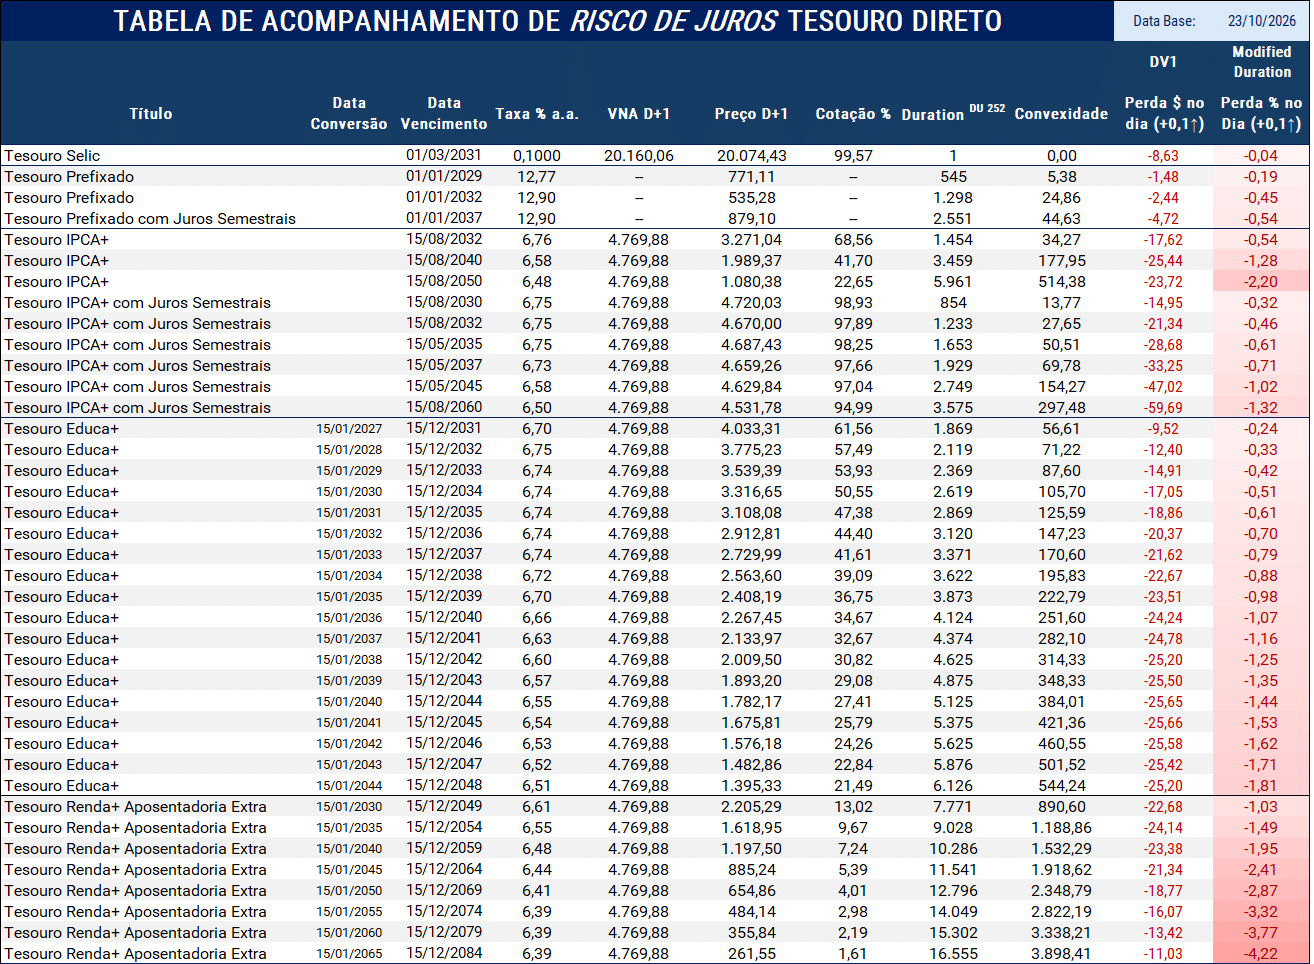
Tabela de Risco de Mercado (Risco de Taxa de Juros ) Tesouro Direto
Duration (Duração)
A duration mede o prazo médio financeiro do título e, na prática, indica o quanto o preço reage a variações na taxa de juros. Quanto maior a duration, maior a sensibilidade do preço.
Convexidade
A convexidade complementa a duration ao capturar a não linearidade da relação entre preço e taxa de juros.
Enquanto a duration mede a sensibilidade local (linear), a convexidade mostra como essa sensibilidade muda à medida que a taxa se desloca, tornando-se especialmente relevante em:
- Títulos longos,
- Títulos com pagamentos concentrados no final,
- Cenários de movimentos mais amplos de juros.
Na prática, a convexidade explica por que títulos longos: perdem mais valor quando a taxa sobe, mas também ganham mais quando a taxa cai.
Perda $ no dia (+0,1↑)
Valor, em reais, da variação no preço do título para uma alta de 0,1 ponto percentual na taxa de juros (Ex: 10,00% para 10,10%).
Traduz risco em termos monetários.
Perda $ no dia (+0,1↑)
Impacto percentual no preço do título em um cenário de alta de 0,1% na taxa (Ex: 10,00% para 10,10%).
Traduz risco em termos retorno (rentabilidade).
Observações:
- Os rótulos Modified Duration e DV1 (Dollar Value of 0,1) são utilizados neste material exclusivamente por convenção e uso consagrado de mercado, facilitando a leitura e a comparação entre títulos.
- Importante destacar que os resultados apresentados não decorrem de estimativas ou aproximações baseadas nessas métricas.
- Tanto o Perda $ no dia (+0,1↑) quanto a Perda % no Dia (+0,1↑) são obtidos a partir do recálculo integral dos preços dos títulos, considerando uma elevação efetiva de 0,1 ponto percentual na taxa de juros (Ex: 10,00 para 10,10).
- Dessa forma, os números refletem impactos reais de preço, já incorporando integralmente os efeitos de fluxo de caixa, prazo e convexidade. É acompanhamaneto da marcação à mercado na prática.
Fonte: Broadcast
A excelência é uma utopia, sempre há algo a melhorar!
Deixe suas críticas, correções, sugestões, dúvidas e também elogios!
Faça Contato!
contato@rendafixapratica.com.br
Forte abraço
Gestor de Investimentos e Especialista em Investimentos de Renda Fixa